华泰证券 逆周期调节加力下布局优质金融
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券金融行业周报维持证券、银行子行业“增持”评级,投资机会排序为证券>银行>保险。 报告核心线索是逆周期调节加力:央行9月24日开展8000亿元MLF操作、本月加量续作2000亿元并连续三个月净投放,还将于9月28日至10月8日开展每日不超过10000亿元的隔夜逆回购;三季度货币政策委员会例会强调加大逆周期调节力度,汇率方面新增“防范市场羊群效应和非理性预期的自我强化”表述。 市场活跃度边际修复,上周A股日均成交额19,135亿元、环比+5.7%,两融日均余额26,462亿元,全市场股票型ETF净流出收窄至5亿元,上证综指收于3,888点、周环比-0.60%。 证券板块低估低配并存,建议把握左侧配置机会,关注中信AH、国泰海通AH、中金H及东方AH、东吴;中信证券完成高层换届,邹迎光预计将出任董事长。 银行板块PB(lf)估值0.70倍、2010年以来分位数28.42%,上周A股银行指数+0.39%、香港银行指数+0.71%,推荐建行H、邮储H、交行H、中行H及宁波、南京、苏州、渝农AH、渣打、平安银行。 保险方面建议配置优质龙头,关注红利特征明显的中国财险(股息率5.5%)与中国平安(A 5.1%/H 6.0%)等,三季报后股息政策明确且DPS有望稳健增长的公司或成投资者关注焦点。 风险为经济修复力度不及预期、资产质量恶化超预期。
主要观点
- 投资机会排序为证券>银行>保险,证券、银行子行业均维持“增持”评级;上周A股日均成交额1.91万亿元、周环比+6%,日均融资余额达2.6万亿元。
- 央行MLF+隔夜逆回购双管齐下投放流动性:9月24日开展8000亿元1年期MLF操作,本月加量续作2000亿元、连续三个月净投放;9月28日至10月8日开展隔夜逆回购,每日操作量上限由6000亿元上调至10000亿元。
- 央行三季度货币政策委员会例会(9月19日,总第114次)强调加大逆周期调节力度、适时调整货币政策工具,汇率方面新增防范市场羊群效应和非理性预期的自我强化表述。
- 证券:中美会晤有望阶段性缓和外部不确定性,市场活跃度边际修复、IPO节奏延续改善,投行、跟投和直投仍是Q3业绩增量来源,板块低估低配并存,建议把握左侧配置机会。
- 中信证券高层换届:邹迎光出任党委书记,执掌10年有余的张佑君即将卸任退休,邹迎光预计将出任董事长。
- 上周全市场股票型ETF合计净流出5亿元、较前一周65亿元收窄;宽基ETF净流入20亿元、行业ETF净流出19亿元、主题ETF净流出8亿元、策略/风格ETF净流入1亿元。
- 银行板块上周指数+0.39%、较沪深300指数+1.91pct;截至9月24日银行板块PB(lf)估值0.70倍,2010年以来PB估值分位数28.42%,处于较低水平。
- 香港持续推进入民币国际化与跨境金融基建:香港证监会9月23日公布策略行动纲领,香港金管局与印尼央行签署合作备忘录、探讨二维码跨境支付互联互通安排。
- 美国银行业存款呈结构性流出、信贷整体增加:2026年9月9日-9月16日所有商业银行存款流出891亿美元(大型银行流出861亿美元),贷款和租赁贷款增加166亿美元。
- 南向资金9月17日-9月23日主要增持中国银行、农业银行、中信银行(5.80/4.63/3.55亿港币),截至9月23日最大持仓为建设银行3510.84亿港币、工商银行2702.17亿港币、汇丰控股2446.92亿港币。
- 保险:上周市场相对稳定、保险股跌多涨少,中国人保A收涨3%表现最好、众安在线收跌6%表现最弱;三季报之后股息政策明确且DPS有望稳健增长的公司或成投资者关注焦点。
- 美联储进一步加息预期升温:截至9月25日,市场定价10月会议维持利率3.75%-4.00%不变概率32.5%、加息25个基点概率67.5%;到12月累计加息50个基点概率56.8%。
论述逻辑
- 央行9月24日开展8000亿元MLF操作、本月加量续作2000亿元并连续三个月净投放,且9月28日至10月8日启用每日不超过10000亿元的隔夜逆回购呵护跨节流动性 → 三季度货币政策委员会例会将表述调整为“加大逆周期调节力度”并新增防范汇率羊群效应表述,确认政策加力方向 → 叠加中美会晤有望阶段性缓和外部不确定性,上周A股日均成交额19,135亿元(环比+5.7%)、两融日均余额26,462亿元、全市场ETF净流出收窄至5亿元,市场活跃度边际修复 → 证券板块低估低配并存,建议把握左侧配置机会、战略加配头部券商;银行板块PB(lf)0.70倍处2010年以来28.42%分位,逆周期加力下推荐国有大行与优质银行;保险以中国财险、中国平安等高股息龙头为配置主线。
关键展望
- 央行将于9月28日至10月8日开展隔夜逆回购操作,每日操作量不超过10000亿元,跨节流动性投放为近期核心观察窗口。
- 中信证券待履行上市公司相关程序后,邹迎光预计将出任董事长。
- 中美会晤有望阶段性缓和外部不确定性,资金再平衡下低估板块具备承接基础;投行、跟投和直投仍是券商Q3业绩增量来源。
- 保险需密切关注三季报业绩后分红政策是否有变化,个别公司分红政策相对模糊。
- 美联储议息路径:截至9月25日市场定价10月加息25个基点概率67.5%;12月维持利率不变概率5.2%、累计加息25个基点概率38.0%、累计加息50个基点概率56.8%。
- 风险提示:经济修复力度不及预期;资产质量恶化超预期。
推荐标的
- 券商—头部综合券商:中信证券A/H(买入,目标价39.59元/40.40港币)、国泰海通AH、中金公司H(买入,目标价32.57港币),关注综合实力和国际业务领跑的头部券商。
- 券商—区域并购重组结构性机会:东方证券A/H(买入,目标价12.90元/9.17港币)、东吴。
- 银行—国有大行:推荐盈利稳健+分红提升的建行H、邮储H、交行H、中行H。
- 银行—优质银行:宁波银行(买入,目标价40.04元)、南京银行(买入,目标价14.61元)、苏州银行、渝农商行A/H(A股增持目标价8.53元/H股买入目标价9.53港币)、渣打集团(增持,目标价256.12港币)。
- 银行—估值与股息性价比:平安银行(报告提及,未列目标价)。
- 保险—优质龙头与高股息:中国财险(ttm股息率5.5%)、中国平安(A 5.1%/H 6.0%)、中国太保(A 5.1%/H 6.4%)、新华保险(A 4.9%/H 7.0%)、中国太平(6.1%)、阳光保险(6.3%),建议配置优质龙头。
关键图表
图1. 图表 1: 周度 ETF 资金净申赎情况跟踪

图2. 图表 4: A 股日均融资余额
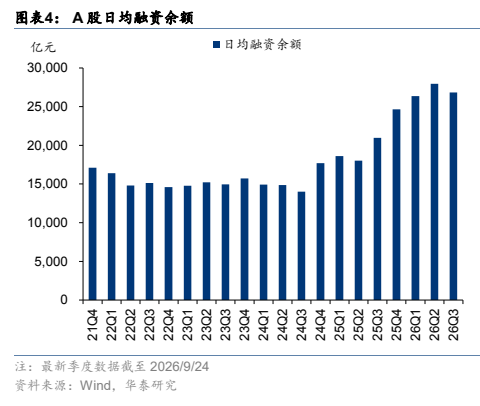
图3. 图表 8: 美国所有商业银行贷款和租赁贷款变动
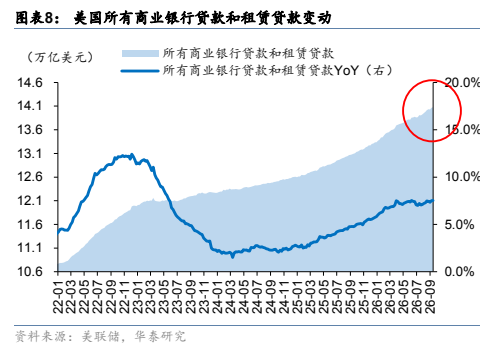
图4. 图表 11: 南向资金持仓银行个股市值前五(截至 9 月 23 日)
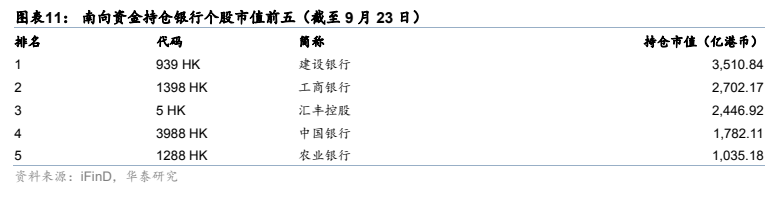
图5. 图表 15: 公司动态
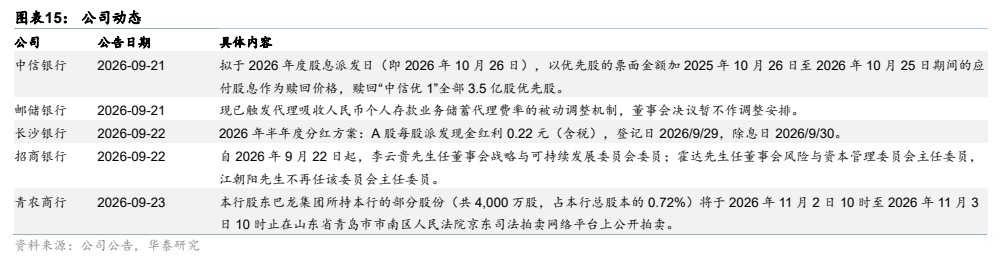
图6. 图表 19: 银行股表现前五(2026 年 9 月 21 日- 2026 年 9 月 24 日)
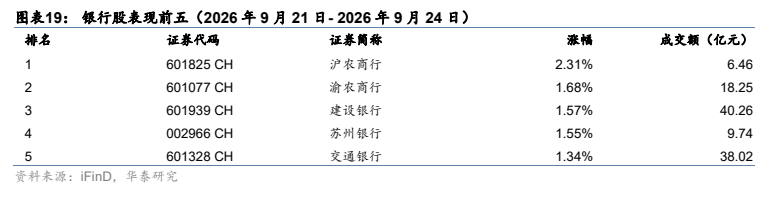
图7. 图表 22: 上市银行 A/H 股溢价率(截至 2026 年 9 月 24 日)
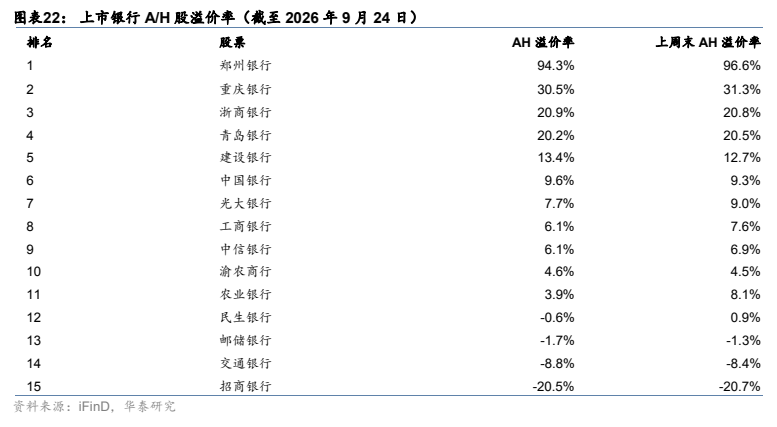
图8. 图表 26: 银行指数 PE-Band(截至 9 月 24 日)
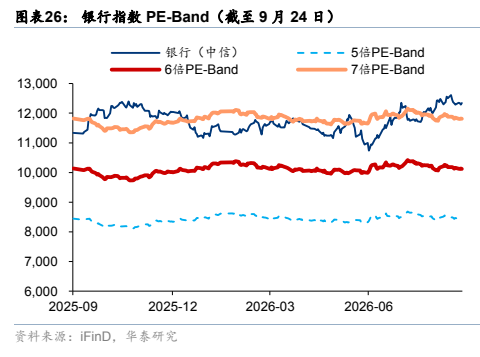
图9. 图表 29: 港股银行成交额及占比

图10. 图表 34: 金融板块涨跌幅全球对比(9/21-9/25)
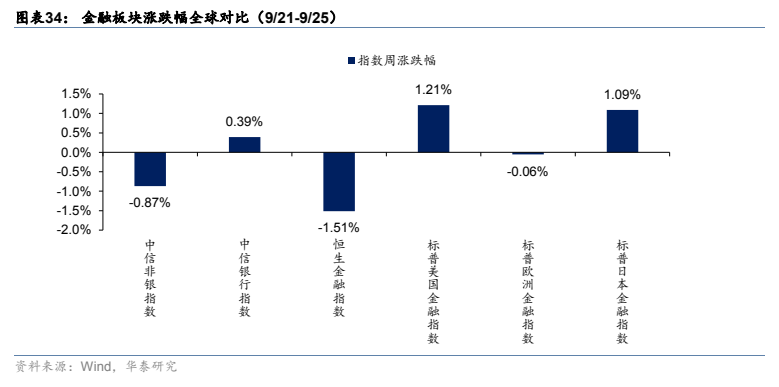
图11. 图表 38: 全球市场租赁估值比较(截至 2026 年 9 月 25 日)
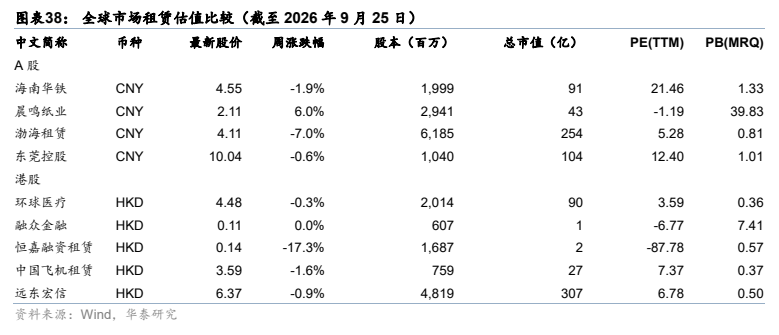
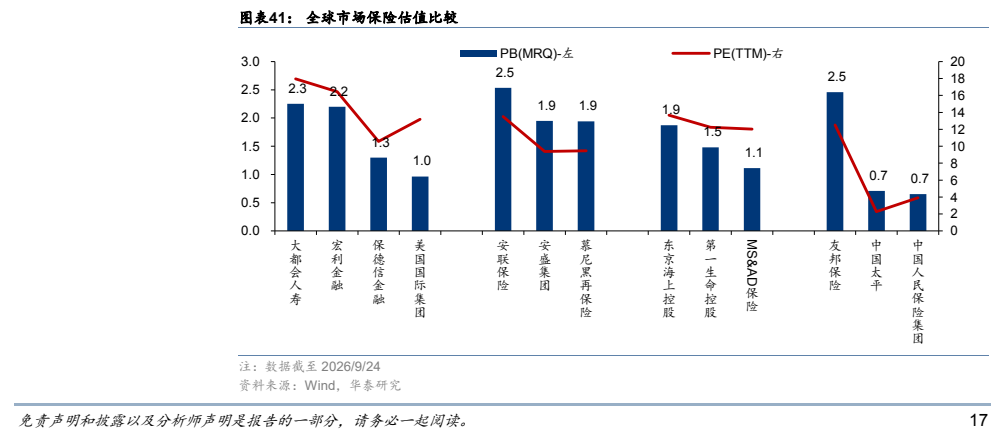
图12. 图表 41: 全球市场保险估值比较