渤海证券 A股市场2026年四季度投资策略报告:A股流动性将改善,市场震荡回升可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告核心结论是A股流动性供给将缓步改善、市场有望在震荡中逐步实现回升。 宏观层面,8月出口同比增长25.0%,1-8月集成电路出口同比增速达103.7%,经济数据虽整体偏弱但结构向新向优;1-8月固定资产投资同比下降7.2%、房地产投资下降19.9%,8月社零同比增长0.40%,经济向好态势未变。 海外方面,美联储9月加息25BP至3.75%-4%,点阵图显示年内至少再加息一次、2026年利率中值上调至4.1%、降息推迟至2028年以后,市场定价较点阵图更鹰,10月加息预期已抬升至65.9%,紧缩预期充分定价后估值端压力将获一定释放;国内四季度货币政策延续“适度宽松”,三季度DR001均值较二季度回升9BP至1.39%。 A股资金面上,中长期资金维持入市预期(7月维稳阶段中国国新动用超500亿元、中国诚通累计买入近百亿元、国寿单日净买入超100亿元),公募基金改革深化推动规模扩张,两融7月单月回落4068亿元后企稳,四季度IPO供给预计在600亿上下、产业资本净减持维持低位。 业绩端2026Q2全A单季归母净利同比增长29.4%,AI驱动科技盈利高增(电子232.4%)。 报告认为沪指调整至3900点下方后风险已有效出清,三季报阶段是新一轮行情布局起点,11月业绩真空期将带来更大空间。 行业配置延续“景气+红利”哑铃型策略,重点关注算力板块、医药生物行业和红利板块三大方向。
主要观点
- 8月出口同比增长25.0%,1-8月集成电路出口同比增速达103.7%,主要受全球AI需求景气拉动;四季度出口面临高利率与基数走高压力,预计呈现“高位缓降”特征。
- 投资与消费整体偏弱:1-8月固定资产投资同比下降7.2%,其中基建-4.0%、制造业-2.3%、房地产-19.9%,8月社零同比增长0.40%;但结构向新向优提供韧性,经济向好态势未变。
- 美联储9月议息会议将联邦基金利率目标区间上调25BP至3.75%-4%;点阵图显示18位官员中16位预计年内至少再加息一次,2026年利率预测中值由3.8%上调至4.1%,2027年由3.6%上调至4.1%,降息推迟至2028年以后。
- 市场定价较点阵图更鹰:截至9月28日市场预期年内或有两次加息、明年上半年再加息两次,对10月底议息会议加息的预期抬升至65.9%;伴随紧缩预期充分定价,估值端压力将获一定释放。
- 国内四季度货币政策延续“适度宽松”基调,三季度DR001平均水平较二季度回升9BP至1.39%;若经济增长与内需修复斜率、银行净息差及美联储加息路径未明显恶化,政策更可能以结构性工具和流动性精准投放为主。
- 中长期资金持续加码A股并发挥稳定器功能:7月维稳阶段,中国国新已使用股票回购增持专项再贷款及配套资金超500亿元,中国诚通累计买入近百亿元,国寿系单日净买入超100亿元,北京、上海、陕西等地国资平台相继发声增持。
- 公募基金改革“棋至中盘”,规模将延续增长、走向质和量双升;两融融资余额7月单月回落4068亿元、回吐二季度全部涨幅后自8月起企稳,风险释放较充分,向上存在弹性。
- 股票供给压力较小:三季度IPO大增主要源自长鑫科技、规模难以复制,四季度IPO将回归常态、季度供给规模预计在600亿上下;再融资潜在回升的资金并非来自二级市场,产业资本净减持维持低位。
- 2026Q2全A/全A(非金融两油)单季归母净利同比增速分别达29.4%和26.2%,较2026Q1回升20.1和9.6个百分点;净利率扩张集中于部分景气领域,以AI为驱动的科技企业盈利高增成为上市公司盈利改善的重要引擎。
- 三季度A股高位下跌后止跌筑底,申万一级行业涨跌参半:具备红利属性的煤炭领涨,石油石化、农林牧渔涨幅居前;四季度行业配置延续“景气+红利”的哑铃型策略。
- AI景气显著占优且有望延续至2027年:Token日度调用量(7日滚动均值)达20.8万亿tokens/天、较6月底增长约2.1倍;北美四大云厂商2026年资本开支指引中值预计达7325亿美元、较2025年增长约94%;阿里、腾讯2026Q2资本开支合计1205亿元、同比增长108%;DDR5现货-合约溢价率一度达78%后重回升势。
- 二季度业绩印证细分景气线索:电子单季归母净利同比增长232.4%、非银金融134.8%、煤炭66.5%、医药生物12.5%;报告据此在AI算力之外,提示医药生物与红利板块的机会。
论述逻辑
- 8月出口同比增长25.0%、集成电路出口同比增速103.7%叠加经济结构向新向优 → 判断经济向好态势未变;美联储加息25BP落地且市场对紧缩的定价已较点阵图更鹰 → 估值端压力将获一定释放;国内货币政策延续“适度宽松” → 政策更可能以结构性工具和流动性精准投放为主;资金端中长期资金入市、公募规模扩张、两融企稳且向上弹性大,供给端IPO约600亿上下、净减持低位 → A股流动性供需扰动趋势性缓解、供给缓步改善;业绩端全A单季归母净利同比增长29.4%、AI驱动盈利高增,叠加沪指3900点下方风险有效出清、估值总体回归合理 → 预计A股震荡中逐步回升、三季报阶段为新一轮行情布局起点;由此推出“景气+红利”哑铃型配置,聚焦算力板块、医药生物与红利板块。
关键展望
- 10月底美联储议息会议是近期关键验证点:市场对此次会议加息的预期已抬升至65.9%,年内或有两次加息、明年上半年再加息两次。
- 四季度出口同比增速预计呈“高位缓降”特征;基建投资有望逐步企稳回暖,房地产投资预计延续偏弱运行,消费延续低位增长。
- 三季报是业绩端最大考验:AI领域持续景气能否对冲工业企业盈利增速的潜在回落风险;10月进入三季报披露阶段,年底市场定价基准将从“当年盈利”切换至“次年盈利”。
- 11月进入业绩真空期,有利于情绪回暖和成长题材热度上升;四季度适宜在大市值价值与成长之间进行平衡配置。
- AI景气有望延续至2027年;存储订单需求旺盛叠加四季度合约谈判窗口,为四季度乃至2027年一季度合约价续涨提供支撑。
- 风险提示:海外利率超预期上行、行业景气不及预期、地缘政治风险、会议和政策理解不到位的风险。
推荐标的
- 报告未明确给出推荐标的(属策略报告,未涉及个股评级与目标价),建议在行业层面进行“景气+红利”哑铃型配置。
- AI算力板块:AI景气显著占优且有望延续至2027年,叠加国产算力链渗透率逐步提升,四季度可重点关注其投资机会。
- 医药生物行业:美国拟允许多数中国药品继续开展授权交易,创新药对外授权政策风险下降,叠加AI融合化发展持续赋能与资金均衡配置倾向。
- 红利板块:市场绝对主线仍待确认,叠加中长期资金入市将获推进,配置价值仍存。
关键图表
图1. 8 月出口延续景气

图2. 8 月社零同比保持正增长

图3. 存间机构质押式回购利率日度变化

图4. 表 2: 7 月股市维稳阶段机构的实际行动

图5. 股票型和混合型基金发行只数

图6. 融资规模变动情况

图7. 沪深京市场成交金额
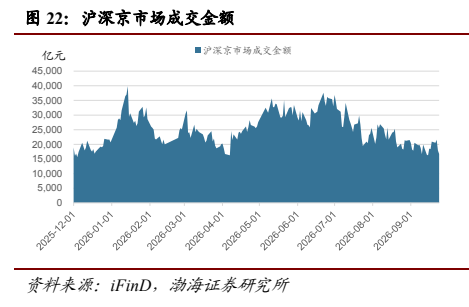
图8. 2026Q2 各板块单季营收同比增速均现改善
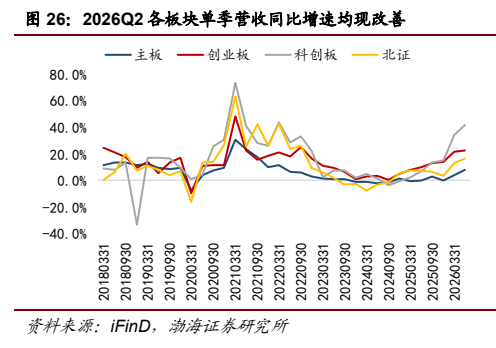
图9. 上证综指、沪深 300、创业板指、科创 50 涨跌幅走势
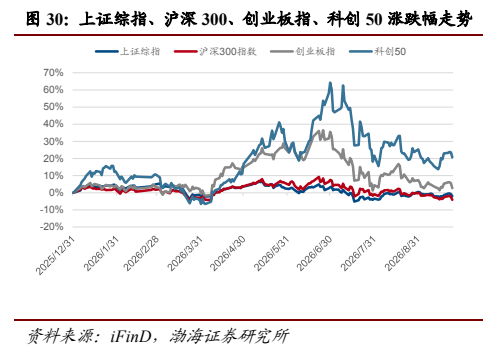
图10. 沪深 300 与创业板综、科创综指动态市净率比值变化

图11. 北美云厂商 2026 年资本开支规模整体上修

图12. 各行业 2026Q2 与 2026Q1 的归母净利同比增速情况
