国泰海通证券 核心资产溢价凸显,行业投资转向深耕
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026 年 1-3Q 全国 355 个样本城市土地市场量缩价升:供应建面 55567 万平方米,同比下滑 13.0%;成交建面 36146 万平方米,同比下滑 25.2%;成交金额 12483 亿元,同比下滑 21.0%;成交楼面均价 3454 元/平方米,同比上升 5.5%。 结构上一线城市供需扩容,供应与成交建面均为 1146 万平方米,同比分别+13.1%和+25.1%,平均溢价率 15.7%、同比提升 3.1pct;二线、三四线成交则分别同比下滑 32.8%和 24.0%。 核心城市热度稳固,全国 TOP20 城市宅地出让金占全国比重 60%,较 2025 年全年提升 8 个百分点,上海/广州/深圳/杭州平均溢价率分别为 13.5%/17.1%/53.3%/28.6%。 房企端 11 家权益拿地金额过 100 亿的重点房企中 9 家为央国企,越秀地产、国贸地产拿地强度超 70%,其余房企整体拿地强度同比回落。 报告认为核心资产溢价凸显、行业投资转向深耕,行业将迈入格局和盈利稳定、蓝筹基本面持续优化阶段,当前 AH 房地产板块总市值与行业经济地位不匹配,维持行业增持评级,推荐保利发展、招商蛇口、金地集团、中国海外发展、龙湖集团及华润万象生活等物业类标的。 风险为政策不及预期和基本面下行。
主要观点
- 供给端整体收缩、一线逆势扩容:2026 年 1-3Q 全国样本城市土地供应建面 55567 万平方米,同比下滑 13.0%,其中一线供应 1146 万平方米同比+13.1%,二线、三四线分别 10647、43775 万平方米,同比-23.7%、-10.5%。
- 成交端量缩价升:土地成交建面 36146 万平方米,同比下滑 25.2%;成交金额 12483 亿元,同比下滑 21.0%;成交楼面均价 3454 元/平方米,同比上升 5.5%;平均溢价率 4.1%,同比下降 0.8pct。
- 一线城市供需两端同步扩容:成交建面 1146 万平方米,同比+25.1%;成交金额 3378 亿元,同比+21.3%。
- 非核心梯队同步收缩:二线成交建面 7798 万平方米、同比-32.8%,成交金额 4244 亿元、同比-36.9%;三四线成交建面 27202 万平方米、同比-24.0%,成交金额 4861 亿元、同比-22.8%。
- 楼面均价分化:一线 29454 元/平方米、同比-3.1%;二线 5442 元/平方米、同比-6.0%;三四线 1787 元/平方米、同比+1.5%。
- 一线溢价率持续抬升:全国平均溢价率 4.1%、同比-0.8pct;一线 15.7%、同比+3.1pct;二线 7.4%、同比-1.7pct;三四线 2.7%、同比-0.7pct。
- 核心城市土拍热度稳固:全国 TOP20 城市宅地出让金占全国比重 60%,较 2025 年全年提升 8 个百分点;上海/广州/深圳/杭州分别成交 71 宗/50 宗/11 宗/94 宗,平均溢价率 13.5%/17.1%/53.3%/28.6%。
- 央国企占据绝对主导:重点房企中 11 家 2026 年 1-3Q 权益拿地金额过 100 亿,其中 9 家为央国企(中海地产、保利发展、华润置地、招商蛇口、建发房产、中国金茂、越秀地产、保利置业、国贸地产),另有绿城中国 1 家混合所有制企业、滨江集团 1 家民企。
- 拿地强度分化:以权益拿地金额/权益销售金额衡量,越秀地产、国贸地产超过 70%,保利发展、华润置地、绿城中国、建发房产、滨江集团超过 40%,其他房企整体拿地强度同比下滑。
- 头部房企销售与拿地分化明显:保利发展 1-3Q2026 全口径销售 1812 亿元、同比-10.2%,新增土地货值 1430 亿元、同比+24.5%;华润置地销售 1646 亿元、同比+6.6%,新增货值 1381.6 亿元、同比+52.3%;招商蛇口新增货值同比-46.1%。
- 投资建议:看好行业迈入格局和盈利稳定、蓝筹基本面持续优化阶段,当前 AH 房地产板块总市值水平与行业在经济中所处地位不匹配,行业评级增持。
- 风险提示:行业面临政策不及预期风险、基本面下行风险。
论述逻辑
- 2026 年 1-3Q 全国样本城市供应建面 55567 万平方米(-13.0%)、成交建面 36146 万平方米(-25.2%)、成交金额 12483 亿元(-21.0%)同比双降 → 但结构上一线城市供需扩容(供应 1146 万平方米、+13.1%;成交 1146 万平方米、+25.1%),二线、三四线同步收缩 → 一线平均溢价率升至 15.7%(+3.1pct),TOP20 城市宅地出让金占比升至 60%(较 2025 年全年+8 个百分点),上海/广州/深圳/杭州溢价率 13.5%/17.1%/53.3%/28.6% → 核心资产溢价凸显,土地投资转向核心城市深耕 → 房企端 11 家权益拿地过百亿者中 9 家为央国企,越秀地产、国贸地产拿地强度超 70%,整体拿地强度回落、格局向央国企集中 → 报告据此判断行业迈入格局和盈利稳定、蓝筹基本面持续优化阶段,当前 AH 板块总市值与行业经济地位不匹配 → 维持行业增持评级,按开发、商住、物业、文旅四类推荐标的。
关键展望
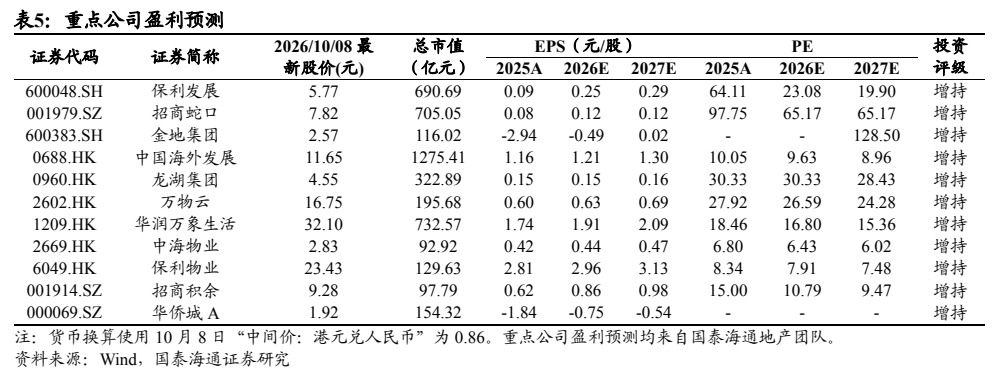
- 报告盈利预测基于 2026/10/08 收盘价:保利发展 2026E/2027E EPS 为 0.25/0.29 元、对应 PE 23.08/19.90;中国海外发展 2026E/2027E EPS 为 1.21/1.30 元、对应 PE 9.63/8.96;华润万象生活 2026E/2027E EPS 为 1.91/2.09 元、对应 PE 16.80/15.36。
- 评级基准为报告发布后 12 个月内相对沪深 300 的表现,行业增持指明显强于沪深 300 指数。
- 风险为政策不及预期风险、基本面下行风险;报告未给出其他明确的时间窗口或量化预测。
推荐标的
- 行业评级:增持(房地产)。
- 开发类 A 股:保利发展(增持,2026/10/08 股价 5.77 元、总市值 690.69 亿元,2026E EPS 0.25 元、PE 23.08)、招商蛇口(增持,7.82 元,2026E EPS 0.12 元、PE 65.17)、金地集团(增持,2.57 元,2027E EPS 0.02 元、PE 128.50)。
- 开发类 H 股:中国海外发展(增持,11.65 元,2026E EPS 1.21 元、PE 9.63)。
- 商住类:龙湖集团(增持,4.55 元,2026E EPS 0.15 元、PE 30.33)。
- 物业类:华润万象生活(增持,32.10 元,2026E EPS 1.91 元、PE 16.80)、万物云(增持,16.75 元,2026E EPS 0.63 元、PE 26.59)、中海物业(增持,2.83 元,2026E EPS 0.44 元、PE 6.43)、保利物业(增持,23.43 元,2026E EPS 2.96 元、PE 7.91)、招商积余(增持,9.28 元,2026E EPS 0.86 元、PE 10.79)。
- 文旅类:华侨城 A(增持,1.92 元,2025A/2026E/2027E EPS 为 -1.84/-0.75/-0.54 元)。
关键图表
图1. 2021-1-3Q2026 全国样本城市土地供应规模
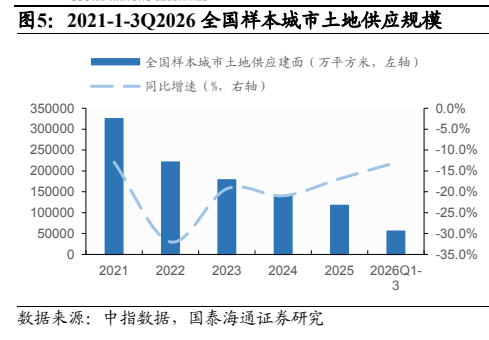
图2. 2021-1-3Q2026 一线城市土地供应规模
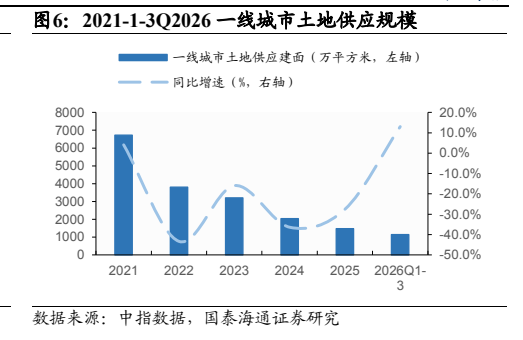
图3. 2021-1-3Q2026 全国样本城市土地成交金额
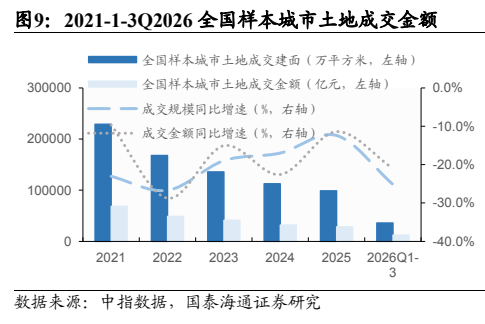
图4. 2021-1-3Q2026 一线城市土地成交金额
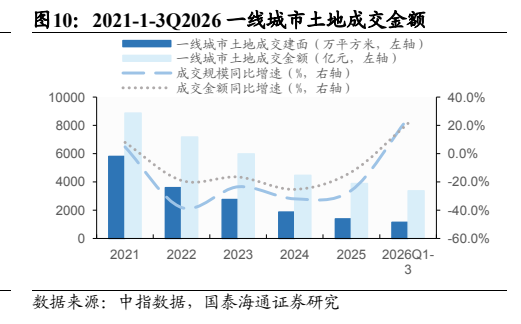
图5. 2021-1-3Q2026 全国样本城市土地成交楼面均价
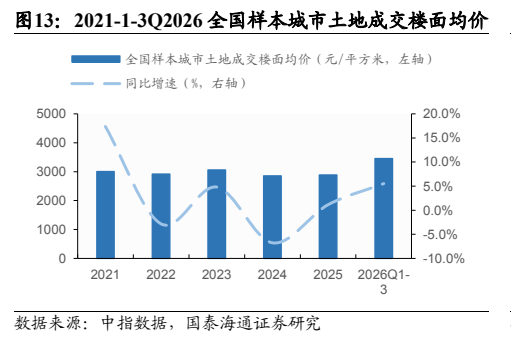
图6. 2021-1-3Q2026 一线城市土地成交楼面均价
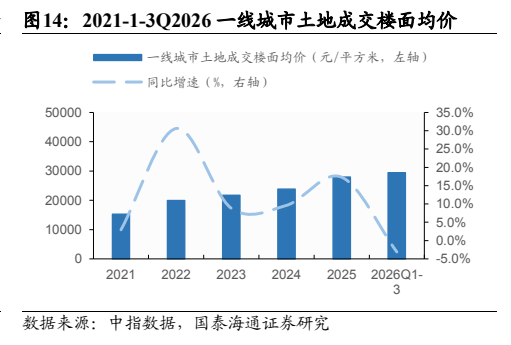
图7. 2021-1-3Q2026 全国样本城市土地平均溢价率
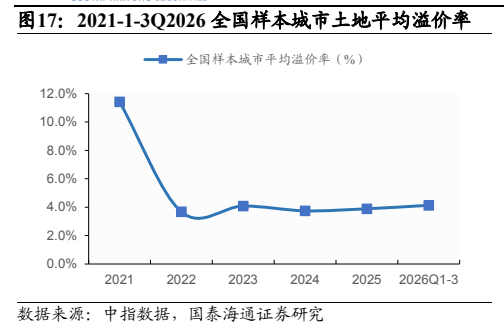
图8. 2021-1-3Q2026 一线城市土地平均溢价率
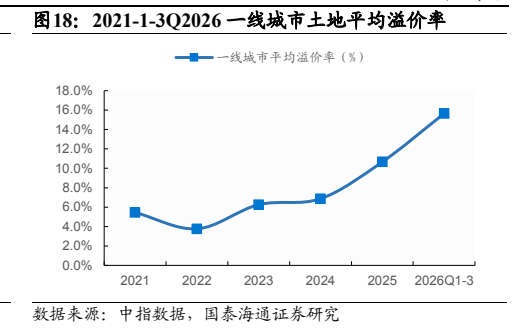
图9. 表 5: 重点公司盈利预测