首创证券 中医医疗服务行业需求扩容与供给整合共振,行业发展进入提速阶段 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
首创证券医药团队发布中医医疗服务行业简评报告,给予行业“看好”评级。 报告认为行业正由机构数量扩张为主的发展阶段,迈向需求稳健增长、供给整合提速与经营标准化的规模化发展新阶段。 2025年全国中医类医疗卫生机构达11.20万个(同比+8.0%)、中医药卫生人员123.6万人(同比+6.7%)、总诊疗人次18.5亿人次(同比+9.8%),但2024年前五大非公立中医院集团按患者人次份额仅约5.4%、按医疗服务收入份额约0.8%,集中度提升空间大。 市场规模由2019年6599亿元增至2025年10721亿元(复合增速约8.4%),预计2030年达16906亿元(2025—2030年复合增速约9.5%);医疗机构管理服务市场预计2030年达655亿元(复合增速约13.9%)。 政策端“十五五”规划明确2030年中医类总诊疗人次占比由20.2%提高至23%,叠加价格项目标准化、中医优势病种按病种付费与中药饮片集采,行业转向扩容与规范并重,头部机构凭医生资源组织化、供应链与数字化能力受益。 重点公司方面,固生堂2026H1收入16.53亿元(同比约+10.6%)、归母净利润约2.21亿元(同比约+45.5%);同仁堂医养2026H1收入约5.07亿元(同比约-12.6%),互联网医院累计线上咨询约94.4万次(同比+54.4%),并新增贵州茅台医院管理合作。 风险包括医保支付及价格调整超预期、饮片集采压缩药事收入及毛利率、核心医生流失、并购整合与新店爬坡不及预期等。
主要观点
- 行业定位:中医医疗服务需求基础稳固但供给分散,正由以机构数量扩张为主的阶段转向需求稳健增长、供给整合提速、经营标准化的新阶段,增长动力转向诊疗需求释放、同店经营提升、医生资源组织化、专病专科建设与集中度提升。
- 供需基础:2025年全国中医类医疗卫生机构11.20万个(同比+8.0%)、中医药卫生人员123.6万人(同比+6.7%)、总诊疗人次18.5亿人次(同比+9.8%);2019—2025年中医医院由5232家增至6616家,其中非公立中医医院由2525家增至3635家,但跨区域连锁经营主体仍有限。
- 集中度极低、整合空间大:2024年前五大非公立中医院集团按患者人次市场份额合计仅约5.4%、按医疗服务收入合计约0.8%;行业核心矛盾不是机构数量不足,而是优质医生、品牌、医保资质、供应链与运营能力尚未大规模组织化。
- 长期需求属性:2025年末60岁及以上人口3.23亿(占总人口约23.0%)、65岁及以上人口2.24亿;中医诊疗在疼痛、睡眠、消化、妇科、康复、慢病管理及治未病等领域复诊属性强,需求有望从单次诊疗向长期疾病管理和健康管理延伸。
- 市场空间:中医医疗服务市场规模由2019年6599亿元增至2025年10721亿元(复合增速约8.4%),预计2030年达16906亿元(2025—2030年复合增速约9.5%、五年新增超6000亿元),占整体医疗服务市场比重由约15.3%提升至约16.8%。
- 管理输出成为重要增量:中国医疗机构管理服务市场由2019年约89亿元增至2025年342亿元,预计2030年达655亿元(2025—2030年复合增速约13.9%,高于同期中医医疗服务市场增速);管理输出资本投入较低、复制速度较快,有望成为头部集团扩大服务网络的重要补充。
- 政策量化目标:2026年《中医药振兴发展“十五五”规划》明确到2030年每千人口中医类别执业医师数由0.64人提升至0.71人,中医类总诊疗人次占比由20.2%提高至23%,中医师占比达20%以上的乡镇卫生院和社区卫生服务中心比例由73.46%提升至80%,可提供6类15项以上中医适宜技术的基层机构比例由62.14%提升至80%。
- 价格与支付规范化:国家医保局规范灸法、拔罐、推拿、中医外治、针法及骨伤等中医类医疗服务价格项目;2025年以来推进中医优势病种按病种付费试点(2025-11优势病种推荐目录发布、2026-01试点地区确定),2026-08全国中药饮片联盟第二轮集采中选结果落地,行业由传统政策扶持转向扩容与规范并重。
- 商业模式分化:固生堂代表“门诊连锁+医生平台+OMO”轻资产模式,复制快、经营依赖医生供给与复诊;同仁堂医养代表“医院+基层机构+互联网医院+管理输出”综合医疗网络模式,覆盖门诊、住院、康复及管理输出。2025年单机构收入固生堂32.2百万元/家、同仁堂医养44.2百万元/家(按26家线下机构计),单次就诊收入335元/人次与541元/人次,反映两种路径不同的资产结构与经营杠杆。
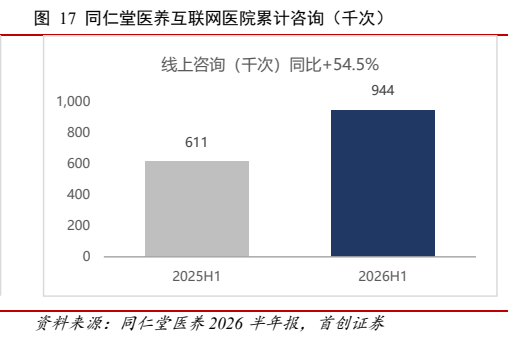
- 服务升级与数字化:未来1—3年行业向专病化、标准化和数字化方向演进,AI可应用于病历结构化、处方审核、会员CRM等环节;同仁堂医养2026H1累计会员约77.6万人(同比+1.9%)、互联网医院累计线上咨询约94.4万次(同比+54.4%),数字化服务半径正在扩大。
- 固生堂:2025年收入约32.49亿元、毛利约10.12亿元、毛利率31.2%,线下医疗机构由2024年79家增至2025年101家,收入结构线下占92%;2026H1收入16.53亿元(同比约+10.6%)、归母净利润约2.21亿元(同比约+45.5%)、医疗健康解决方案收入约16.45亿元(同比+10.8%),规模效应有望继续改善运营效率。
- 同仁堂医养:2021—2022年收入由6.90亿元增至9.11亿元(2022年同比+32.1%)但仍亏损,2023年收入11.53亿元(同比+26.6%)并实现扭亏,2024—2025年收入11.75亿元和11.71亿元、毛利率稳定在18.9%左右;2026H1收入约5.07亿元(同比约-12.6%),拥有13家自有机构(7家医院、3家门诊部、3家诊所)并管理13家机构,2026年新增贵州茅台医院管理合作。
论述逻辑
- 人口老龄化、慢病及长期健康管理需求提升、居民中医诊疗接受度提高与政策持续支持 → 2025年中医类总诊疗人次达18.5亿人次(同比+9.8%),市场规模10721亿元并有望以约9.5%的复合增速向2030年16906亿元扩容 → 但供给端分散,2024年前五大非公立中医院集团患者人次份额仅约5.4%、服务收入份额约0.8%,优质医生、品牌、医保资质、供应链与运营能力尚未大规模组织化 → 价格项目标准化、中医优势病种按病种付费与饮片集采相继落地,抬高合规与成本管理门槛,传统“开方+卖药”模式可持续性下降 → 头部机构凭借医生资源组织化、专病专科能力、供应链与数字化运营构筑第二层壁垒,通过同店增长、跨区域扩张、并购整合与管理输出获取高于行业的增长 → 行业进入“需求扩容+供给整合”共振的提速阶段,报告给予行业“看好”评级,相关公司为固生堂与同仁堂医养。
关键展望
- 市场预测:弗若斯特沙利文预计中医医疗服务市场规模2030年达16906亿元(2025—2030年复合增速约9.5%),占整体医疗服务市场比重由约15.3%提升至约16.8%;医疗机构管理服务市场2030年达655亿元(复合增速约13.9%)。
- “十五五”验证点:到2030年每千人口中医类别执业医师数达0.71人、中医类总诊疗人次占全国比重达23%、两项基层达标比例均提升至80%,基层渗透率提高将为连锁门诊及医疗管理输出带来增量空间。
- 未来1—3年,政策扩容、支付改革、行业整合及经营效率提升有望推动中医医疗服务向专病化、标准化和数字化方向演进;中医优势病种按病种付费逐步进入地方实施阶段,成熟专病模式具备更大复制空间。
- 风险提示:医保支付及医疗服务价格调整幅度超预期;中药饮片集采导致药事收入及毛利率承压;核心医生流失、医疗质量及处方合规风险;并购后医生留存、文化及运营整合不及预期;新建机构爬坡慢于预期、固定成本拖累盈利;行业竞争加剧及诊疗人次增长不及预期。
推荐标的
- 行业评级:“看好”(行业超越整体市场表现),报告未给出个股评级与目标价。
- 固生堂:“门诊连锁+医生平台+OMO”模式龙头,报告列为投资建议相关公司;2025年收入约32.49亿元、毛利率31.2%、线下机构101家,2026H1收入16.53亿元(同比约+10.6%)、归母净利润约2.21亿元(同比约+45.5%),受益于轻资产复制与同店增长。
- 同仁堂医养:“医院+基层机构+互联网医院+管理输出”综合医疗服务平台,报告列为投资建议相关公司;2025年收入11.71亿元、毛利率约18.9%,2026H1收入约5.07亿元(同比约-12.6%),2026年新增贵州茅台医院管理合作,管理输出业务继续拓展。
关键图表
图1. 年中医服务供给:中医类医疗卫生机构(个)
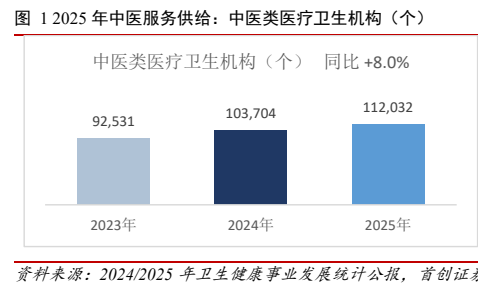
图2. 年中医服务供给:中医药卫生人员(万人)
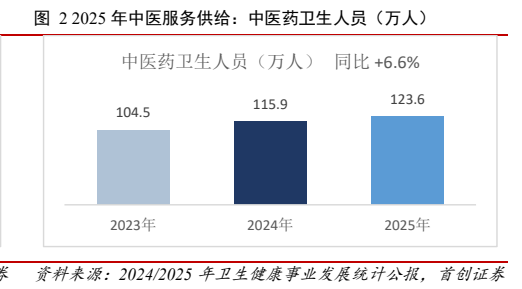
图3. 岁及以上人口继续扩容(万人,右轴为占比)
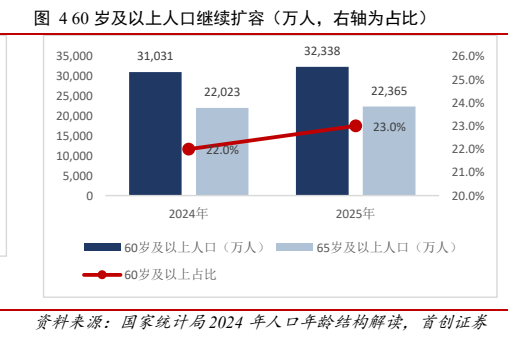
图4. 中国中医医疗服务市场规模(亿元)
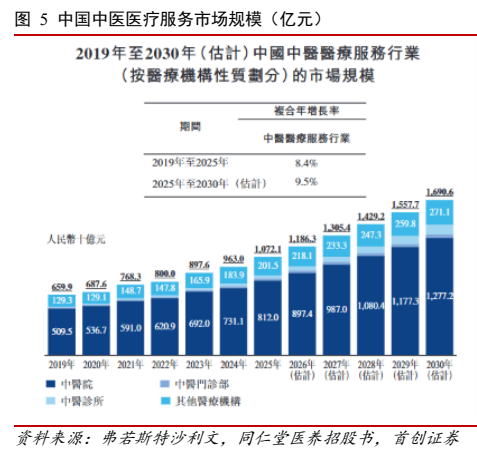
图5. 中国医疗机构管理服务市场(亿元)
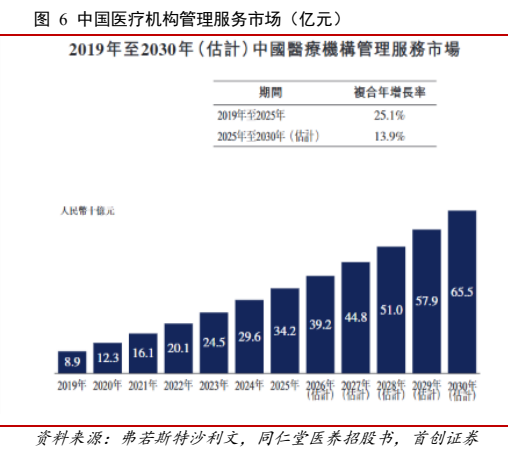
图6. 十五五核心占比目标(2025基线vs 2030目标)
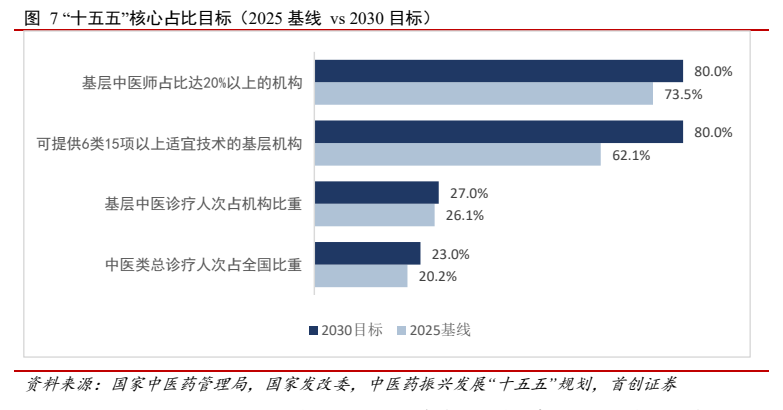
图7. 同仁堂医养业务板块
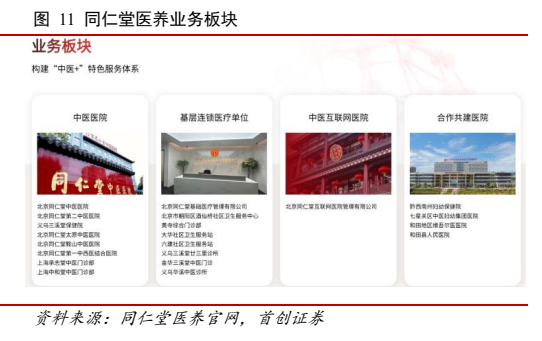
图9. 年固生堂和同仁堂医养单机构收入(百万元/家)
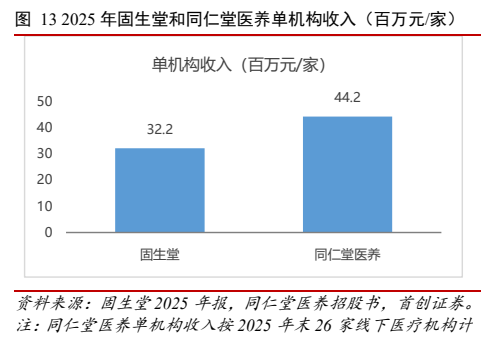
图10. 年固生堂和同仁堂医养单次就诊收入(元/人次)
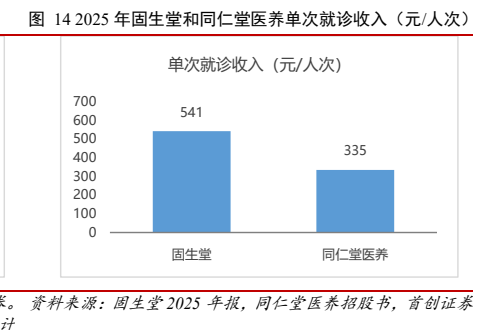
图11. 同仁堂医养会员累计人数(万人)
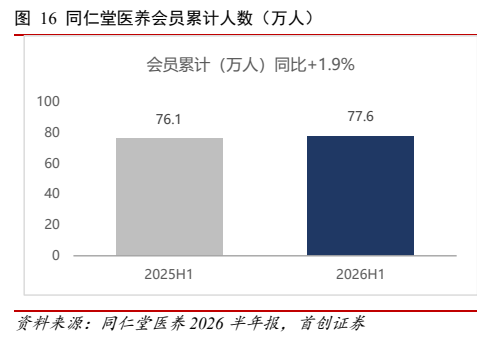
图12. 同仁堂医养互联网医院累计咨询(千次)