东方证券 税收增速边际放缓,土地收入稍有改善——8月财政数据点评
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
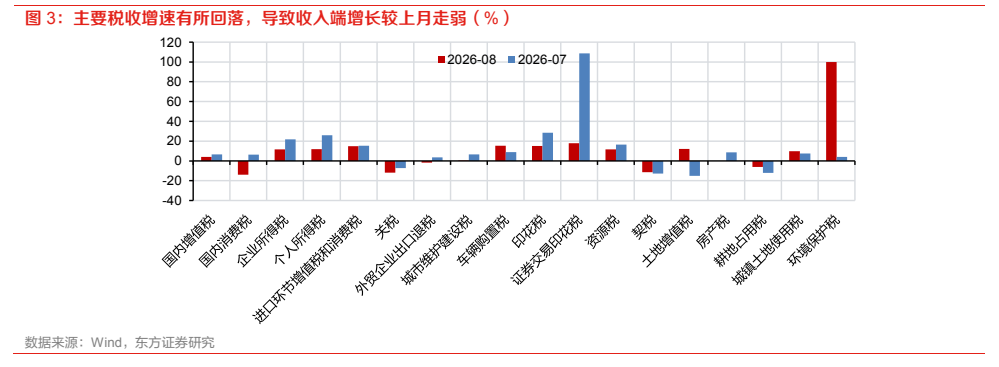
东方证券针对2026年8月财政数据指出,受税收波动影响,8月一般公共预算收入同比增长4.7%,较7月的11.7%有所回落,其中地方本级收入同比仅增长0.7%,明显弱于中央的9.3%。 各类税种增速折射出经济分化态势,增值税保持4%增长,消费税当月同比下滑14%,企业与个人所得税则分别同比增长11.6%和11.8%,证券交易印花税同比大幅放缓90.7个百分点至17.9%。 一般公共预算支出同比下降0.1%,依然弱于收入端,拖累主要来自地方支出同比下降1.1%。 全国政府性基金预算收入降幅收窄至-3.8%,地方本级降幅收窄至-10.3%。 机构认为,在隐债严监管与现房销售政策约束下地方支出空间受限,稳增长仍需依靠战略投资及8000亿元新型政策性金融工具落地保障。
主要观点
- 8月一般公共预算收入增速回落至4.7%,中央与地方收入分化格局延续。
- 工业和服务业支撑增值税平稳增长,重点消费品乏力导致消费税当月同比-14%。
- 部分电池消费税政策出台,分阶段征税制度有利于未来消费税增收。
- 科技与有色行业利润带动所得税维持两位数高增,股市降温致使印花税增速骤降。
- 8月财政支出由微增转为基本持平,地方支出降幅扩大是主要拖累因素。
- 支出结构分化显著,科技与民生类支出保持提速,基建与文旅社区类持续偏弱。
- 全国与地方政府性基金预算收入降幅均明显收窄,但地方财政稳定性仍受现房新政考验。
- 财政纪律严控隐性债务,下半年稳增长动力需转向重大战略项目与新型政策性金融工具。
论述逻辑
- 8月主要税种(增值税、消费税、印花税)增速减速且土地链条与债务约束加剧地方财政承压 -> 导致一般公共预算收入(同比+4.7%)与支出(同比-0.1%)双双走弱,呈现央强地弱与支出分化 -> 推导出地方自主稳增长空间依然受限,后续宏观稳增长需倚重战略投资、央国企重大项目及8000亿元新型政策性金融工具的协同落地。
关键展望
- 消费税征收范围有序扩张,电池产品将于2026年9月与2027年9月分步上调消费税税率。
- 现房销售政策预计将对土地出让收入形成持续考验,影响地方收入稳定性。
- 8000亿元新型政策性金融工具正陆续落地,下半年财政节奏整体好于上半年。
- 警惕地缘事件与海外加息扩大化影响全球流动性,以及下半年国内财政力度不及预期的风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 总体来看目前政府收入增速强于支出(%)
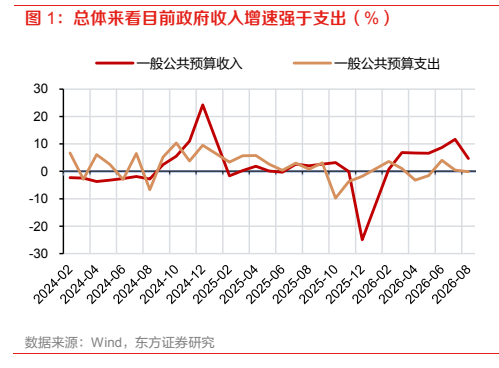
图2. 8 月科技支出大幅提升(%)
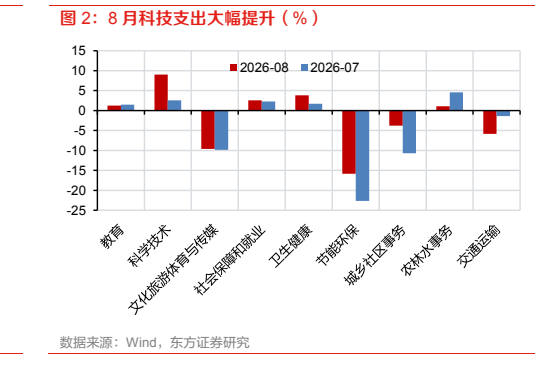
图3. 主要税收增速有所回落,导致收入端增长较上月走弱(%)