伯恩斯坦 丰田汽车(7203.JP)丰田之屋:展示通往20% ROE的路径
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦给予丰田汽车(7203.JP)Outperform评级,目标价JPY 4,100.00,较2026年9月28日收盘价JPY 2,986.50有37%上行空间,估值基于1.19x reset PBR乘以FY3/28 BPS预估JPY 3,490。 作为丰田之屋系列的一部分,本报告将丰田的战略举措转化为量化财务路线图,论证FY3/31前实现20% ROE的可行路径。 分子端,预计营业利润从FY3/26的JPY 3.8 tn增至FY3/31的JPY 7.1 tn,驱动力为销量/结构(+JPY 922 bn)、价值链(+JPY 875 bn)、COGS削减(+JPY 758 bn)和SG&A优化(+JPY 682 bn);全球销量从9.6 mn units增至11.0 mn units,HEV渗透率预计FY3/28升至50%以上。 净利润预计从FY3/27E的JPY 4.4 tn增长53%至FY3/31E的JPY 6.7 tn,但仅靠盈利增长ROE只能到15.0%。 分母端,报告模拟累计JPY 20.3 tn回购(年均JPY 4.0 tn),资金主要来自解除与日本金融机构及关联法人的交叉持股,使股东权益从JPY 39.9 tn降至JPY 32.3 tn,从而达成20% ROE目标。 Q1已宣布JPY 1.0 tn回购,报告认为本财年内仍有追加空间,持续回购将成为重估催化剂。 主要下行风险是美国进口关税上升、HEV需求放缓和日本国内生产恢复延迟。
主要观点
- 丰田自首次提出20% ROE目标以来相关披露持续增加,但完整量化路径此前未完全清晰;本报告将战略举措转化为财务路线图,评估FY3/31前达成20% ROE所需条件。
- 分子端扩利:预计营业利润从FY3/26的JPY 3.8 tn增至FY3/31的JPY 7.1 tn,净利润从FY3/27E的JPY 4.4 tn增长53%至FY3/31E的JPY 6.7 tn。
- 营业利润桥中最大贡献为销量/结构效应(+JPY 922 bn):全球销量从FY3/26的9.6 mn units增至FY3/31E的11.0 mn units,HEV渗透率预计FY3/28从mid-40%区间升至50%以上,其后随BEV放量而回落。
- 电动化盈利结构上,HEV单车利润最高,仍是电动化盈利增长的主要驱动;BEV放量及成本下降过程中,边际利润在整个预测期保持正值。
- 价值链利润预计从目前JPY 2.1 tn增至JPY 3.0 tn(+JPY 875 bn);目前Aftermarket约占价值链利润的~60%、Sales Finance约~30%、Connected约~10%,Connected是受SDV技术与Arene软件平台驱动的长期增长领域。
- 成本端合计贡献约JPY 1.4 tn:COGS削减+JPY 758 bn、固定成本/SG&A优化+JPY 682 bn;营业利润率从FY3/24峰值11.9%降至FY3/26的7.4%后,有望随销量扩张与成本管控回升至此前峰值水平。
- 额外上行潜力来自机器人业务:估计最终可能每年产生约JPY 1 tn收入。
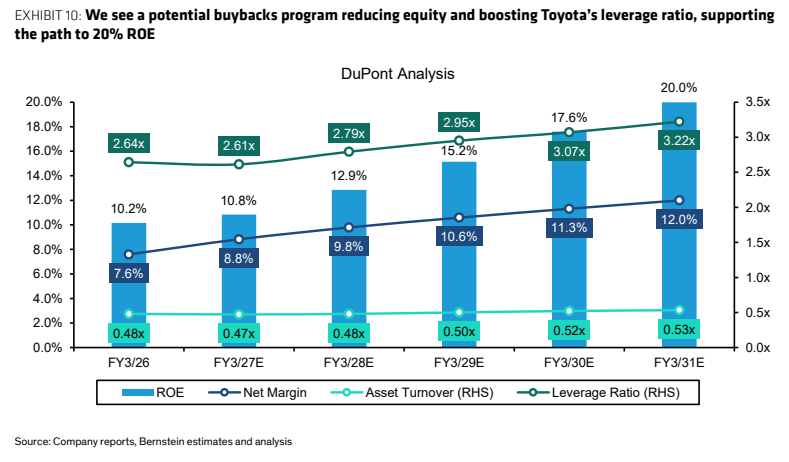
- 分母端:仅靠盈利增长ROE只能达到15.0%;模拟显示需要累计JPY 20.3 tn回购(年均JPY 4.0 tn),使股东权益从FY3/26的JPY 39.9 tn降至FY3/31的JPY 32.3 tn,方能达成20% ROE目标。
- 交叉持股解除对象包括日本金融机构、上市供应链关联企业(Denso与Aisin)及其他上市企业;Q1已宣布JPY 1.0 tn回购,报告认为本财年内存在追加空间,持续回购执行可成为有意义的重估催化剂。
- 评级与估值:Outperform,目标价JPY 4,100.00,隐含37%上行空间;F26E/F27E EPS预估为341.54/386.98日元,对应P/E 8.7x/7.7x,股息率3.3%。
- 主要下行风险为美国进口关税上升、HEV需求放缓和日本国内生产恢复延迟。
论述逻辑
- 丰田提出20% ROE目标但量化路径此前不清晰 → 伯恩斯坦将战略举措翻译为财务路线图:分子端,销量/结构(+JPY 922 bn,全球销量9.6 mn→11.0 mn units、HEV渗透率FY3/28超50%)+价值链(+JPY 875 bn)+COGS削减(+JPY 758 bn)+SG&A优化(+JPY 682 bn),推动营业利润从FY3/26的JPY 3.8 tn增至FY3/31的JPY 7.1 tn、净利润达JPY 6.7 tn → 但仅靠盈利增长ROE只到15.0% → 因此需要分母端资本回报:模拟累计JPY 20.3 tn回购(年均JPY 4.0 tn),资金主要来自解除日本金融机构、Denso与Aisin及其他上市企业交叉持股,股东权益从JPY 39.9 tn降至JPY 32.3 tn → ROE达成20%目标 → Q1已宣布JPY 1.0 tn回购且年内有追加空间,回购同时向市场传递管理层承诺,构成重估催化剂 → 以1.19x reset PBR乘以FY3/28 BPS预估JPY 3,490得出目标价JPY 4,100,维持Outperform评级。
关键展望
- 20% ROE目标以FY3/31为验证时点;HEV渗透率预计FY3/28超过50%,其后随BEV放量而回落。
- 本财年内可能出现追加回购:Q1宣布JPY 1.0 tn回购后仍有追加空间,持续回购执行是潜在重估催化剂。
- 若仅靠盈利增长,FY3/31 ROE为15.0%;达成20%需要累计JPY 20.3 tn回购、股东权益降至JPY 32.3 tn。
- 风险窗口:美国进口关税上升、HEV需求放缓、国内生产恢复延迟为报告明确列出的三大下行风险。
推荐标的
- 丰田汽车(7203.JP):Outperform,目标价JPY 4,100.00,较2026年9月28日收盘价JPY 2,986.50有37%上行空间;理由是通往FY3/31 20% ROE的量化路径叠加回购重估催化;估值采用reset PBR 1.19x对应FY3/28 BPS预估JPY 3,490。
- Denso与Aisin:仅在交叉持股解除并回购的情景中被提及(与日本金融机构及其他上市企业并列),报告未对这两家公司给出评级或目标价。
关键图表
图1. 我们展示了丰田实现20% ROE的可信路径:预计净利润从FY3/26的3.8万亿日元增至FY3/31的7.1万亿日元,权益从FY3/26的39.9万亿日元降至32.2万亿日元
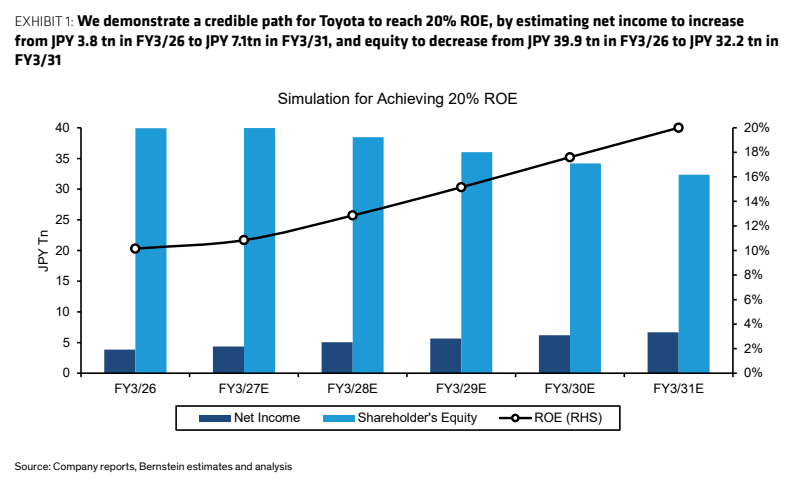
图2. 我们预计xEV渗透率在预测期内上升,短期HEV增长、长期BEV增长(动力总成结构)
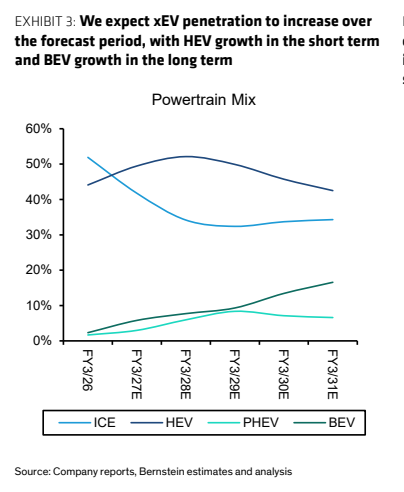
图3. 我们预计即使BEV渗透率上升,预测期内边际利润仍将保持正值,因HEV盈利能力将为BEV提供支撑
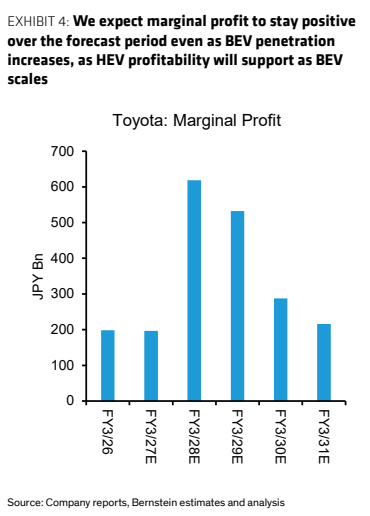
图4. 价值链利润目前由金融和售后业务驱动,但我们认为在SDV举措引领下,互联业务板块将成为未来的驱动因素
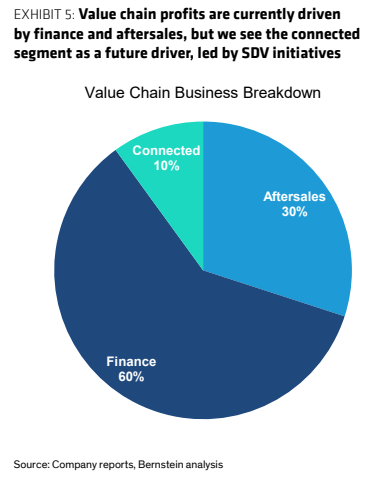
图5. 我们预计销货成本占营收比例将下降,因为我们预期成本削减将更具纪律性
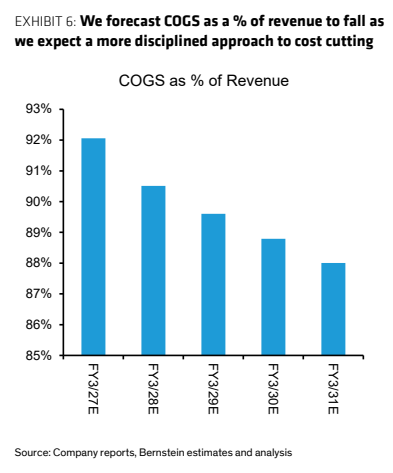
图6. 我们还预计销售及管理费用占营收比例将下降,回落至FY3/24固定成本峰值水平(销售及管理费用占营收比例)
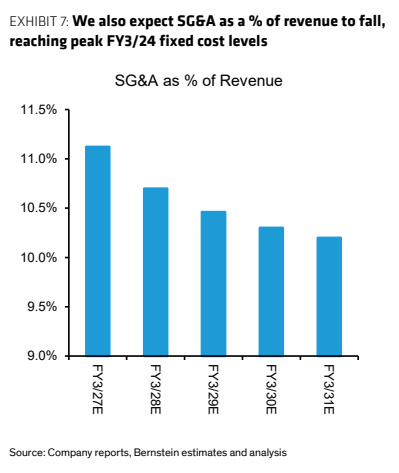
图7. 我们模拟了激进的回购情景以缩减丰田的权益基础
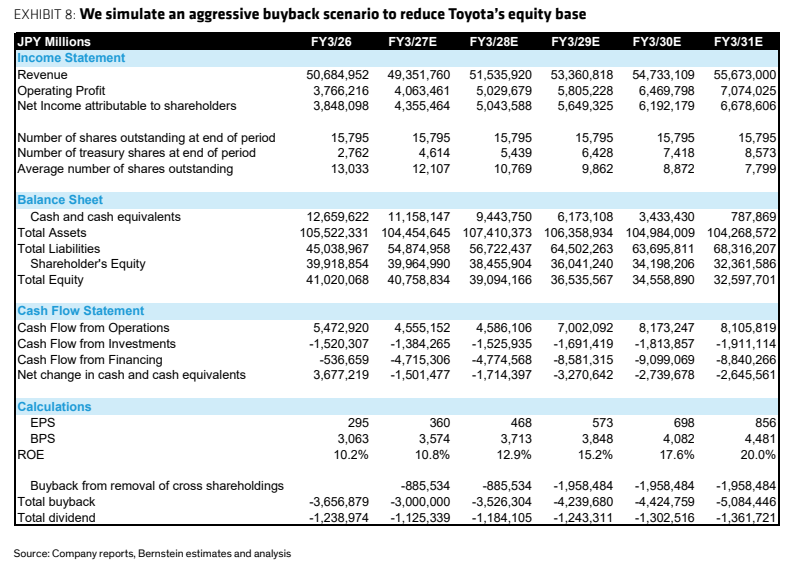
图8. 我们认为与日本金融机构、上市供应链关联公司及其他上市企业之间的交叉持股存在解除空间并进行回购
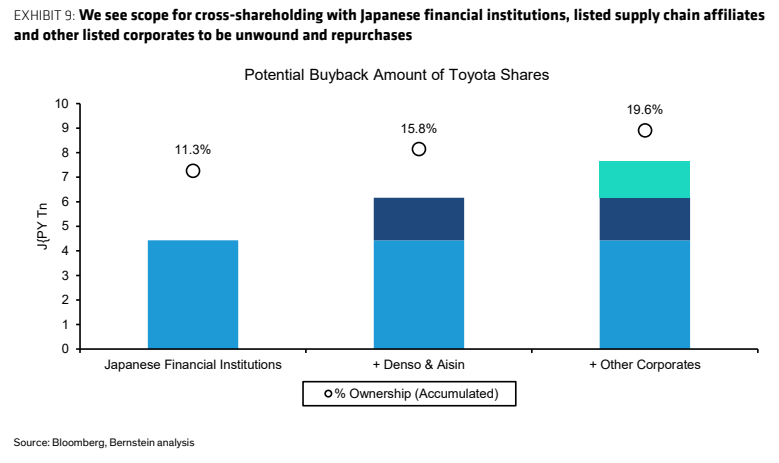
图9. 我们认为潜在的回购计划将减少权益并提升丰田杠杆率,助力实现20% ROE的路径