伯恩斯坦 全球物流:供应链进展观察:需求违背宏观不利因素
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦这份供应链月度观察报告指出,尽管存在地缘政治冲突、通胀与油价上涨等宏观不利因素,全球货运市场仍保持韧性,物流股表现强劲:马士基年初至今上涨 60%,DHL 上涨 23%。 海运运价仍高于冲突前水平一倍以上,SCFI 较冲突前上涨 177%,WCI 上涨 137%,7 月海运货量同比增长 4.5%;受码头拥堵支撑,运价维持高位,即使承运人逐步恢复红海和苏伊士通行,拥堵与旺季需求仍支撑运价,但航线正常化叠加 2028 年前大量新船交付可能对运价构成压力。 航空货运市场异常强劲,运价较冲突前高出 30-35%,行业航空货运收入增长约 30%,计费重量以中个位数增速增长。 美国现货整车运价(不含燃油)本月同比上涨 48%,高于 5 月的 34%,主要由供给端收紧驱动。 8 月 PMI 保持强劲:美国 54.6(环比 -1.0)、中国 51.5(环比 +0.6)、欧洲 52.7(环比 +0.8)。 整体经营环境对近期盈利有利。
主要观点
- 报告核心结论:尽管地缘政治与宏观不利因素存在,货运市场保持韧性,经营环境对近期盈利有利,供应链复杂性持续支撑货代定价与需求。
- 物流股强劲:马士基年初至今上涨 60%,DHL 上涨 23%。
- 海运:运价仍为冲突前水平两倍以上;SCFI 较冲突前上涨 177%,WCI 上涨 137%;7 月海运货量同比增长 4.5%。
- 需求韧性由远东出口强劲、终端消费稳健与持续旺季活动支撑,码头拥堵收紧运力并支撑运价;红海与苏伊士通行逐步恢复有助于有效运力回升,但拥堵与季节需求使运价维持高位。
- 展望:航线正常化叠加 2028 年前大量新船交付可能增加供给、压制运价,除非持续瓶颈能继续吸收运力;报告指出行业集装箱船订单簿高企意味着该商品化、价格接受型行业的运价环境在中期内将持续承压。
- 航空货运异常强劲:运价较冲突前高出 30-35%,行业航空货运收入增长约 30%,由燃油、保险与战争附加费支撑;中东承运人已基本恢复运力,但各地区计费重量以中个位数增速增长,需求强劲且广泛,不限于亚欧航线。
- 航空需求走强广泛而非集中在亚欧航线,凸显全球航空货运市场韧性。
- 美国现货整车运价(不含燃油)本月同比上涨 48%,高于 5 月的 34% 与此前约 3 个月的 20-25%,主要由供给端收紧驱动:执法趋严(外语、居住地、运营范围、工时、培训)与燃油成本上升;ISM 制造业连续多个月为正、货主情绪改善、国内多式联运年初至今货量 5 月首次转为同比正增长(约 +1%),显示需求端初步改善迹象。
- 报告判断美国路面运输问题具有结构性,看涨美国路面运输运价;最高法院关于经纪人责任的裁决长期将进一步压缩运力,并推动经纪业务整合,但对客户行为与买入价是净负面。
- 美国住房开工 5 月同比下降 8.7% 至 1,177,低于经济学家预期的 +10.9%,报告以此说明消费类需求如住房仍疲弱。
- 8 月 PMI 保持强劲:美国 54.6(环比 -1.0)、中国 51.5(环比 +0.6)、欧洲 52.7(环比 +0.8)。
- 马士基核心业务(集装箱航运)被看衰:红海封闭在 2024 年避免了运价崩盘,如今进入高基数;中东和平协议若达成、红海/苏伊士航线恢复将给运价带来进一步压力;整合商战略七年来未能兑现收入协同,被视为有缺陷。
- 德迅(Kuehne+Nagel)作为另一家大型上市纯货代,近期重拾增长势头,货量增长良好、降本支撑盈利,并正将自身定位为货代领域的 AI 赢家,强调云原生自有 TMS、工作流掌控与干净数据;与 DSV 一样具备灵活成本基础与轻资产模式。
论述逻辑
- 报告以月度高频数据为起点:海运货量 7 月同比 +4.5%、SCFI 较冲突前 +177%、WCI +137%,航空运价高出冲突前 30-35%、行业航空收入增约 30% → 说明尽管通胀与油价上涨,终端需求仍具韧性(8 月美国 PMI 54.6、中国 51.5、欧洲 52.7)→ 需求强劲叠加码头拥堵与运力收紧,支撑运价与货代定价,经营环境有利于近期盈利 → 分市场论证:海运受旺季与拥堵支撑但面临航线正常化与 2028 年前新船交付的供给压力;航空受燃油、保险与战争附加费及紧俏运力支撑,需求广泛强劲;美国路面运输由执法趋严与燃油成本导致的供给收缩驱动现货运价 +48% 同比,需求端仅现初步改善 → 公司层面结论:货代(DSV、德迅)受益供应链复杂性与轻资产模式,马士基集装箱航运业务因订单簿高企与整合商战略未兑现而被看衰,美股铁路与包裹公司获跑赢大市评级。
关键展望
- 海运:若红海/苏伊士航线随中东和平恢复,叠加 2028 年前大量新船交付,运价可能承压,除非持续瓶颈继续吸收运力;行业运价环境中期承压,直至出现有意义的船舶拆解。
- 航空:中东承运人已基本恢复运力,可能随时间缓解运价压力,但当前需求仍以中个位数增长,运价维持高位。
- 美国现货整车运价:供给驱动的结构性紧张预计仍将持续一段时间,最高法院经纪人责任裁决的影响显著但需时间传导至运价。
- 评级展望基于 12 个月时间 horizon(Autonomous 评级定义)。
推荐标的
- AP Moller - Maersk:跑输大市(Underperform),目标价 DKK 14,100;理由是集装箱航运核心业务承压、红海红利进入高基数、订单簿高企、整合商战略七年来未兑现协同。
- Kuehne+Nagel:与市场表现一致(Market-Perform),目标价 CHF 200.00;有机增长与高派息策略,降本支撑盈利,轻资产模式在下行期提供保护,并定位自身为货代 AI 赢家。
- NSC:跑赢大市(Outperform),目标价 $396.00。
- UNP:跑赢大市(Outperform),目标价 $346.00。
- UPS:跑赢大市(Outperform),目标价 $131.00。
- FDX:跑赢大市(Outperform),目标价 $397.00。
- CP / CP.CN:与市场表现一致(Market-Perform),目标价 C$144.00 / US$102.24。
- CNI / CNR.CN:与市场表现一致(Market-Perform),目标价 C$196.00 / US$139.16。
- CSX:与市场表现一致(Market-Perform),目标价 $48.00。
- JBHT:跑赢大市(Outperform),目标价 $329.00。
- CHRW:与市场表现一致(Market-Perform),目标价 $151.00。
关键图表
图1. 欧洲物流可比公司表
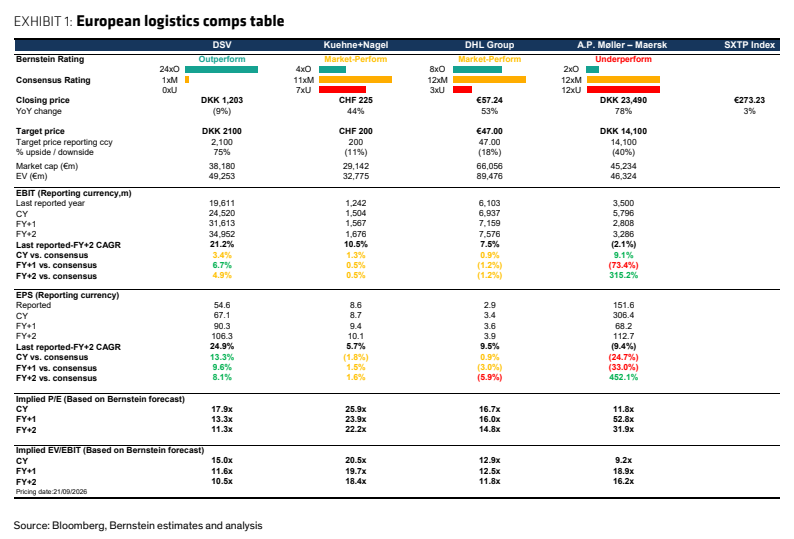
图2. 中国新出口订单 vs 中国出口
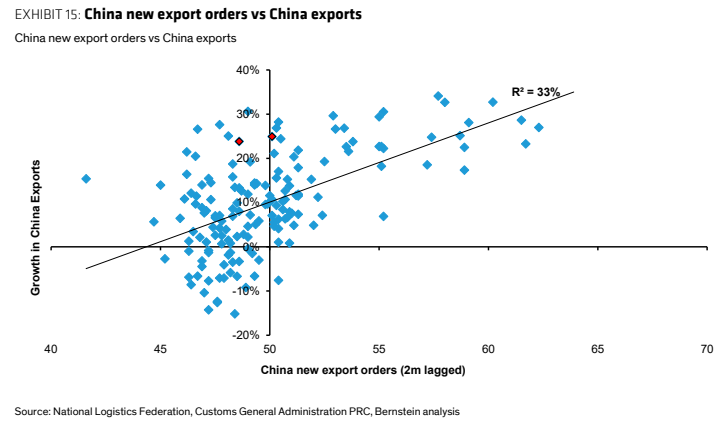
图3. 北美-亚洲 TEU

图4. 上海-鹿特丹运费(千美元/FEU)
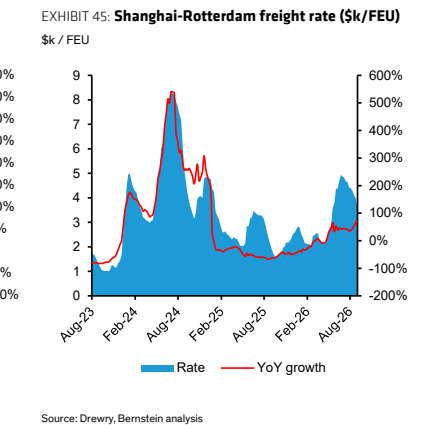
图5. 全球现役宽体机最大起飞重量 MTOW(百万)
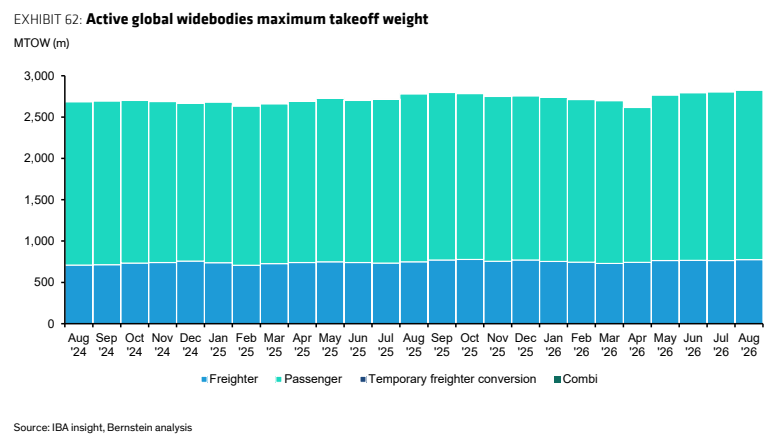
图6. 国际航空货运量与运力(同比)
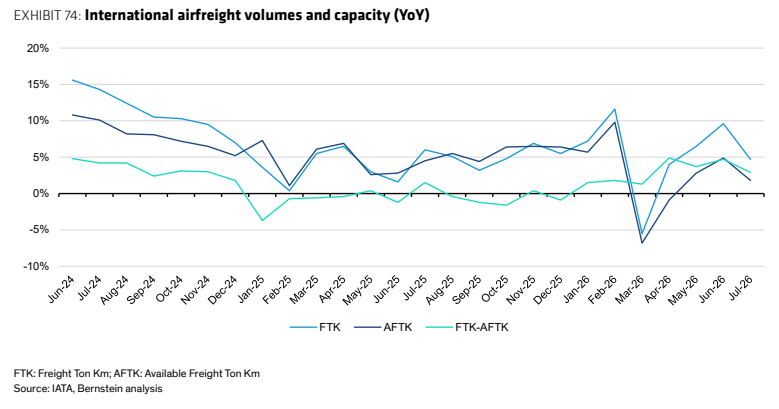
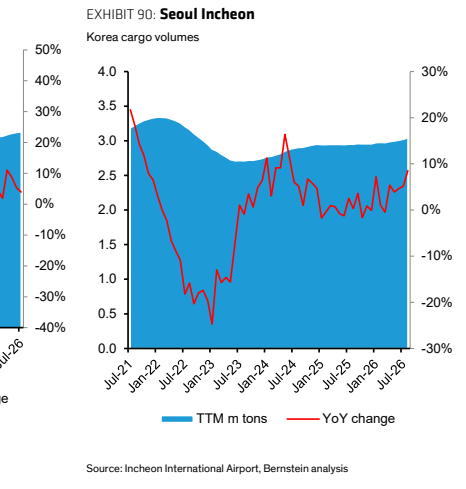
图7. 韩国首尔仁川货运量