天风证券 中观景气度数据库和定量模型应用:中观景气度高频跟踪及运用
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券基于中观景气度数据库和定量模型框架,对各行业高频数据进行周度跟踪并对未来4周表现较优的二级行业展开定量预测。 从整体行业景气度来看,本周石油石化、家用电器、非银金融、银行、房地产、商贸零售等板块景气整体呈上行趋势,而煤炭、钢铁、电力设备、电子、食品饮料、医药生物、汽车、公用事业、环保等行业整体走弱。 模型预测显示,未来4周建议重点关注商用车、通用设备、工程机械、航空机场、焦炭Ⅱ、航运港口、煤炭开采、塑料、炼化及贸易、化学制品、燃气Ⅱ、装修建材、农化制品、能源金属、化学纤维等申万二级行业。 大类配置层面,机构判断“赛点2.0”第三阶段攻坚不易且波折难免,提出重视AI产业趋势,并将投资主线归纳为AI科技主线、内外共振下周期后半段弹性机会以及超跌低位行业的赔率思维风格轮动三大方向。
主要观点
- 本周全行业景气度呈现分化,石油石化与大金融房建等板块景气上行,而周期材料与成长多数下行。
- 定量模型预测未来4周有15个申万二级行业表现较优,重点覆盖周期品、交运与制造类板块。
- 石油石化与油气运费大幅反弹,英国布伦特原油现货与原油运输指数周度显著冲高。
- 煤炭开采月度产量环比走强,但港口焦炭库存及焦煤样本价格整体偏弱下行。
- 基础化工与建筑材料价格走势分化,草甘膦价格回暖而纯碱和玻璃期货大幅回调。
- 有色金属与能源金属库存及价格调整,LME锌库存增加而钴价月环比明显回落。
- 中游制造领域电力设备原材料价格走低,逆变器呈现出货量增加但单价承压特征。
- 下游消费中白酒批发价格微调,农牧养殖端肉鸡苗周环比遭遇显著下挫。
- 金融与地产高频数据回升,30大中城市商品房成交面积周环比录得两位数反弹。
- 大类配置建议锚定三大投资方向,战略布局科技主线、周期弹性与赔率反转。
论述逻辑
- 依托全行业中观景气度数据库,跟踪上中下游及支持板块的周度与月度高频量价指标。
- 根据景气度指标上行数量占比是否大于60%判定行业整体走势,发现石油石化、家电、金融与地产业态呈现复苏改善态势,煤炭、电设与医药等进入下行区间。
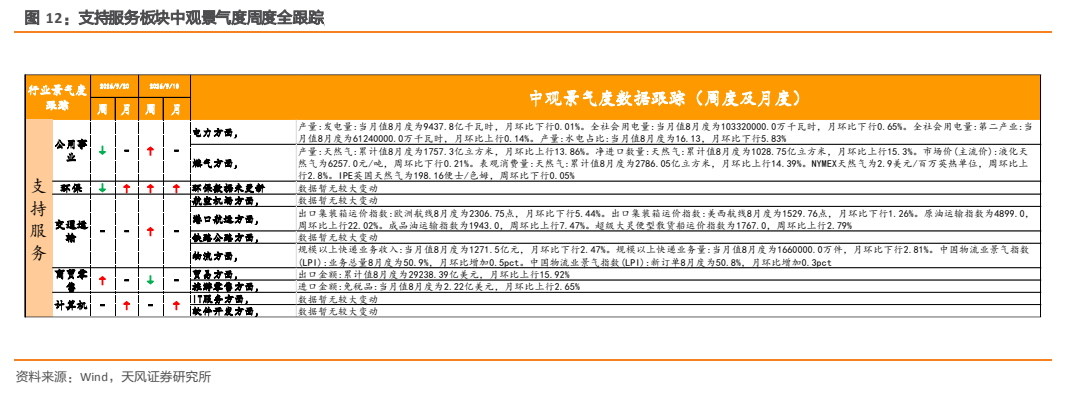
- 输入定量模型筛选未来4周超额收益较优的15个申万二级行业组合,同时回测表明月中构建的组合累积超额收益显著强于月末。
- 结合宏观经济复苏与流动性环境,将定量结论与赛点2.0阶段特征结合,落脚于AI科技革命、周期贝塔弹性与超跌板块风格反转三大投资主线。
关键展望
- 赛点2.0进入第三阶段,后续市场攻坚不易且波折难免,需重点跟踪AI产业催化进展。
- 风格轮动下超跌板块存在第四年反转胜率,关注连跌三年后的均值回归机会。
- 牛市进入中后期新增资金获利难度加大,周期股有望凭借低估值与高贝塔发挥业绩弹性。
- 提示历史复盘局限、市场波动及定量模型无法完全替代上市公司基本面定性分析等风险。
推荐标的
- 报告未对单一上市公司股票给出具体评级或目标价,但通过模型定量推荐重点配置15个申万二级行业:商用车、通用设备、工程机械、航空机场、焦炭Ⅱ、航运港口、煤炭开采、塑料、炼化及贸易、化学制品、燃气Ⅱ、装修建材、农化制品、能源金属、化学纤维。
关键图表
图1. 【行业组合持仓 4 周超额累积收益率曲线】周度推荐行业组合,未来四周具有较优表现;中旬构建的行业组合表现较优,月末构建的行业组合表现较差
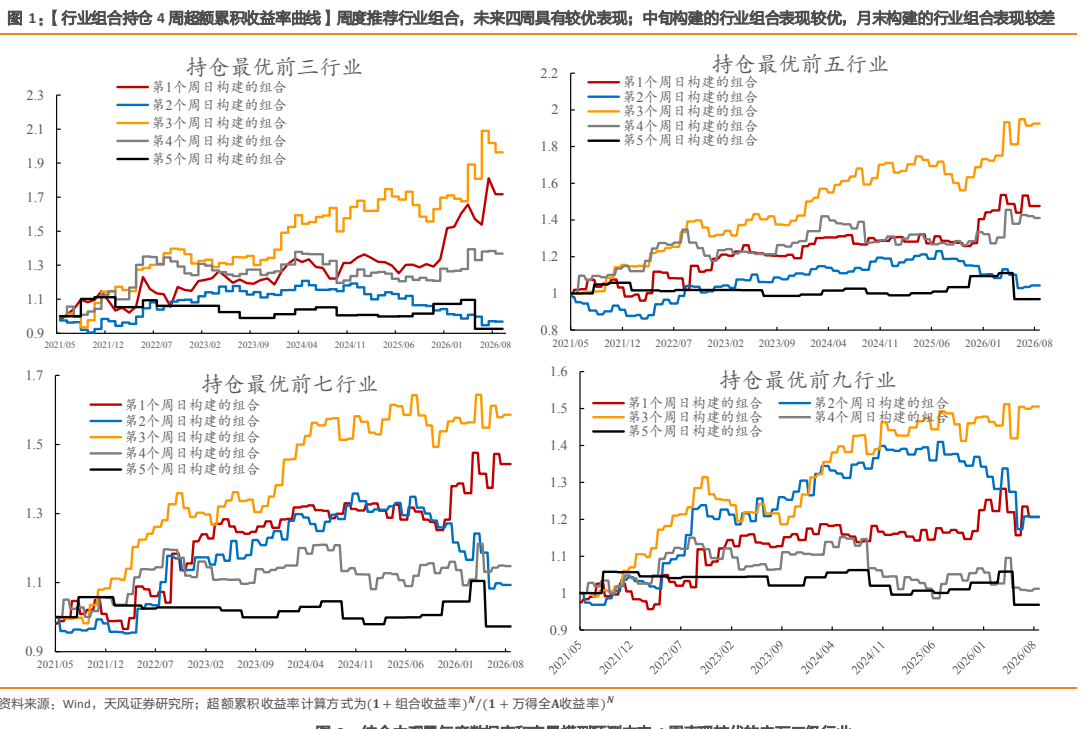
图2. 上游板块中观景气度周度全跟踪
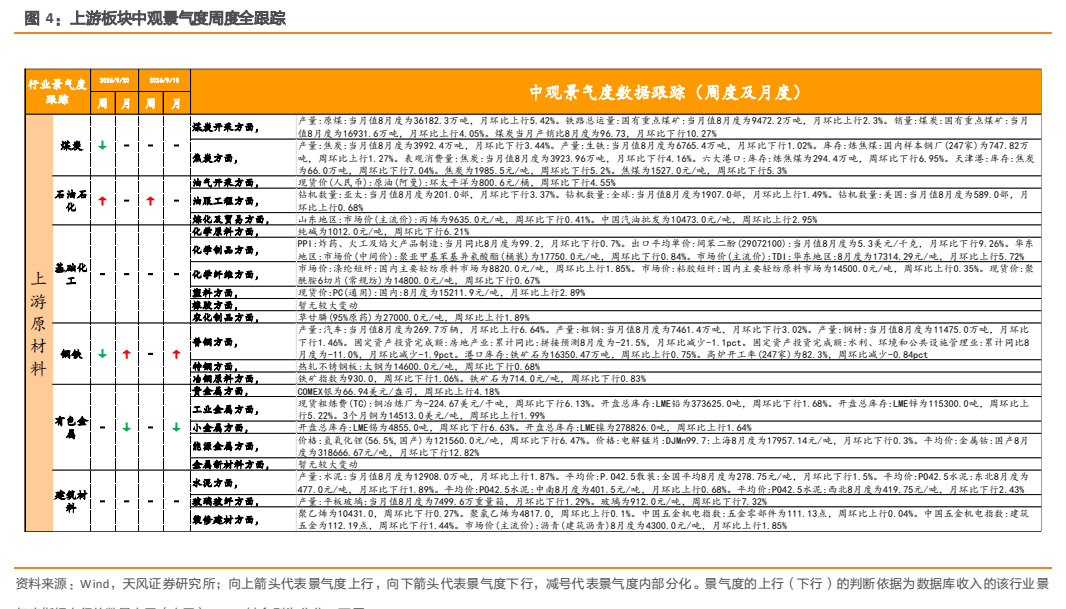
图3. 中游板块中观景气度周度全跟踪

图4. 10金融房建中观景气度周度跟踪0.1

图5. 金融房建板块中观景气度周度全跟踪
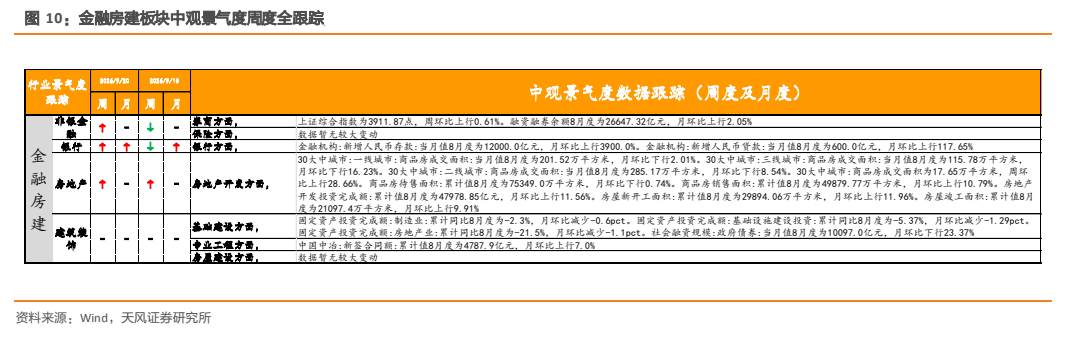
图6. 支持服务板块中观景气度周度全跟踪