华源证券 财通证券(601108)深耕浙江区位优势,业绩弹性有望释放
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华源证券于2026年9月28日发布财通证券(601108.SH)首次覆盖报告,给予“买入”评级。 公司是浙江省财政厅直属、浙江省唯一省直属券商,定位“浙商浙企自己家的券商”,截至2026年中报前两大股东(一致行动人)合计持股32.4%。 截至2025年末公司总资产1614.12亿元、归母净资产378.45亿元,全年归母净利润26.32亿元,行业排名分别为第24名/24名/21名;2026H1归母净利润19.00亿元、同比+75%,加权平均ROE 4.91%、同比+1.97pct,盈利能力显著提升。 驱动上,财富管理转型成效显著,2025年财富条线考核收入同比+31.2%、考核利润同比+52.8%,代买卖佣金净收入同比+41.8%,服务居民资产规模突破1万亿元;私募股权与另类投资2025年贡献约12%归母净利润,超聚变创业板IPO截至2026年9月4日已“已回复(第二次)”;财通资管非货公募规模1029亿元稳居券商资管前三,财通基金2026H1股票+混合型产品规模828亿元、定增获配114.68亿元居公募首位;2026H1公司金融资产规模868.88亿元、年化投资收益率5.07%(同比+1.68pct)。 报告预计2026-2028年归母净利润35.1/39.0/42.5亿元,同比+33%/+11%/+9%,选取兴业证券、长江证券、浙商证券为可比公司,2026年平均PB约0.99倍,财通证券2026E PB为0.93倍。 风险为权益市场大幅波动、资本市场改革效果不及预期、私募股权及另类投资退出不及预期。
主要观点
- 公司为浙江省财政厅直属、浙江省唯一省直属券商,区位优势显著;第1、2大股东浙江省创新投资集团与浙江省财开集团为一致行动人,截至2026年中报合计持股32.4%。
- 2025年末公司总资产1614.12亿元、归母净资产378.45亿元、全年归母净利润26.32亿元,行业排名分别为第24名/24名/21名;2026H1归母净利润19.00亿元、同比+75%,加权平均ROE 4.91%、同比+1.97pct,盈利能力显著提升。
- 浙江区域禀赋突出:2025年浙江GDP达9.45万亿元、同比+5.5%高于全国;全体居民人均可支配收入突破7万元(全国43377元);经营主体突破1,100万户;双创板上市公司累计237家、创业板数量全国第三、科创板全国第五,为财富管理与股权投资提供客群和项目储备。
- 财富、资管、自营为核心业务:2025年业务口径财富管理、资产管理、自营投资营收占比分别为33.9%、20.5%、11.7%、合计超60%;财务口径经纪手续费净收入、资管手续费净收入、投资收益+公允价值变动损益占比分别为27.0%、19.0%、35.7%。
- 财富管理转型成效显著:2025年财富条线考核收入同比+31.2%、考核利润同比+52.8%;代买卖佣金净收入同比+41.8%(行业排名提升2位)、代销净收入同比+8.6%、两融净收入同比+30.1%(排名提升1位);2025年末服务居民资产规模突破1万亿元、同比+25%,客户数同比+8.5%。
- 私募股权与另类投资多点发力:2025年财通资本、财通创新合计贡献约12%的归母净利润;财通创新已投项目或基金中科创企业占比超80%,覆盖超聚变、高端芯片、具身机器人、航空航天等赛道;公司通过财通创新出资3亿元投资超聚变,其创业板IPO截至2026年9月4日状态变更为“已回复(第二次)”。
- 财通资管非货公募规模稳居券商资管前三:2025年末资管总规模3320亿元、公募近1200亿元、其中非货公募1029亿元;公募降费三阶段均已落地、影响逐渐出清,2026年7月首只ETF“红利质量ETF财通”上市;2025年财通资管和财通基金合计贡献公司约22%的归母净利润。
- 财通基金股混规模快速扩张、定增优势显著:截至2026H1股票+混合型产品规模828亿元、较2025年末增加648亿元;截至2026年6月25日定增获配金额114.68亿元、居公募基金首位;2025年累计中标定增项目88个、投资规模132.8亿元、位列市场第一。
- 自营投资弹性较大:截至2026H1金融资产规模868.88亿元、较2025年末增加112.74亿元/增幅14.91%,2020年-2026H1 CAGR为15.27%;2025年自营投资业务规模超600亿元、同比涨幅超40%;2025年、2026H1金融工具年化投资收益率分别为4.26%和5.07%,同比+1.16pct、+1.68pct。
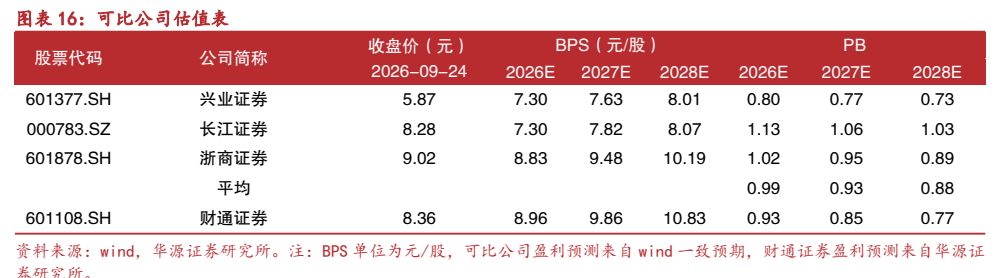
- 盈利预测与估值:预计2026-2028年归母净利润35.1/39.0/42.5亿元(同比+33%/+11%/+9%)、营业收入82.2/87.8/95.1亿元(同比+19%/+7%/+8%);选取兴业证券、长江证券、浙商证券为可比公司,可比公司2026年平均PB约0.99倍,首次覆盖给予“买入”评级。
论述逻辑
- 浙江省财政厅直属的唯一省属券商身份 + 浙江GDP 9.45万亿元、人均可支配收入突破7万元、经营主体超1,100万户的区域客群与项目储备 → 财富管理转型深化(2025年考核收入+31.2%、居民资产规模破1万亿元)+ 私募股权/另类硬科技布局进入收获期(超聚变IPO已回复第二次、科创企业占比超80%)+ 资管地位稳固(财通资管非货公募1029亿元居前三、财通基金定增获配114.68亿元居首)+ 自营扩容提效(金融资产868.88亿元、2026H1年化收益率5.07%)→ 业绩弹性释放,预计2026-2028年归母净利润35.1/39.0/42.5亿元、同比+33%/+11%/+9% → 相对估值:可比公司兴业证券、长江证券、浙商证券2026年平均PB约0.99倍 → 首次覆盖给予“买入”评级。
关键展望
- 超聚变及硬科技项目上市进展为核心催化:截至2026年9月4日超聚变创业板IPO申报状态为“已回复(第二次)”,报告预计若顺利上市有望为公司带来可观盈利;御风图南、灵猴机器人、曦诺未来、华盛雷达、暖芯迦等项目若后续上市进程持续推进,叠加已上市项目估值重估,公司有望获得可观收益。
- 财通资管盈利能力有望企稳回升:公募降费三阶段均已落地、影响逐渐出清,报告预计管理费收入有望重新恢复增长;2026年7月首只ETF“红利质量ETF财通”上市,有望打开被动投资业务发展空间。
- 二级投资有望实现较好增长:报告认为2026年以来权益和固收市场均有较好涨幅,公司二级投资业务有望实现较好增长(2026H1金融工具年化投资收益率5.07%、同比+1.68pct)。
- 关键假设与预测:2026-2028年A股日均股基成交额(单边)2.70/2.83/2.97万亿元、股基交易额市占率稳定在1.30%,经纪净收入19.3/19.5/19.8亿元;交易性金融资产余额+15%/+10%/+8%、金融工具综合投资收益率5.0%/4.8%/4.8%,投资收益+公允价值变动损益32/36/40亿元(同比+30%/+12%/+12%);归母净利润35.1/39.0/42.5亿元。
- 风险提示:权益市场大幅波动将直接冲击经纪业务和金融投资;资本市场改革效果不及预期将限制市场活跃度与业务空间;私募股权及另类投资退出不及预期将影响投资收益表现。评级标准为报告日后6个月内相对基准指数,买入对应涨跌幅20%以上。
- 可转债时间窗口:2020年发行的38亿元可转债转股期限至2026年12月9日,截至2026年6月30日未转股金额37.99亿元、占发行总量99.98%;“财通转债”最新转股价7.98元/股、赎回触发价10.37元/股。
推荐标的
- 财通证券(601108.SH):买入(首次覆盖)。2026年9月24日收盘价8.36元,预计2026-2028年EPS为0.76/0.84/0.92元/股、P/E为11.1/10.0/9.1倍、PB为0.93/0.85/0.77倍;推荐理由为财富管理转型成效可期、今年私募股权及另类投资业务有望进入收获期、业绩有望实现较快增长。
- 可比公司(盈利预测来自wind一致预期,报告未单独给出评级):兴业证券(601377.SH)2026E PB 0.80、长江证券(000783.SZ)2026E PB 1.13、浙商证券(601878.SH)2026E PB 1.02,三者2026年平均PB约0.99倍,作为财通证券相对估值的参照。
关键图表
图1. 图表 1: 财通证券主要股东持股情况(截至 2026 年中报)
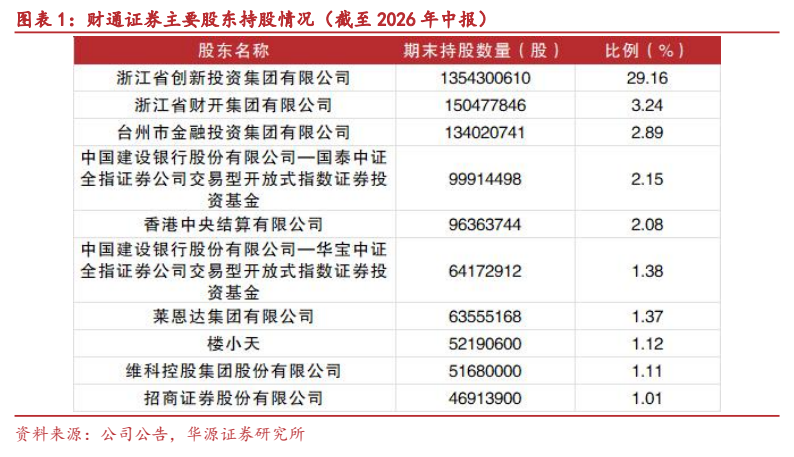
图2. 图表 2: 2021-2025 年浙江省双创板累计上市公司数量

图3. 图表 4: 业务口径各板块收入占比变化情况(%)
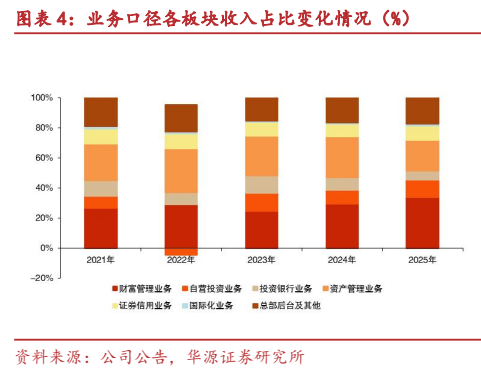
图4. 图表 5: 财务口径各细分收入占比变化情况(%)

图5. 图表 6: 2021-2025 年代理买卖证券业务净收入变化情况
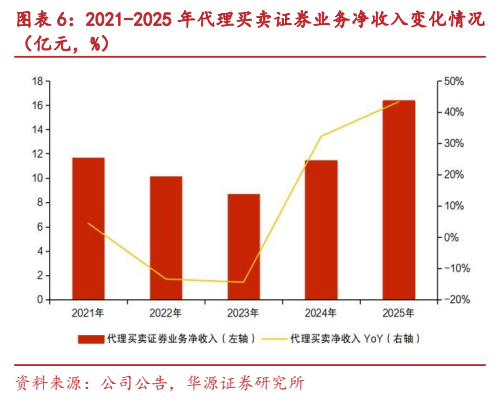
图6. 图表 8: 2021-2025 年财通资本和财通创新净利润情况(亿元,%)
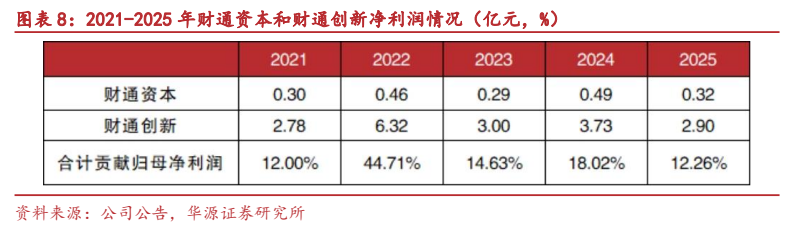
图7. 图表 9: 2023-2025 年财通资本私募股权基金管理规模
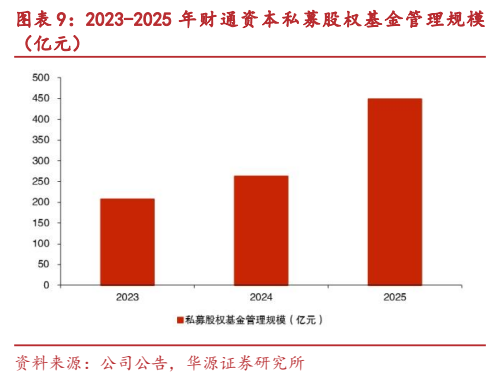
图8. 图表 11: 2021-2025 年财通资管和财通基金净利润情况(亿元,%)
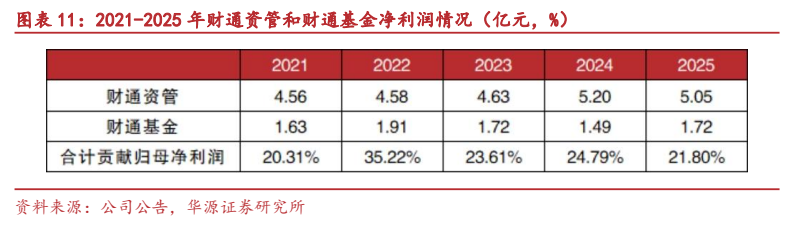
图9. 图表 12: 2021-2025 年财通资管资产管理规模变化情况
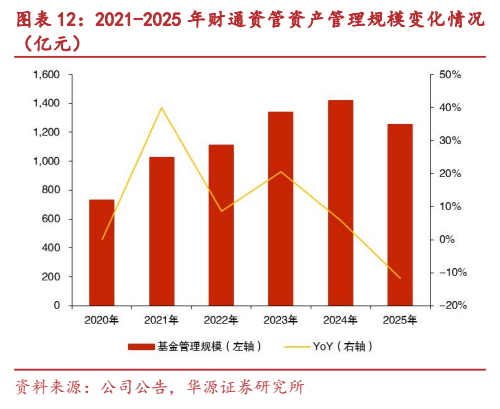
图10. 图表 13: 2021-2025 年财通基金管理规模变化情况(亿
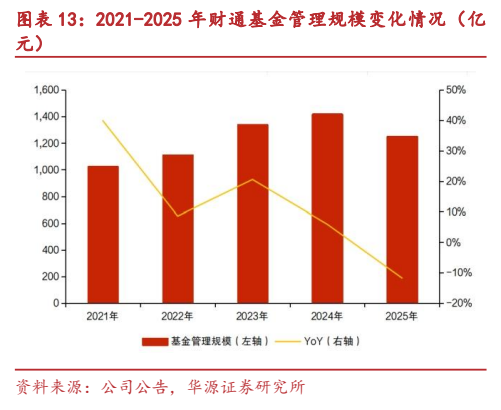
图11. 图表 15: 2021-2025 年交易性金融资产结构变化情况(%)
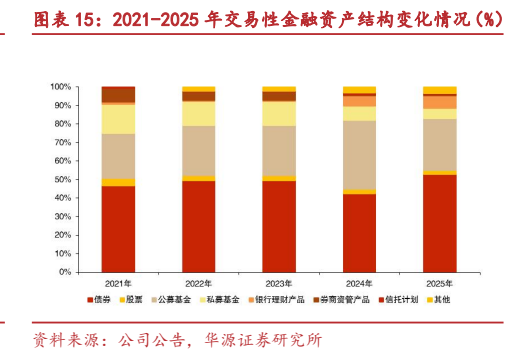
图12. 图表 16: 可比公司估值表