摩根大通 机械与废物服务:26年第三季度前瞻:无论喜欢与否,数据中心正在驱动需求;成本压力上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布2026年第三季度机械与废物服务行业前瞻,指出尽管非住宅建筑需求强劲且数据中心支出加速,但行业面临持续的成本通胀压力。 报告强调,钢板现货价格年初至今上涨约20%,柴油价格上涨约39%,银行优惠贷款利率接近7%。 分析师对不同细分领域持差异化观点,看好具备自救能力和份额增长的公司,同时警惕成本压力对利润率的侵蚀。 整体而言,数据中心相关需求是行业增长的核心驱动力,而农业设备需求依然疲软。
主要观点
- 数据中心支出加速驱动非住宅建筑需求
- 行业面临显著的投入成本通胀压力
- 农业设备需求疲软,但谷物价格上涨带来复苏希望
- 北美8级卡车生产在2026年第三季度同比增长43%
- ACT Research预测2027年北美8级卡车产量将增长15.3%
- ISM新订单指数连续9个月处于扩张区间
论述逻辑
- 成本通胀(钢材/柴油/利率) -> 利润率压力 -> 筛选具备定价权或自救能力的公司 -> 给出差异化评级
关键展望
- 预计2026年北美100HP+拖拉机销量同比下降15%,2027年增长15%
- 预计2026年欧盟拖拉机销量增长2%,2027年持平
推荐标的
- Caterpillar (CAT): Overweight, 目标价 $1,100
- Herc Holdings (HRI): Overweight, 目标价 $165
- Republic Services (RSG): Neutral, 目标价 $245
关键图表
图1. 美国二手拖拉机与联合收割机价格:拖拉机、联合收割机

图2. 玉米与大豆盈亏分析
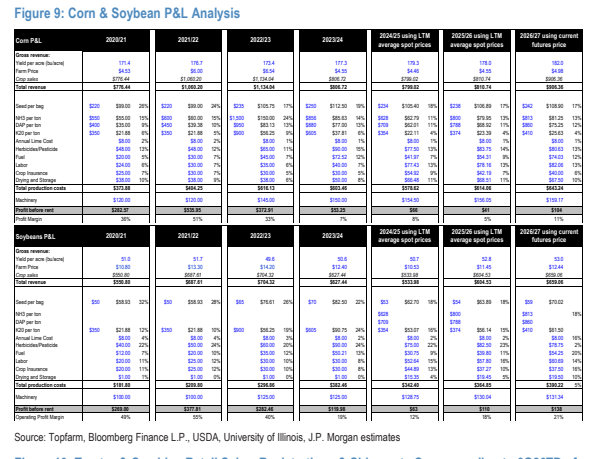
图3. 2026/27年美国主要作物STU下降
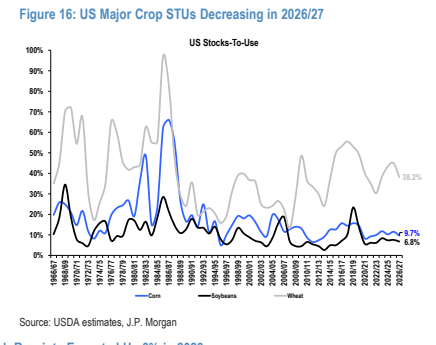
图4. 北美RTLT伸缩臂叉装车销量展望
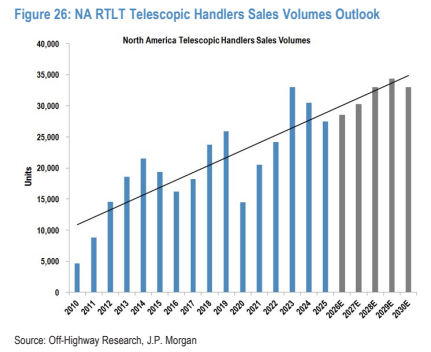
图5. NAHB指数
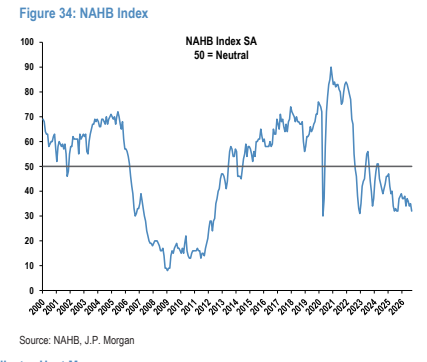
图6. 建筑业工资:美国建筑业平均时薪
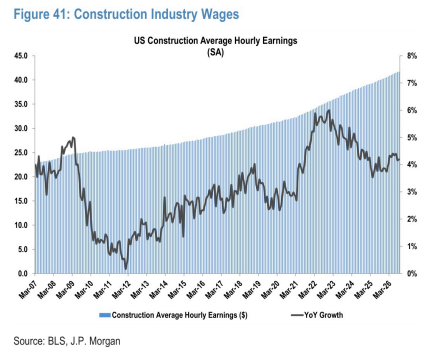
图7. ISM新订单与Cass货运装运量同比改善
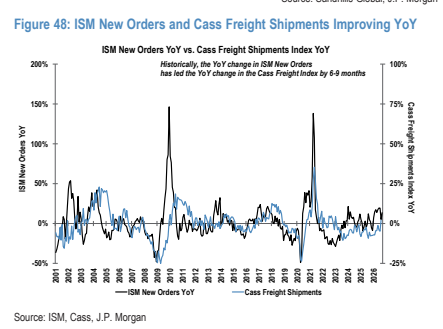
图8. 2026年9月8级卡车净订单低于5年均值
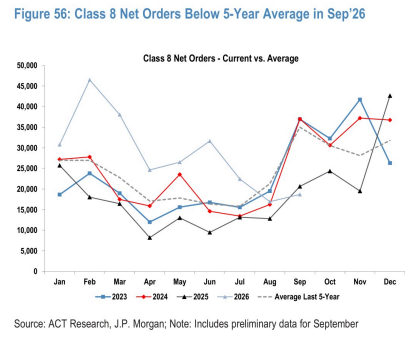
图9. 2026年8月8级卡车整车(Straight)制造量高于5年均值

图10. 中国重卡销量展望
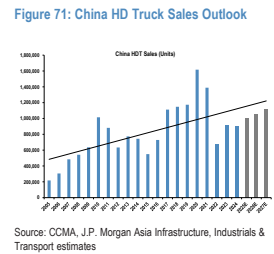
图11. 分拣办公废纸——美国均价
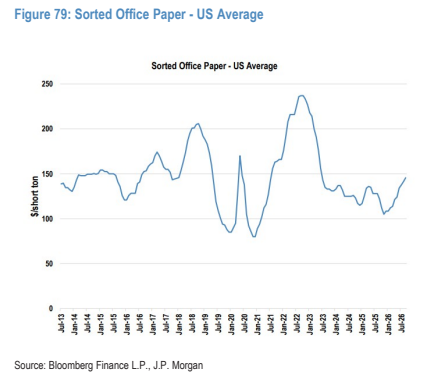
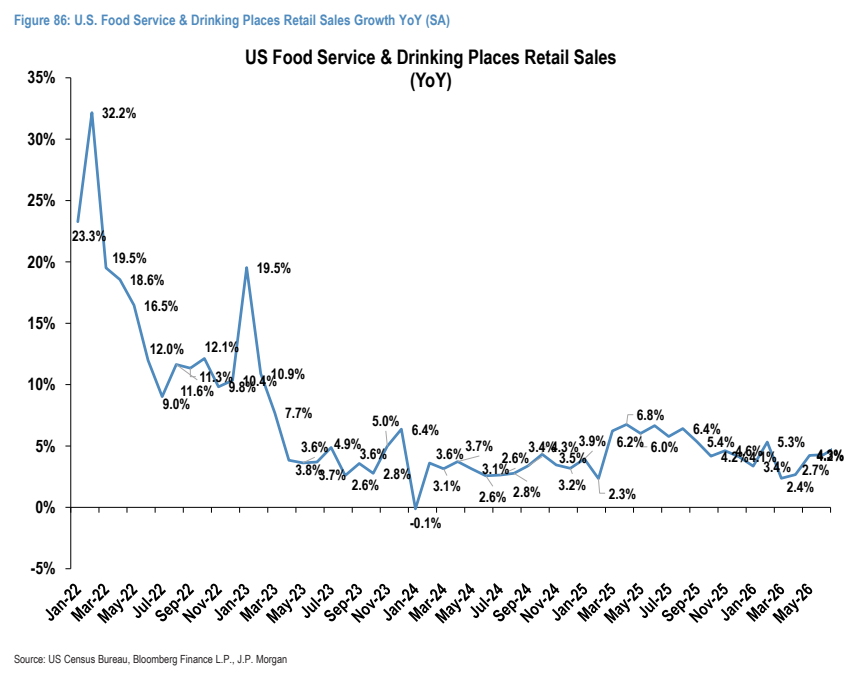
图12. 美国餐饮服务与饮酒场所零售额同比增速(季调):美国餐饮服务与饮酒场所零售额