美国银行:美银 欧洲股票策略:不断上升的法国国债利差会打破股市涨势吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
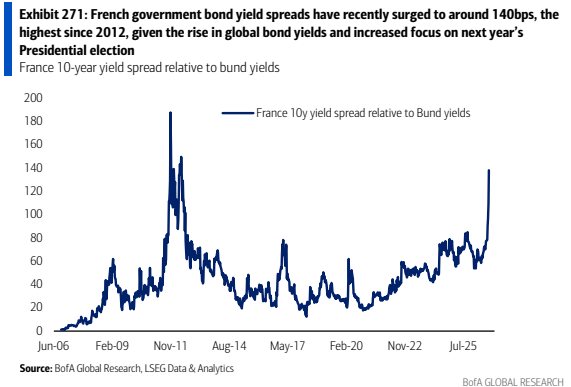
本报告分析了法国国债利差扩大对欧洲股市的影响,指出法国OAT利差已升至140bps,为2011/12年欧元区危机以来最高水平。 尽管全球增长强劲且EPS持续上调,但美国银行对欧洲股市整体持负面看法,预计Stoxx 600指数到2026年第二季度将进一步下跌7%至580点。 报告将欧洲相对全球股票的评级从减持上调至中性,并将法国股票评级从持平上调至超配。 此外,报告将软件行业评级从超配下调至持平,并强调了对AI资本支出热潮可持续性的担忧。
主要观点
- 法国国债利差已扩大至140bps,达到2011/12年欧元区危机以来的最高水平。
- 美国银行预计Stoxx 600指数到2026年第二季度将进一步下跌7%至580点。
- 欧洲股票风险溢价(ERP)接近20年低点。
- 美国银行将欧洲相对全球股票的评级从减持上调至中性。
- 法国股票评级从持平上调至超配。
- 软件行业评级从超配下调至持平。
- 美国联邦预算赤字已从年初的5.3%扩大至目前的6.6%。
- 欧元区生产力增长从2023年的约-2%加速,有助于支撑Stoxx 600 ERP的重新定价。
论述逻辑
- 全球债券收益率上升与政治噪音导致法国国债利差扩大 -> 触发对金融压力的担忧 -> 尽管部分压力显现,但美联储鹰派重定价持续 -> 欧洲股市面临估值压力 -> 预计Stoxx 600指数进一步下行。
关键展望
- 预计OAT-Bund利差将保持在100-150bps区间。
- 预计2026/27财年美国联邦赤字为6.2% / 6.2%。
推荐标的
- 欧洲股票:减持(整体),中性(相对全球)。
- 法国股票:超配。
- 软件行业:持平。
- 航空业:持平。
- 能源行业:持平。
- 保险行业:减持。
- 瑞士股票:超配。
- 意大利股票:减持。
关键图表
图1. 宏观、股票市场及行业观点摘要
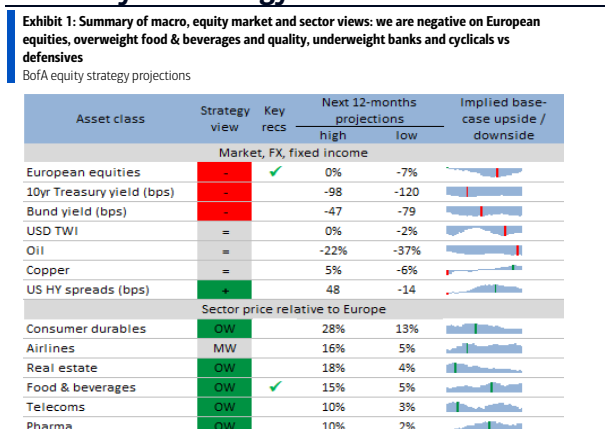
图2. 若全球宏观意外转向,斯托克600指数股权风险溢价可能上升
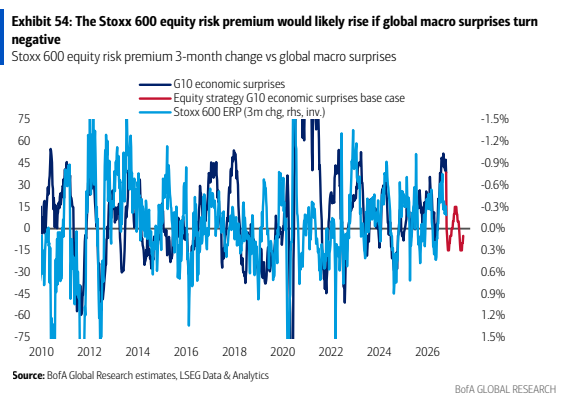
图3. 美国挑战者就业调查显示净招聘持续改善,与私营部门就业增长走强一致
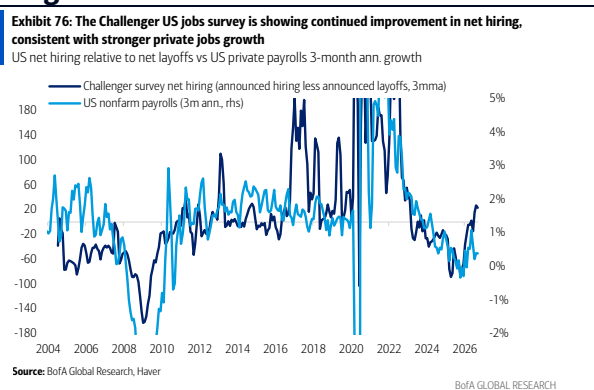
图4. 2022年以来美国电价大幅上涨并创下历史新高
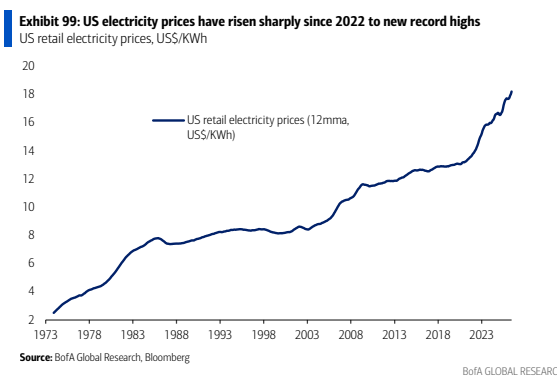
图5. 去年8月以来小盘股跑输大盘股超过5%,宏观预测显示年底前将反弹超过5%
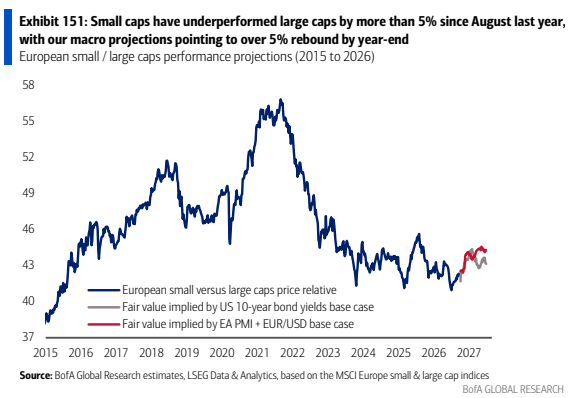
图6. 当中国PMI动能为正时,化工行业往往跑赢大盘
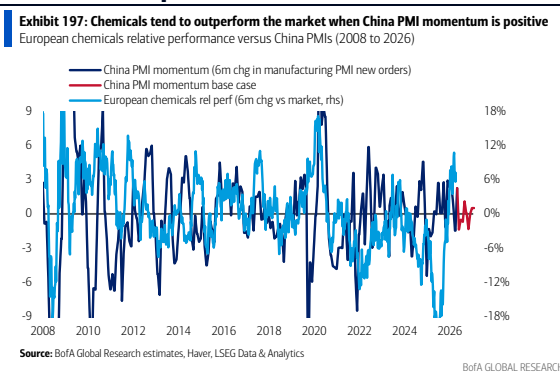
图7. 尽管6月下旬以来表现不佳,半导体行业相对价格自去年4月以来仍上涨超过100%
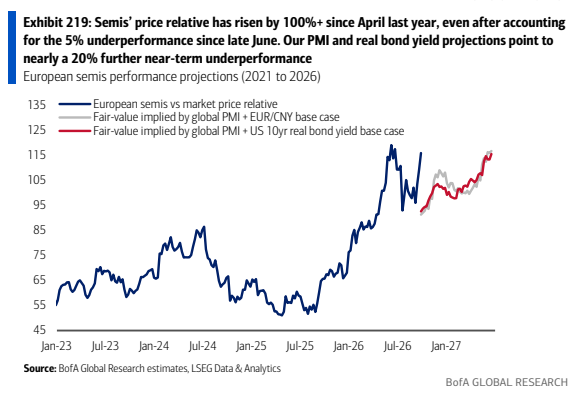
图8. 受全球债券收益率上升及对明年总统大选关注度增加影响,法国国债收益率利差近期飙升至140个基点左右,创2012年以来新高