野村 印度港口2QFY27F 前瞻:又一个稳定的季度即将到来
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村针对印度港口与物流板块发布2QFY27业绩前瞻,预期行业将迎来又一个稳健季度,预计ADSEZ与JSWIL在2QFY27F的EBITDA将分别实现18%与6%的同比增幅。 ADSEZ在2QFY27报告港口吞吐量同比增长15%至142MT,主要受集装箱吞吐量同比增15%以及新增NQXT码头贡献带动,尽管东海岸港口受气旋天气干扰且物流铁路业务量同比下降13%,但预计其2QFY27F收入与EBITDA仍将分别同比稳健增长20%和18%。 对于JSWIL,受富查伊拉(Fujairah)运营持续受扰影响,预计2QFY27F港口吞吐量仅小幅增长2%至29MT,但在收购资产与Navkar持续向好的推动下,物流收入预计大增48%并带动总收入增长9.3%。 行业层面,FY27年4月至8月印度全国港口吞吐量同比增长4%,其中集装箱与铁矿石分别同比大增7%和17%。 资本开支与大项目竞标方面,ADSEZ与JSWIL均参与了达德里(Dadri)590亿卢比的多式联运物流枢纽竞标,同时ADSEZ亦入围瓦达万(Vadhavan)港口2230亿卢比的HAM模式项目竞标。
主要观点
- 预计ADSEZ与JSWIL在2QFY27F将分别录得18%与6%的同比EBITDA增长。
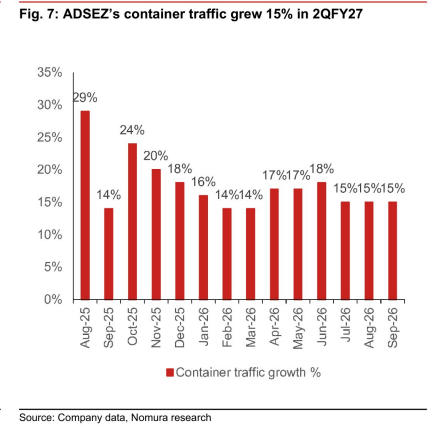
- ADSEZ 2QFY27港口吞吐量同比增长15%达142MT,主要由集装箱(同比+15%)与新增NQXT码头驱动;干散货在1HFY27同比增长15%。
- ADSEZ东海岸业务受气旋扰动,且因公司战略性聚焦更高利润业务,其物流铁路业务量同比下降13%。
- 预计ADSEZ 2QFY27F收入同比增长20.0%至110,000百万卢比,EBITDA为65,450百万卢比,利润率受国际港口占比提高影响收窄至59.5%。
- JSWIL受富查伊拉运营中断影响,预计2QFY27F港口吞吐量同比微增2%(或1.9%至29MT),但下半年(2H)传统旺季有望加速回升。
- JSWIL预计2QFY27F收入增长9.3%至13,832百万卢比,其中物流收入同比大增48%,EBITDA达6,455百万卢比,利润率为46.7%。
- 印度全国港口吞吐量在FY27年4月至8月同比增长4%,主要港口增长7%并占整体55%,集装箱同比增长7%,铁矿石增长17%。
- ADSEZ与JSWIL以及Essar Ports参与达德里590亿卢比多式联运物流枢纽项目竞标,特许经营期45年,设计容量1.44mn TEU集装箱及7.8MT非集装箱货物。
- ADSEZ入围瓦达万(Vadhavan)新建港口2230亿卢比HAM模式疏浚、填海及防波堤工程的四家竞标方之一。
论述逻辑
- 吞吐量分化带动营收:ADSEZ凭借集装箱同比增15%及新增NQXT码头拉动吞吐量大增15%,推动港口收入增长19%与总收入增长20%;JSWIL虽港口端受富查伊拉中断压制仅增2%,但物流端收购资产爬坡及Navkar贡献驱动物流收入大增48%,带动总营收增9.3%。
- 业务结构变动影响利润率走向:ADSEZ因国际港口收入份额上升(利润率低于国内港口),EBITDA利润率同比收窄104bp至59.5%,但EBITDA仍实现17.9%增长;JSWIL利润率环比持平至46.7%,EBITDA同比实现5.9%增长。
- 宏观与项目竞标支撑长期估值空间:印度主要港口吞吐量持续扩张(Major ports同比增长7%),头部港口运营商积极角逐达德里MMLH(590亿卢比)与瓦达万HAM(2230亿卢比)等大型绿地工程,支撑龙头运营商在下半年及长期的产能扩张逻辑。
关键展望
- 业绩季节性释放:预计港口业务吞吐量在未来几个季度将进一步提速,因下半财年(2H)通常强于上半财年(1H)。
- ADSEZ关键跟踪事项:关注资本开支更新、去杠杆与外延收购评论,以及物流业务的爬坡进度。
- JSWIL关键跟踪事项与目标价:维持买入评级,Sep'27F目标价为392卢比(基于Sep'28F EBITDA按18x EV/EBITDA倍数估值,较ADSEZ溢价20%);需密切关注在建项目最新进展。
- JSWIL核心下行风险:1)产能扩张完成慢于预期;2)JSW集团关联实体增长放缓(占JSWIL货运量约50%);3)地缘政治紧张局势升级。
推荐标的
- Adani Port and SEZ (ADSEZ IN):评级为买入(Buy)。2QFY27港口吞吐量同比强劲增长15%至142MT,预计2QFY27F营业收入为110,000百万卢比(同比+20.0%),EBITDA为65,450百万卢比(同比+17.9%),调整后净利润为36,998百万卢比(同比+19.0%)。
- JSW Infrastructure (JSWINFRA IN):评级为买入(Buy),收盘价357卢比(2026年10月1日),目标价392卢比(Sep'27F TP)。预计2QFY27F营业收入为13,832百万卢比(同比+9.3%),EBITDA为6,455百万卢比(同比+5.9%),物流板块收入预计大增48%。
- Navkar (NACO IN):未评级(Not rated),作为JSWIL在4QFY26收购相关的标的,当前持续展现稳健运营表现并推动JSWIL物流业务增长。
关键图表
图1. 印度港口——2QFY27F前瞻摘要
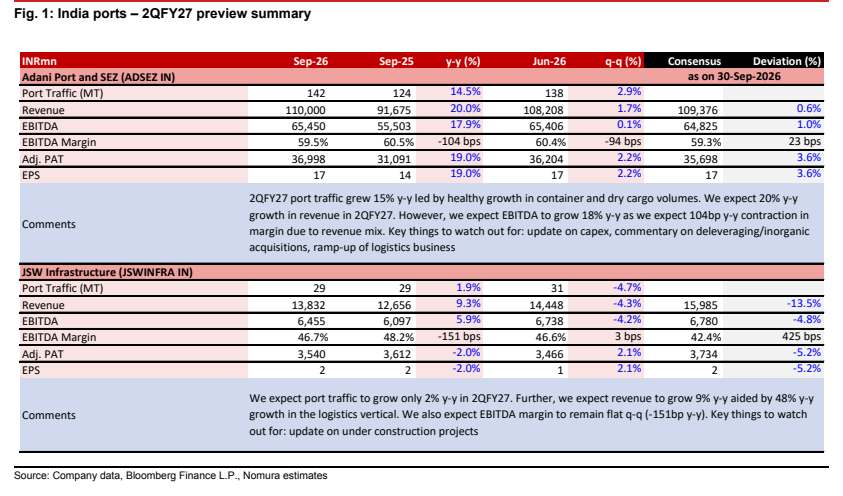
图2. FY27年4-8月非主要港口吞吐量同比增长1%,石油产品和煤炭吞吐量疲软抵消了集装箱吞吐量的增长
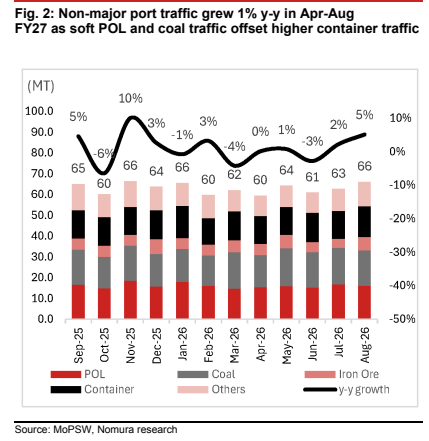
图3. FY27年4-8月主要港口吞吐量同比增长7%,煤炭、集装箱和铁矿石货运增长强劲
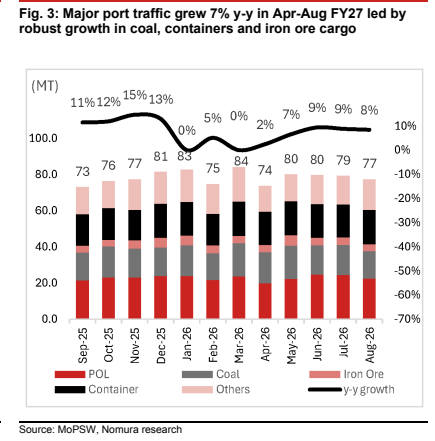
图4. FY27年4-8月印度港口吞吐量同比增长4%,集装箱是主要增长驱动力
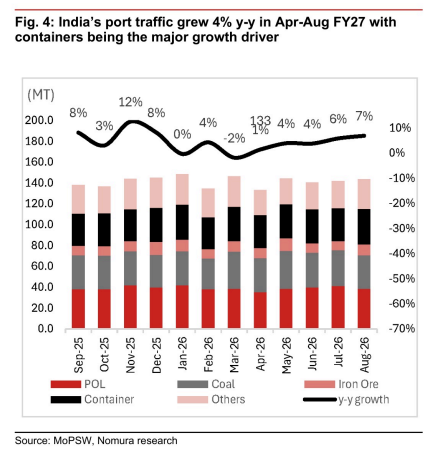
图5. FY27年4-8月主要港口占印度港口吞吐量的55%
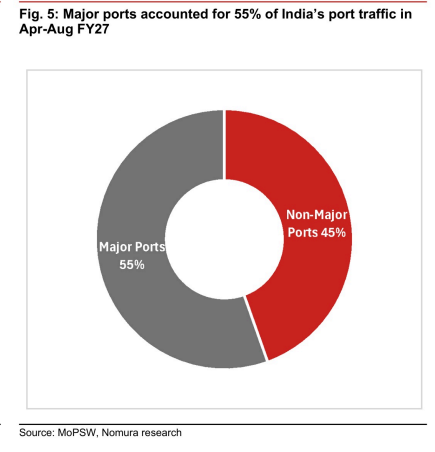
图6. ADSEZ整体港口吞吐量在2QFY27同比增长15%
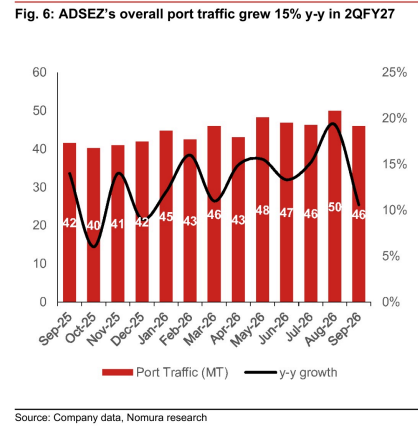
图7. ADSEZ集装箱吞吐量在2QFY27增长15%