兴业证券 电力设备行业周报:国内风机盈利回升可期,中长期“两海”景气共振
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
兴业证券维持电力设备行业“推荐”评级,认为国内风电进入下半年装机旺季,8 月单月新增装机 6.19GW,同比增长 48.4%,连续三月同比增长,叠加 1-8 月国内风机中标均价(含塔筒)2056 元、较 2025 年全年上涨约 5%,低价订单出清后整机企业盈利弹性有望释放。 国内海风方面,《可再生能源发展“十五五”规划》指引 2030 年累计装机 100GW 以上,截至 2025 年底已并网 47.4GW,2026-2030 年需新增 52.6GW 以上,年均 10.5GW 以上。 欧洲上半年新增风电装机 8.8GW,同比增长 30%,其中海风 2.3GW,WindEurope 预测 2026-2030 年欧洲将新增 148GW、2030 年累计达 436GW。 锂电下游需求回暖,预计 10 月行业排产继续攀升,美国对等关税及负极材料双反税取消利好出口。 储能 8 月国内新增投运 3.76GW/11.42GWh,同比+13%/+20%。 电网方面,8 月我国变压器出口金额 64.6 亿元,同比增长 7.7%,全年累计 491.1 亿元,同比增长 23.3%。 此外报告跟踪 AIDC 资本开支与机器人产业化进展,并覆盖光储、光伏反内卷、太空光伏等主题。
主要观点
- 国内风电:8 月单月新增装机 6.19GW,同比增长 48.4%,6、7、8 月连续三月同比增长,看好下半年装机持续放量;1-8 月累计新增 53.26GW,同比下降 7.9%。
- 国内风机中标价格回暖,1-8 月国内风机中标均价(含塔筒)为 2056 元,较 2025 年全年上涨约 5%,整机环节毛利率与盈利弹性有望释放。
- 国内海风:“十五五”规划提出 2030 年累计装机 100GW 以上;截至 2025 年底全国海风累计并网 47.4GW,2026-2030 年目标装机 52.6GW 以上,年均 10.5GW 以上,较 2022-2025 年均新增 5.7GW 接近翻倍。
- 欧洲风电:上半年新增装机 8.8GW,同比增长 30%,创近年同期高位,其中海风 2.3GW 已全部并网;截至报告时欧洲累计装机突破 311GW(陆上 270.5GW、海上 40.9GW)。
- WindEurope 预测 2026-2030 年欧洲将新增 148GW 风电装机,2030 年累计达 436GW,年均近 30GW,海风新增装机将从 2025 年的 2GW 跃升至 2026-2030 年间年均 7GW。
- 欧洲政策与资金面支撑:上半年五个国家批准合计 17.2GW 风电装机支持(陆上 8.8GW、海上 8.4GW),下半年计划对超过 24GW 装机进行拍卖支持;同期欧洲新增风电项目融资 90 亿欧元,支持未来几年投运的 5.2GW 项目。
- 锂电:下游需求稳步回暖,美国对等关税及针对负极材料的反倾销、反补贴税均已取消,预计 10 月行业排产将继续攀升;宁德时代匈牙利德布勒森基地(规划 100GWh)启动试生产,湖南裕能将西班牙项目产能由 5 万吨/年上调至 7 万吨/年,总投资由 9.82 亿元上调至 16.5 亿元。
- 储能:2026 年 8 月国内新型储能新增投运 3.76GW/11.42GWh,同比+13%/+20%,连续 3 个月超过去年同期;欧洲气价高企叠加补贴落地驱动户储工商储,澳洲 SRES 覆盖范围将从 100kW 扩大至 1MW。
- 光伏:2026 年 1-8 月全国光伏累计新增装机 97.2GW,同比-57.9%,8 月新增并网 11.04GW,同比+50.0%;1-8 月组件累计出口 152.8GW,同比-8.0%,8 月单月出口 16.6GW,同比-33.7%;反内卷政策持续推进,贱金属化与太空光伏打开新空间。
- 电网:8 月我国变压器出口金额 64.6 亿元,同比增长 7.7%,全年累计 491.1 亿元,同比增长 23.3%;北美变压器紧缺,中国全产业链自主可控体系有望通过深化美国市场布局打开成长空间。
- AIDC:Meta 人工智能应用 Muse 上线不到两周登顶美国苹果 App Store 免费榜,Meta 股价单日大涨超过 11%;阿里云宣布未来 12 个月在土耳其、芬兰、荷兰等 8 个国家和地区新增/扩建数据中心,目前在全球 31 个地域运营 107 个可用区。
- 机器人:特斯拉在长三角宁波、杭州、上海等地密集审厂,多家企业在审厂前已拿到 Optimus 订单;9 月 24 日全球首个大规模具身智能主题乐园在珠海启幕,设置超 300 台机器人在 100 余个交互体验点常态化互动。
- 行情回顾:本期(2026.9.21-2026.9.24)上证综指跌 0.60%,申万电力设备行业跌 2.50%,跌幅居申万一级行业第三位;概念板块中风电零部件(-0.39%)、光伏辅材(-0.72%)、光伏电池组件(-2.10%)相对抗跌。
论述逻辑
- 报告逻辑链条:国内风电 6-8 月装机连续同比增长(8 月+48.4%)→ 下半年进入传统装机旺季,需求放量 → 1-8 月风机中标均价较 2025 年全年上涨约 5%,低价订单逐步出清 → 整机企业出货量与盈利能力下半年同步改善,风机盈利回升可期。
- 中长期逻辑链条:“十五五”规划设定 2030 年海风累计 100GW 以上目标(当前基数 47.4GW)→ 2026-2030 年年均装机 10.5GW 以上,接近翻倍 → 国内海风景气确定;欧洲海风年均新增将从 2GW 跃升至约 7GW、本土基础等环节产能偏紧 → 中国供应链承接外溢需求,“两海”(海风+海外)景气共振。
- 锂电逻辑:油气价格高位凸显电动车性价比+国内补贴推动单车带电量提升 → 动力与储能需求双增;美国关税及负极双反取消 → 出口利好;宁德时代、湖南裕能欧洲产能落地 → 从单点出口转向上下游协同产能出海 → 产业链景气度上行。
- 电网逻辑:北美变压器长期紧缺+数据中心需求爆发加剧紧缺 → 中国全产业链自主可控 → 8 月出口同比+7.7%、累计同比+23.3% → 行业步入高景气周期,“十五五”电网投资再上台阶。
关键展望
- 国内风电:看好下半年尤其 Q4 传统装机旺季需求持续放量,整机及核心零部件企业出货量与盈利能力有望下半年同步改善,量价齐升。
- 国内海风:预计下游电企有提升海风开发规模的动力,叠加用海审批协同优化,部分项目审批节奏有望加速,兑现“十五五”目标。
- 欧洲海风:英国 AR8 拍卖结果将于 2026 年底至 2027 年初公布;德国《海上风电法》修正案若议会通过,2027 年后新拍卖项目收益预期有望改善;荷兰计划自 2027 年起转向双向 CfD、2026 年预计招标 1GW;WindEurope 预测 2026-2030 年欧洲年均新增近 30GW。
- 锂电:预计 10 月行业排产将继续攀升,为终端需求提供坚实支撑。
- 太空光伏:SpaceX 计划最早 2028 年部署轨道 AI 计算卫星,远期目标为每年在太空部署 100GW 计算能力,若实现太空光伏市场空间有望拓展至数千亿乃至万亿级别(报告远景判断)。
- 风险提示:宏观经济波动、行业政策变化、下游需求不及预期、海外贸易政策变动、技术进步不及预期。
推荐标的
- 风电整机(推荐):金风科技、三一重能、明阳智能、运达股份——下半年旺季需求释放+低价订单去化,整机毛利率修复确定性较高;风机产业链建议关注金风科技、明阳智能、三一重能、运达股份。
- 风电出口/海缆:推荐大金重工、东方电缆;关注天顺风能、海力风电、金雷股份、振江股份、泰胜风能、中天科技、亨通光电、起帆电缆——欧洲海风高增+本地产能不足,中国供应链承接外溢需求;海缆壁垒高、格局好。
- AIDC 电源:SST 重点推荐特锐德、四方股份、中国西电、金盘科技、阳光电源、麦格米特;HVDC 推荐中恒电气、科士达、通合科技、优优绿能;BBU 推荐蔚蓝锂芯;固态断路器推荐良信股份。
- 锂电:电池关注宁德时代、亿纬锂能、国轩高科;铜箔关注中一科技、德福科技、诺德股份、嘉元科技;隔膜关注佛塑科技、恩捷股份、星源材质;负极关注尚太科技、中科电气、璞泰来、贝特瑞、杉杉股份。
- 光储:推荐德业股份、阳光电源;推荐福莱特、福斯特;关注艾罗能源、固德威、锦浪科技、阿特斯、天合光能、晶科能源、隆基绿能、通威股份、爱旭股份;贱金属化关注博迁新材、聚和材料。
- 太空光伏:推荐钧达股份、晶科能源、天合光能;关注乾照光电、电科蓝天、东方日升、明阳智能;设备端关注迈为股份。
- 电网:推荐平高电气、中国西电、金盘科技;关注国电南瑞、许继电气、明阳电气、安靠智电、海兴电力、国能日新、东方电子、泽宇智能。
- 机器人:推荐本体龙头优必选;推荐科达利、卧龙电驱;电子皮肤推荐福莱新材;关注汉威科技、晶华新材、日盈电子、震裕科技、兆威机电、五洲新春、伟创电气、安培龙。
- 行业整体评级:推荐(维持)。
关键图表
图1. 、本期电力设备概念板块涨跌情况
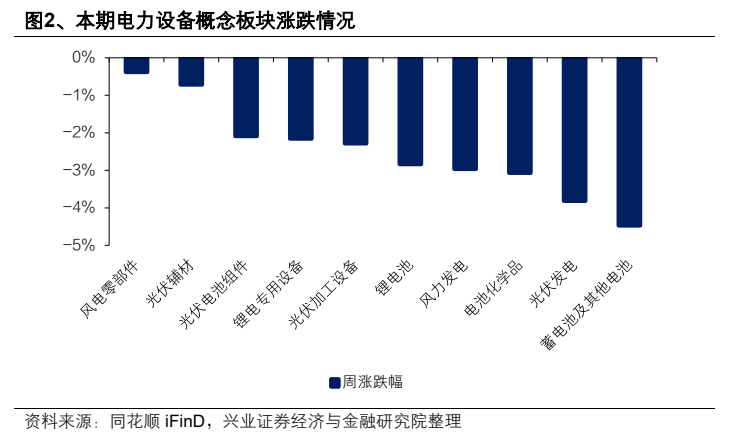
图2. 、三元正极材料价格走势(万元/吨)
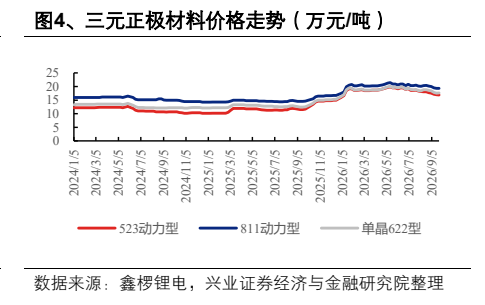
图3. 、隔膜价格走势(元/平方米)
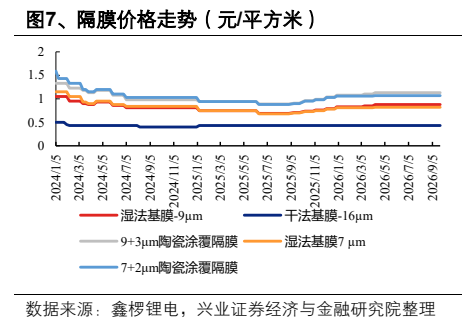
图4. 、全国光伏月度新增并网容量
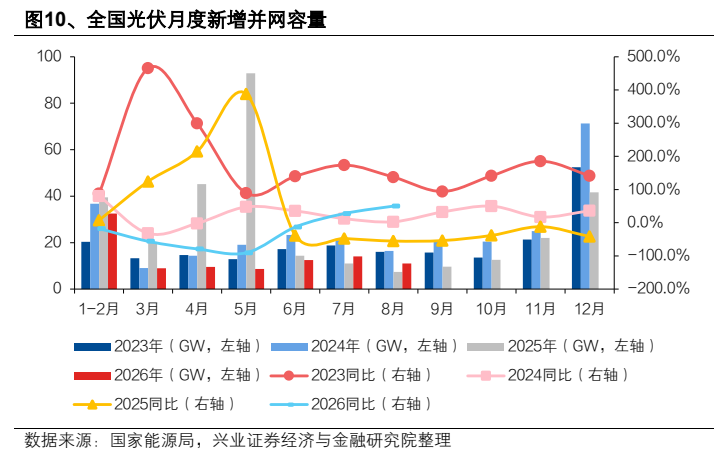
图5. 、硅料价格(万元/吨)
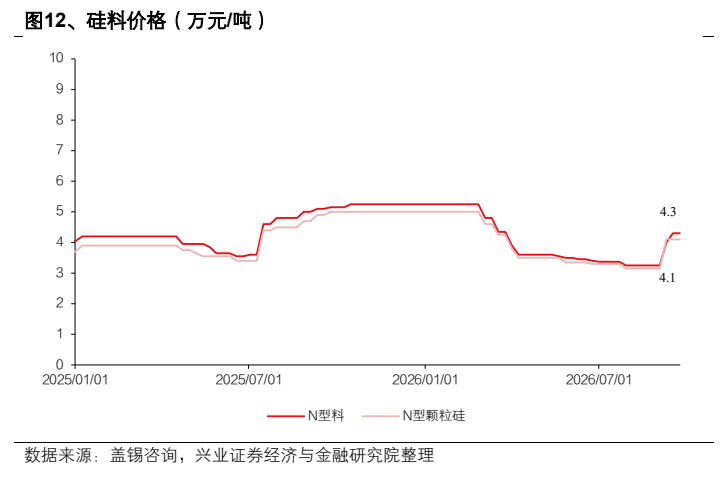
图6. 、组件价格(元/W)
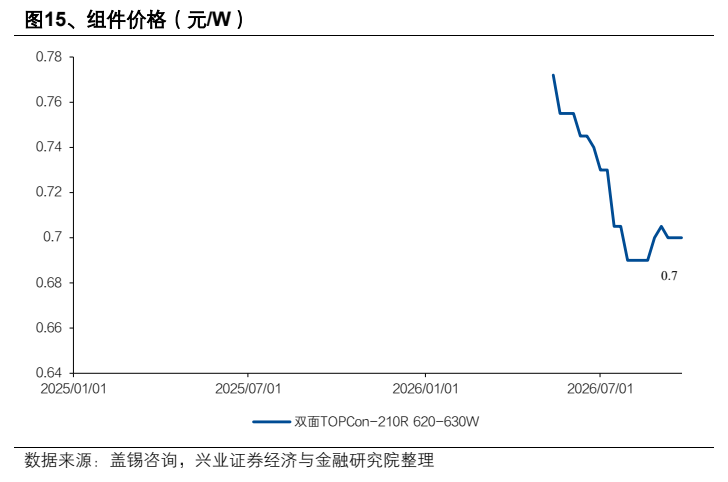
图7. 、全国风电新增装机量
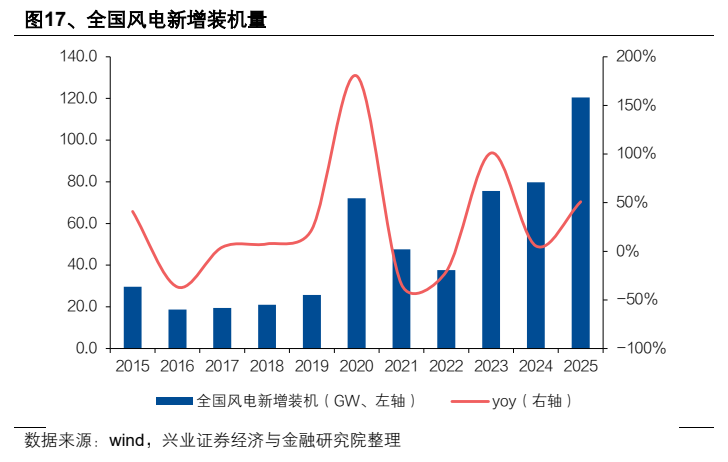
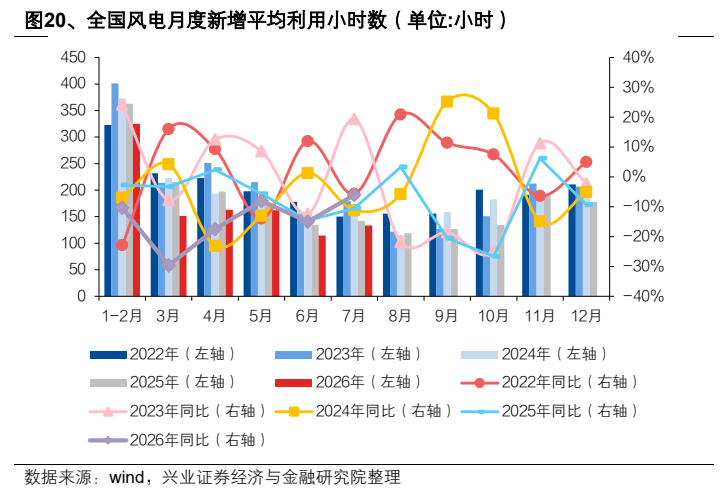
图8. 、全国风电月度新增平均利用小时数(单位:小时)