家用电器行业内需承压筑底,出口具备韧性,分化前行-2026年中报总结 财信证券 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年家电板块整体呈现“收入稳、利润弱、分化明显”的特征。 板块营业总收入7877.00亿元,同比-0.44%;归母净利润610.15亿元,同比-5.60%;扣非归母净利润487.74亿元,同比-21.11%。 内需受高基数与国补退坡压制,出口则保持稳健增长,1-8月出口金额702.29亿美元,同比+6.80%。 行业整体维持“同步大市”评级,建议关注白电龙头经营韧性与自主品牌出海两条主线。
主要观点
- 家电板块上半年市场表现跑输大盘,区间涨跌幅为-9.25%。
- 利润端压力显著大于收入端,盈利质量有所下滑。
- 家电社零累计规模仍处于同比收缩区间,但近期单月表现逐步回升。
- 白电板块经营承压,Q2营收和归母净利润同比降幅较Q1扩大。
- 彩电板块经营显著回暖,营收稳健增长,利润同比大幅高增。
- 小家电板块受国补退坡冲击较小,Q2营收和归母净利润增速大幅改善。
- 家电出口延续正增长,新兴市场为主要驱动力量。
- 家电板块估值处于近十年中低位,安全边际充足。
论述逻辑
- 内需高基数与国补退坡压制销量,叠加铜铝价格高企推高成本及人民币升值带来汇兑损失,共同挤压了家电板块的利润空间,导致上半年呈现“收入稳、利润弱”的结构性分化特征。
关键展望
- 下半年家电行业需求与盈利有望呈现边际改善。
推荐标的
- 美的集团:多业务布局支撑经营韧性,海外与B端拓展增长空间。
- 海信视像:全球化和高端化有序推进,盈利质量大幅改善。
- 科沃斯:海外扩张贡献增量,盈利修复具备弹性。
- 安克创新:多品类创新与全球渠道协同驱动增长。
关键图表
图1. 家用电器板块的公募持仓比例
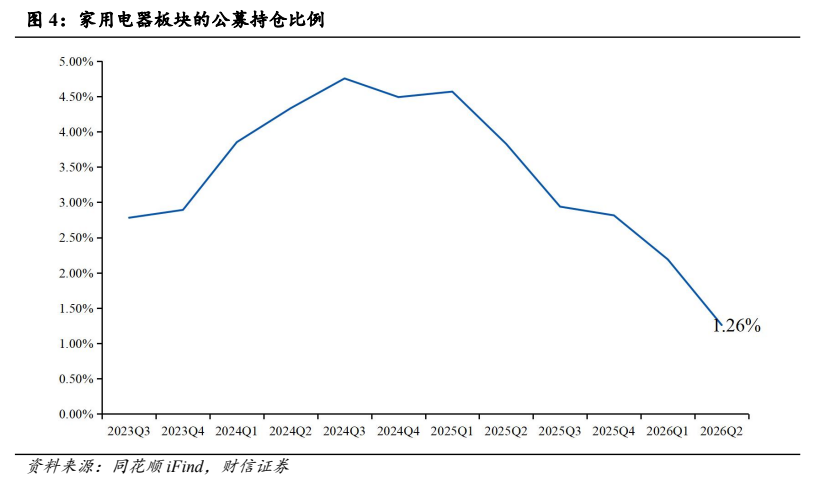
图2. 家用电器板块的费用率情况
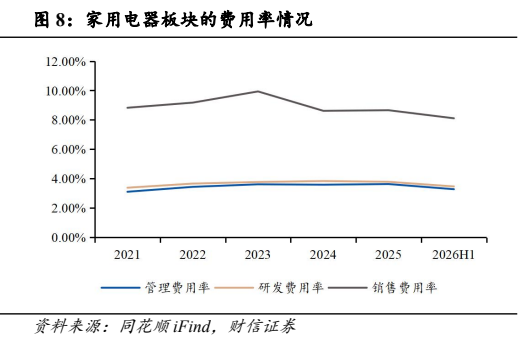
图3. 家用电器和音像器材的月度社零累计值和累计同比
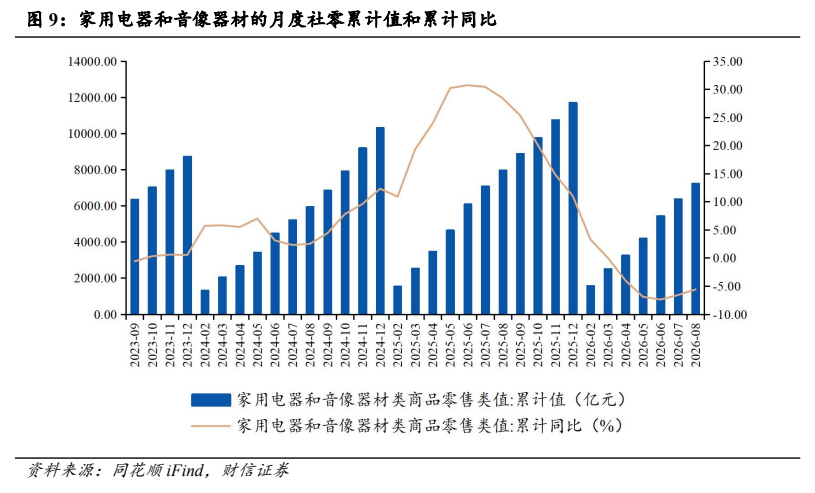
图4. 家用电器月度出口金额及同比增速
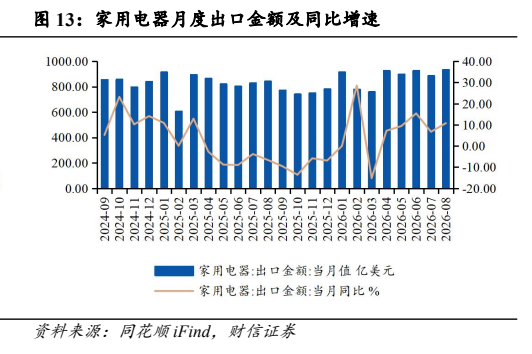
图5. 家用空调月度内销量及其同比增速

图6. 冰箱月度内销量及其同比增速
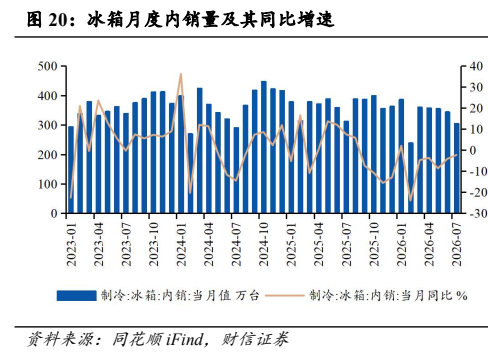
图7. 洗衣机月度销量及其同比增速
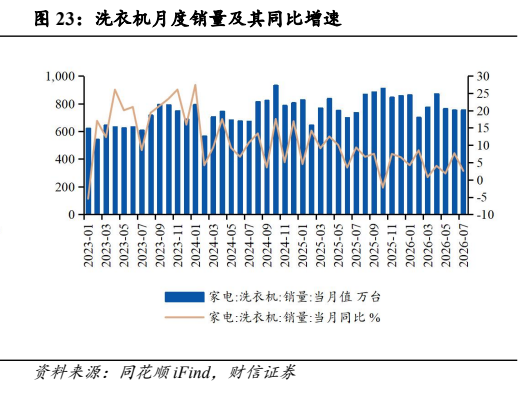
图8. 白电板块的单季度归母净利润及同比增速
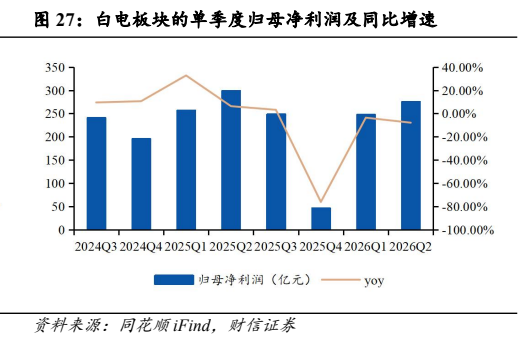
图9. 彩电月度销量及同比增速
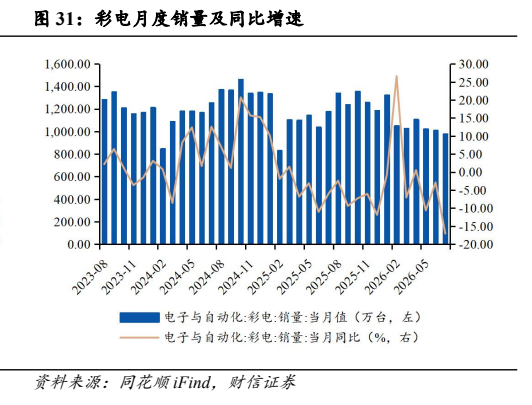
图10. 彩电板块的单季度归母净利润及同比增速
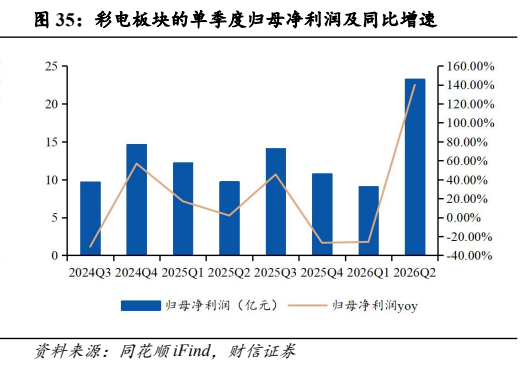
图11. 2026H1 清洁电器各品类的零售规模情况
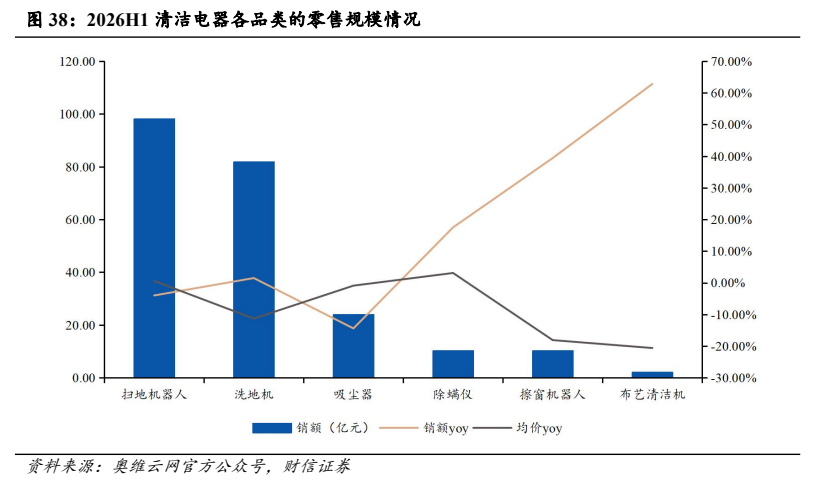
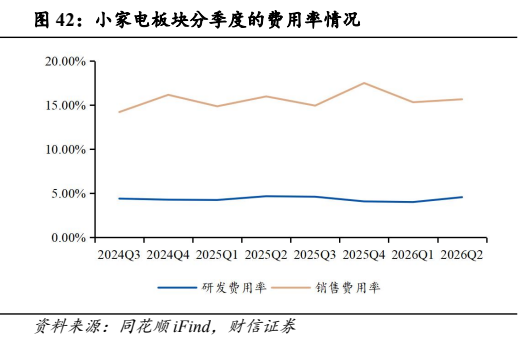
图12. 小家电板块分季度的费用率情况