高盛 科大讯飞(002230):10月将推出升级版AI模型;26年第二季度营收因AI设备增长低迷而逊预期;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛针对科大讯飞(002230.SZ)发布研报指出,公司计划于2026年10月推出基于本土算力芯片平台的升级版基础AI模型(星火),以提升AI编程能力与Token性价比,并支持教育、汽车及医疗等多场景应用。 受学习平板等AI硬件增长低于预期拖累,2Q26营收同比增长2%至63.49亿元,低于高盛预测16%;同时因AI平台研发持续投入推升运营支出率至46%,单季营业亏损达3.68亿元,远低于此前预期的1.65亿元营业利润。 高盛下调科大讯飞盈利预测14%/13%/7%,维持“中性”评级,基于双阶段DCF模型给予12个月目标价53.10元人民币(现价38.48元人民币,对应38.0%上涨空间)。 随着下半年AI设备逐步恢复以及开放平台生态扩展,预计2H26E营收将实现环比改善。
主要观点
- 科大讯飞计划于2026年10月发布基于本土算力平台的新一代AI基础模型(讯飞星火),聚焦增强编程能力与提高Token性价比。
- 2Q26营收同比增长2%至63.49亿元,但由于学习平板增长低迷,较投行预期低16%。
- 分业务看,1H26企业AI与互联网服务同比增长34%和41%,智能汽车与智慧教育分别同比增长30%和24%。
- 由于持续投入AI平台导致运营支出率达到46%(超出预期的38%),2Q26录得营业亏损3.68亿元,净亏损3400万元。
- 毛利率维持平稳,2Q26毛利率为40.4%,同比提升0.1个百分点,环比提升1.4个百分点,与预期的40.3%基本一致。
- 高盛将未来三期盈利预测分别下调14%、13%和7%,主要反映AI硬件收入下滑及研发支出增加推高费用率。
- 预计2H26E营收将实现环比改善,动力来自AI设备需求恢复、开放平台生态扩展以及升级版AI模型的支撑。
- 公司估值采用两阶段DCF估值法计算,设定WACC为11.5%,永续增长率为2.0%,对应12个月目标价53.10元人民币,维持“中性”评级。
论述逻辑
- 2Q26学习平板等AI硬件销售逊预期导致营收低预期16% -> 叠加AI模型与算力平台持续高强度研发投入致使Opex率飙升至46% -> 造成2Q26单季营业亏损3.68亿元及净亏损3400万元 -> 高盛下调收入预测并下调盈利14%/13%/7% -> 鉴于10月升级版星火模型将支持开放平台及各场景落地、下半年AI设备有望逐步修复,维持“中性”评级并给出53.10元人民币目标价。
关键展望
- 新一代AI基础模型发布:计划于2026年10月推出升级版星火大模型,重点提升AI编程与Token性价比,并拓展教育、医疗、汽车、金融与会议办公等关键场景。
- 财务预期下调:2026E全年营收预测由325.72亿元下调至309.85亿元,EPS预测由0.64元下调至0.53元;2027E营收由387.27亿元下调至364.20亿元,EPS由1.19元下调至1.00元;2028E营收由434.42亿元下调至416.72亿元,EPS由2.02元下调至1.81元。
- 关键风险因素:1)教育相关合约订单表现强于或逊于预期;2)市场竞争强度高于或低于预期;3)费用控制成效好于或差于预期。
推荐标的
- 科大讯飞(002230.SZ):维持中性(Neutral)评级,目标价53.10元人民币,当前价格38.48元人民币,隐含上涨空间38.0%。理由为短期受AI硬件销售低迷及高额研发支出拖累出现季度亏损,但长期看好本土算力AI模型升级及生态扩展驱动2H26E环比改善。
关键图表
图1. 科大讯飞2Q26业绩概览
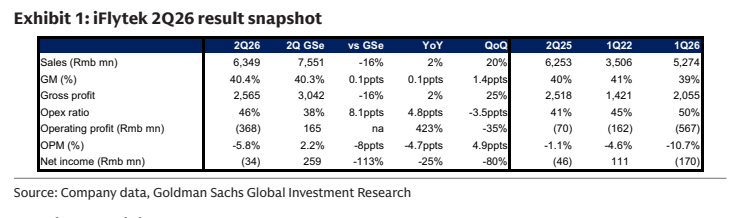
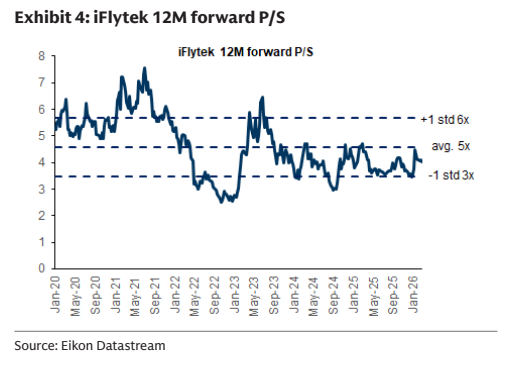
图2. 科大讯飞12个月远期市销率