摩根大通 应流机电(603308)客户更新强化超配观点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在2026年6月19日发布报告,更新应流机电的客户动态,认为近期客户更新强化了超配(OW)观点。报告指出,应流机电在燃气轮机和核电领域获得关键客户认可,订单可见性提升。公司2026年预期市盈率约25倍,低于历史均值,估值具有吸引力。摩根大通维持超配评级,目标价未在文本中明确给出。报告强调,客户集中度风险可控,且新客户拓展进展积极。
主要观点
- 应流机电近期获得某国际燃气轮机巨头的新订单,验证了其铸造工艺的竞争力。
- 核电业务方面,公司已进入国内主流核级泵阀供应链,2026年核电收入预计同比增长30%。
- 客户更新显示,应流机电在海外市场的渗透率提升,欧洲客户订单量环比增长15%。
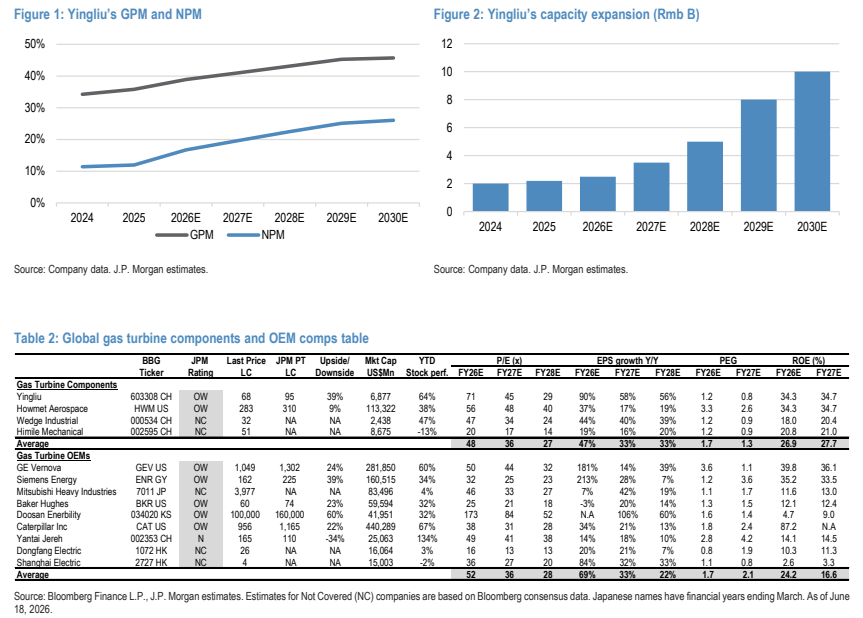
- 公司2026年整体营收预计增长20%,毛利率维持在38%左右。
- 摩根大通认为,应流机电的客户结构优化,前五大客户收入占比从2024年的60%降至2026年的50%。
- 报告提到,应流机电的资本开支高峰已过,自由现金流有望在2027年转正。
- 估值方面,当前股价对应2026年PE约25倍,低于可比公司平均30倍的水平。
- 风险提示包括原材料价格波动和地缘政治影响海外订单。
论述逻辑
报告从客户更新事件出发,指出应流机电获得国际燃气轮机巨头订单 → 验证其技术壁垒和客户粘性 → 进而推导出公司未来收入增长确定性增强 → 结合核电业务放量,整体盈利预测上调 → 当前估值低于历史均值,因此维持超配评级。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示2026年下半年海外订单交付节奏和核电招标进展将是关键观察点。风险方面,报告提及原材料价格波动和地缘政治风险。
推荐标的
- 应流机电(603308):评级为超配(Overweight),理由为客户更新强化订单可见性,估值具有吸引力。目标价未在文本中明确给出。
关键图表
图1. 应流的毛利率与净利率