中金公司 穿越低息周期日本REITs投资手册
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
日本REITs(J-REITs)市场作为亚洲规模最大的REIT市场,已进入基本面修复、利率正常化与央行退出托底并行的再平衡阶段。 报告指出,J-REITs市场历经二十余年周期,形成了成熟的制度框架与多元化资产结构,头部产品依托强Sponsor资源实现持续扩张。 当前市场估值已计入较多利率上行预期,P/NAV折价至0.84倍,但配置时点仍需等待长端利率趋稳、NOI改善持续兑现及外资流入等信号共振。 若长端利率加速上行或央行存量处置超预期,折价可能延续。
主要观点
- 日本REITs市场规模位居亚洲第一,全球第三,截至2026年6月规模约969亿美元。
- J-REITs底层资产以办公为主,逐步向物流、住宅、酒店等多元业态扩展。
- 日本央行已停止新增购买J-REITs,并计划温和处置存量持仓。
- 当前J-REITs估值处于历史折价区间,P/NAV约为0.84倍。
- 无风险利率上行导致J-REITs收益率利差收窄,截至2026年6月末利差降至240bps。
- 外资是J-REITs市场重要的边际定价力量,2026年6月成交占比达72.2%。
论述逻辑
- 日本REITs市场定价逻辑已从单纯的低利率驱动转向利率、基本面与资金流的综合博弈。制度标准化与Sponsor资源支持构成了市场长期扩容的基础,而央行托底政策在危机中发挥了稳定器作用。随着货币政策正常化,无风险利率上行压缩了收益率利差,导致估值承压。未来市场表现取决于租金增长能否覆盖融资成本上升,以及长端利率波动趋稳后,基本面改善与外资流入能否形成共振以修复估值折价。
关键展望
- 配置时点需等待长端利率趋稳、NOI改善兑现及外资流入信号。
- 若长端利率加速上行或央行存量处置超预期,折价可能延续。
推荐标的
- 报告未明确给出具体个股买入评级,但分析了头部REITs的Sponsor优势。
关键图表
图1. 图表 1: 2026 年 6 月全球主要 REIT 市场规模
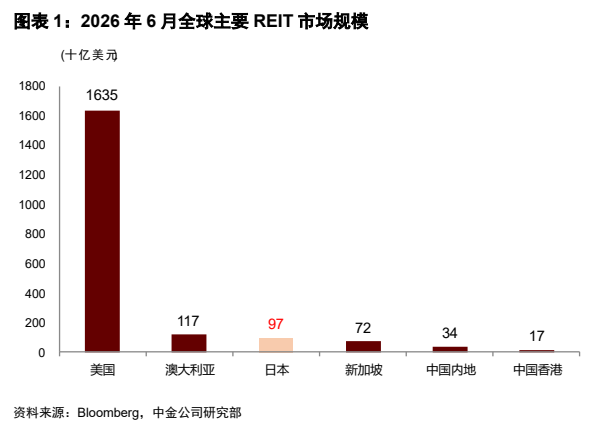
图2. 图表 7: J-REIT 与中国公募 REITs 上市标准对比
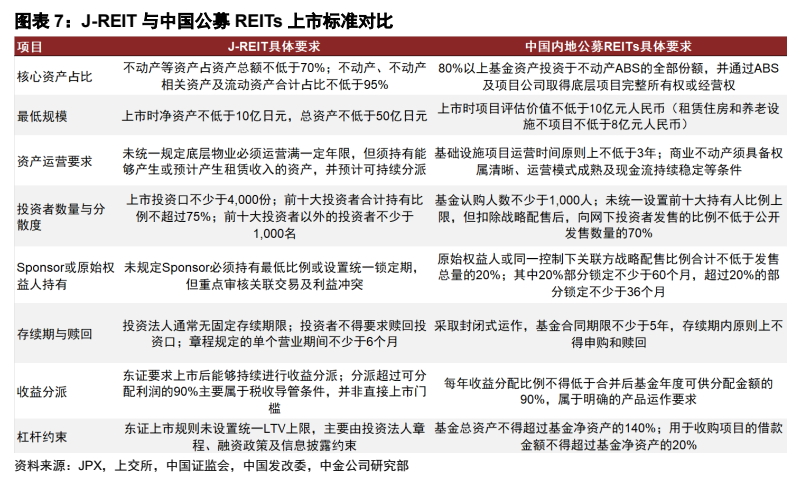
图3. 图表 13: J-REIT 市场格局
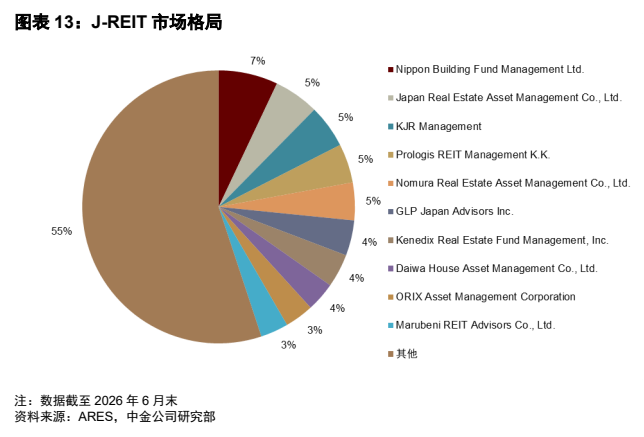
图4. 图表 20: 2007-2012 年东证 REIT 指数走势(含
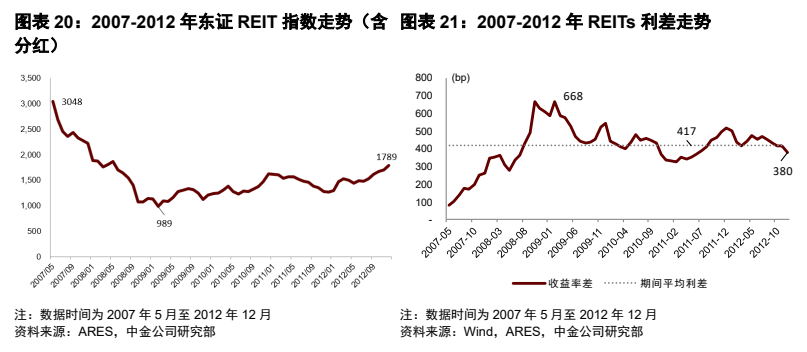
图5. 图表 30: 央行购买政策变化
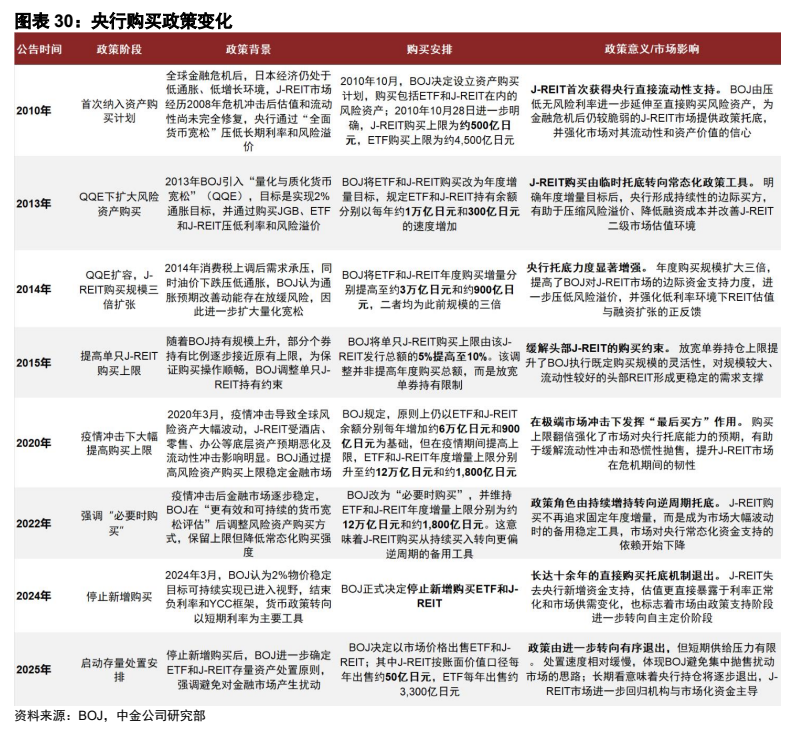
图6. 图表 39: 融资渠道多元化支撑市场持续扩张
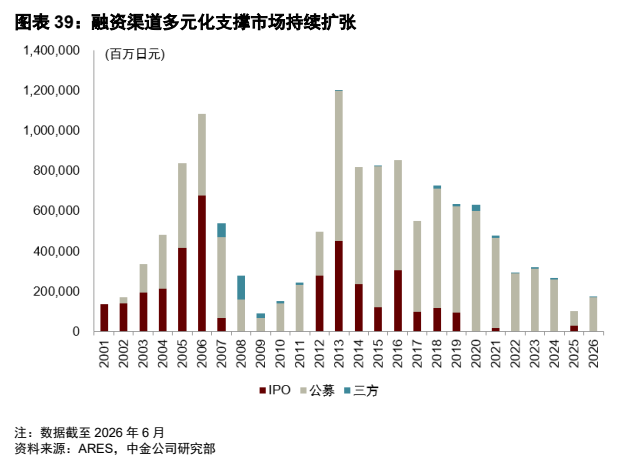
图7. 图表 47: NBF 的可出租面积和出租率
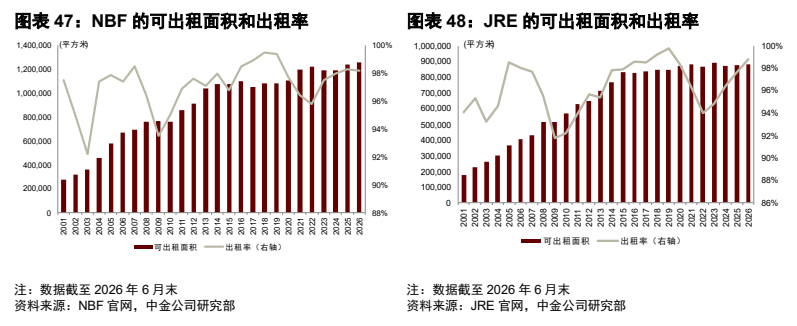
图8. 图表 57: ADR 出租率表现
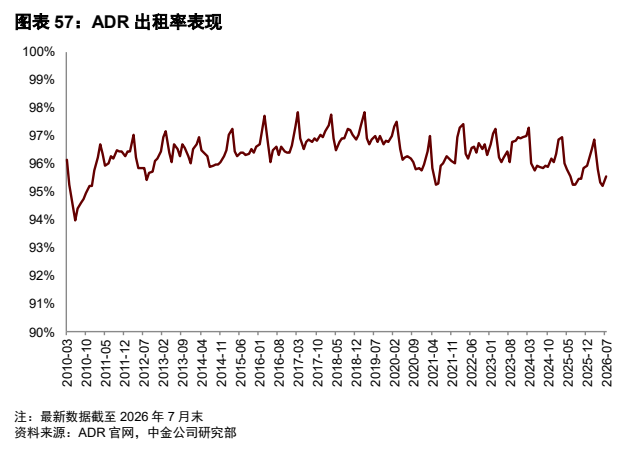
图9. 图表 65: 日本无风险利率与政策利率变化趋势
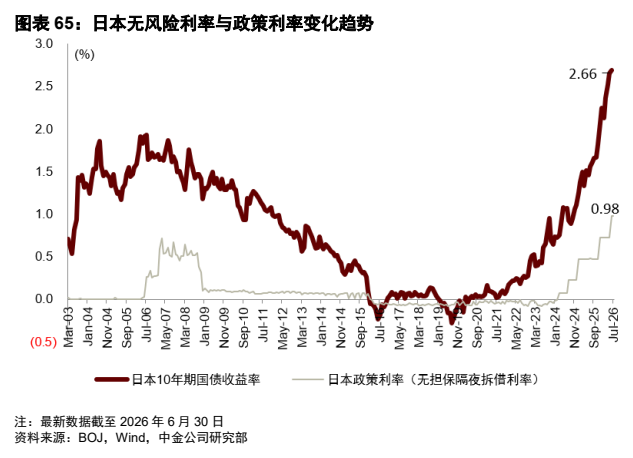
图10. 图表 71: 重要零售商圈空置率及租金表现
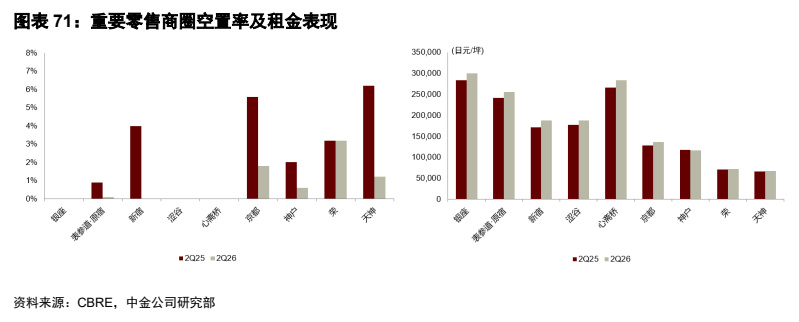
图11. 图表 77: 日本 REIT 与权益市场变化趋势
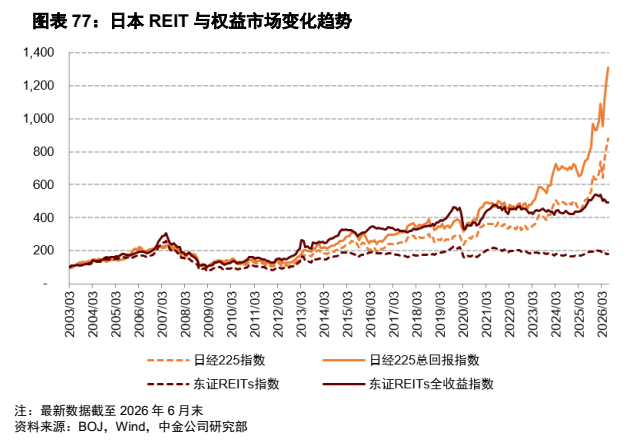
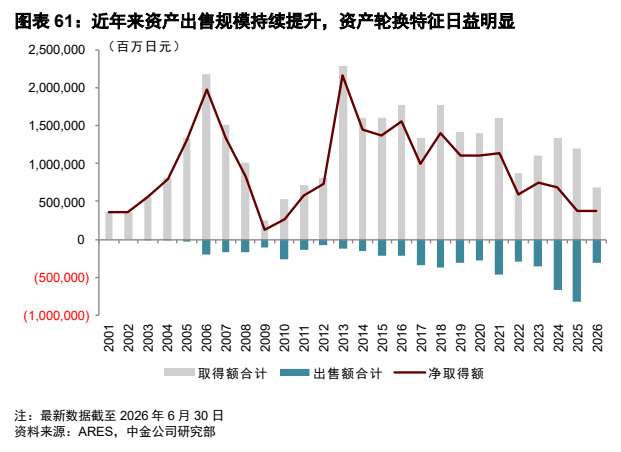
图12. 图表 61: 近年来资产出售规模持续提升,资产轮换特征日益明显