国盛证券 宏观定期:高频半月观—地产“金九”失色,“银十”呢?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
近半月(9.14-9.27)宏观高频呈现五大核心变化。 首先,美伊谈判重回僵局,霍尔木兹海峡通航受阻,布油期货围绕100美元/桶震荡,最高触及108.5美元/桶;中东浮仓降至2028万桶。 其次,国内地产销售走弱,9月1日至26日30城新房销售日均成交面积同比降幅扩大至8.0%,18城二手房日均成交面积同比转负降4.4%。 再次,美联储加息预期升温叠加油价上涨与避险,10Y美债收益率突破5%并逼近5.2%(收于5.17%),30Y美债升至5.49%,创2004年6月以来新高;中美利差倒挂幅度扩大23.3bp至350bp。 第四,工业生产端上游多数回升而下游多数回落,经济修复仍不均衡,其中高炉、焦化开工率分别升至82.7%、63.8%,而半钢胎开工率回落至63.1%。 最后,9月专项债发行节奏加快但累计进度仅80.6%,慢于近三年同期均值的85.8%,年内政府债券待发约3.08万亿,央行大概率将运用买断式逆回购、降准等工具呵护流动性。
主要观点
- 美伊地缘僵局难解导致原油供应承压,布油期货围绕100美元/桶震荡,中东原油浮仓持续去库。
- 国内房地产市场“金九”表现乏力,9月新房降幅扩大且二手房销售同比转为负增长。
- 受美联储偏鹰加息预期与油价推升,美债长端收益率大幅走高,10年期破5%逼近5.2%,30年期创2004年6月以来新高。
- 工业供给端呈现“上游多数回升、下游多数回落”的分化特征,经济修复仍显不均衡。
- 9月专项债发行节奏加快但整体进度偏慢,年内政府债券待发规模仍超3万亿元,流动性亟需央行政策工具支持。
- 央行净投放呵护季末资金面,国内货币市场利率保持平稳并围绕政策利率窄幅运行。
- 大宗商品上中游价格走势分化,动力煤偏强,焦煤、铁矿石回落,生猪价格微涨。
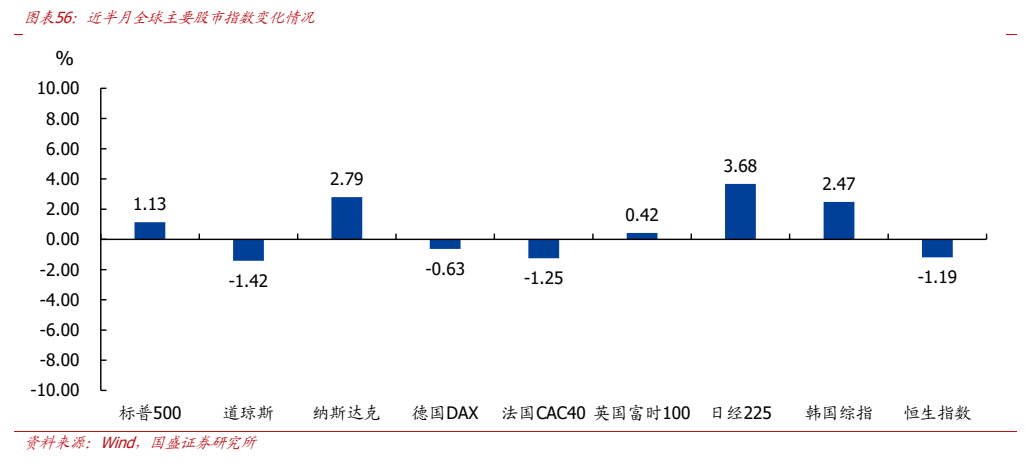
- 全球股市走势分化,受美债利率上行及地缘风险扰动,美股涨跌互现,港股回落,亚太部分市场逆势上涨。
论述逻辑
- 美伊重回僵局且霍尔木兹海峡受阻 -> 推动原油价格剧烈震荡破百并抬高通胀预期 -> 叠加美联储鹰派加息预期 -> 促使10Y与30Y美债收益率创多年新高并带动美元指数走强 -> 造成中美利差倒挂加剧及全球股市分化。
- 国内新房及二手房销售同比走弱、汽车消费放缓 -> 导致下游开工率回落与建材库存去化 -> 叠加年内政府债券待发规模仍超3万亿且专项债进度偏慢 -> 倒逼宏观政策强化存量落实,并促使央行大概率通过买断式逆回购、降准等工具释放流动性。
关键展望
- 最新市场预期三季度油价中枢在101.9美元/桶附近,四季度约为97美元/桶,全年均价预期抬升至约95美元/桶。
- 年内政府债券待发规模约3.08万亿元,央行大概率会采取买断式逆回购、降准等工具提供流动性支持。
- 货币政策大方向仍偏宽松,但在空间收窄、防资金空转及银行息差约束下总量宽松偏谨慎,结构性宽松优先级可能提升。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 霍尔木兹海峡通航情况(所有船型)
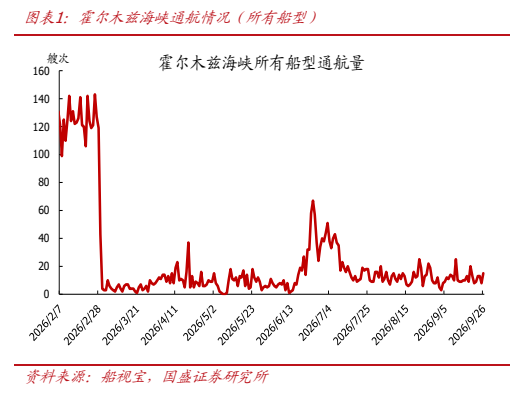
图2. 图表 6: 近半月,焦化企业开工率均值环比回升
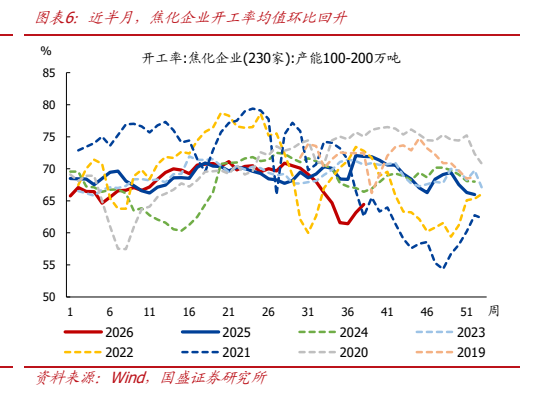
图3. 图表 11: 近半月,江浙地区涤纶长丝开工率均值环比回落
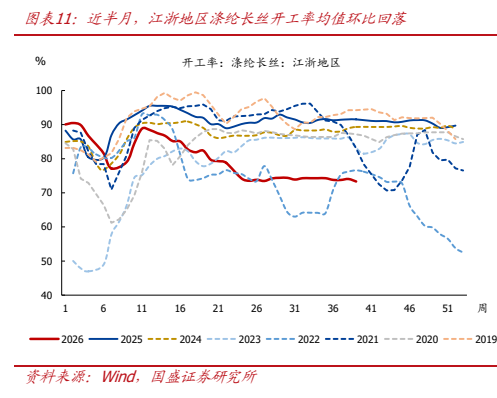
图4. 图表 16: 近半月,螺纹钢表需均值环比回升,绝对值为近年同期最低
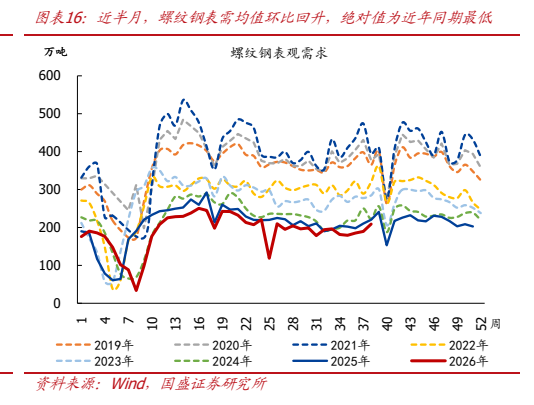
图5. 图表 21: 乘用车零售销量变化情况
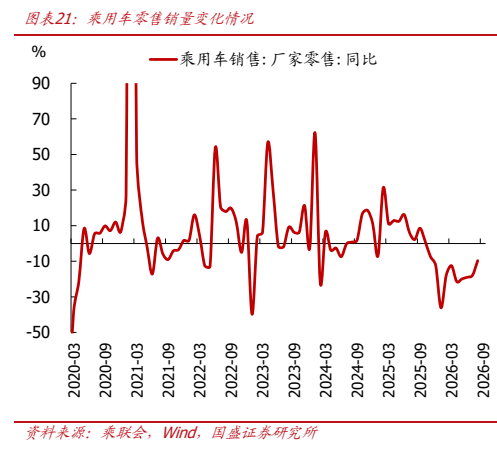
图6. 图表 26: 近半月,电解铝库存环比下降
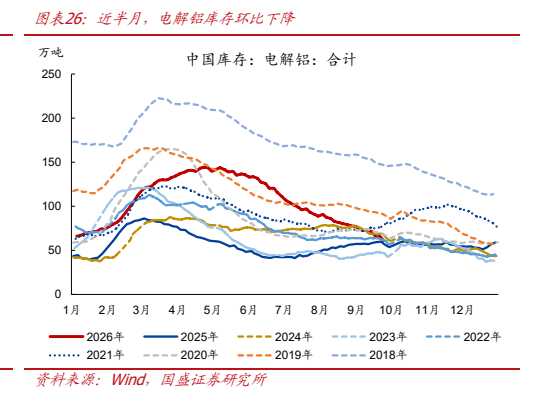
图7. 图表 31: 近半月,BDI 指数环比下跌
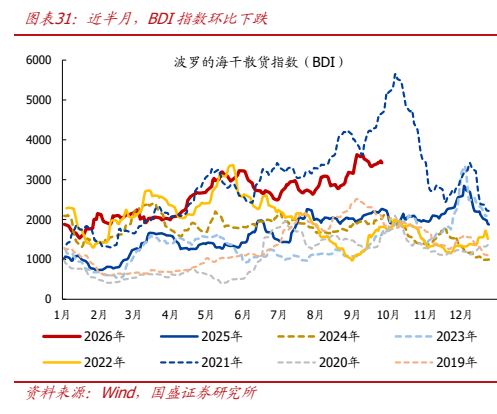
图9. 图表 41: 近半月来,美债收益率上行
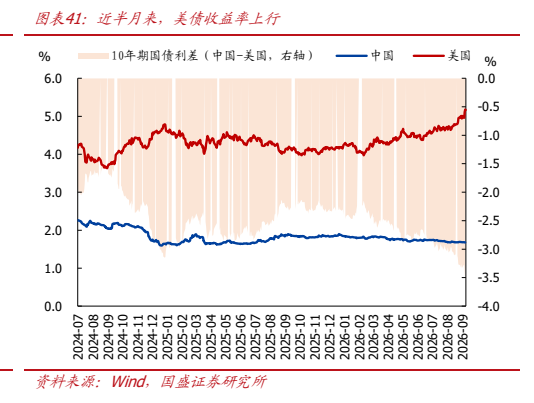
图11. 图表 51: 近半月,猪肉价格中枢环比上涨
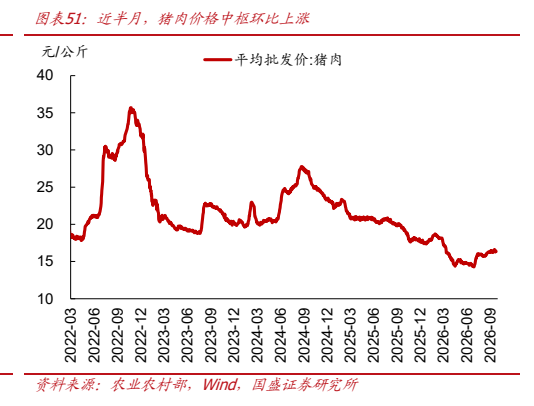
图12. 图表 56: 近半月全球主要股市指数变化情况