长城证券 大宗商品:液化气,地缘扰动加剧,气价高位震荡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
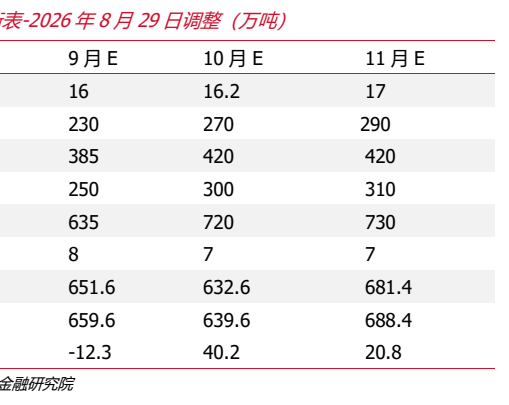
长城证券发布大宗商品能源化工周报指出,截至2026年9月18日当周,中国液化气供应端边际变化不大,商品量为48.74万吨,环比减少0.74万吨,工业与民用商品量均处历史同期低位。 需求端边际回暖但同比仍处近5年较低水平,其中PDH装置开工率降至79%,烷基化油产能利用率持平于39.71%,PDH下游对当前高价适应能力更强。 库存方面呈现港口与炼厂低库存特征,港口库容比降至31.63%,炼厂库容比为18.95%,而加气站库容率为64%。 月度供需平衡测算显示8月与9月供需差分别达-3.58万吨和-12.3万吨,直至10月与11月预计转为过剩40.2万吨和20.8万吨。 长城证券维持9月液化气偏多观点,核心受中东地缘扰动刺激原油重塑估值、“金九银十”旺季改善供需,以及油品走强带动气态品种更显强势支撑。
主要观点
- 9月维持液化气偏多观点,原油强势及旺季供需改善重塑估值。
- 液化气周度商品量微降至48.74万吨,工业与民用均处历史同期低位。
- 8月液化气月度产量为380万吨,商品量录得203.20万吨。
- PDH开工率小幅下滑至79%,烷基化油产能利用率持平在39.71%。
- 7月液化气单月进口大幅反弹至331.68万吨,出口为9.70万吨。
- 2025年液化气全年进口量达3618.51万吨,出口量降至115.48万吨。
- 港口库存降至213.75万吨,港口及炼厂库容比均处近五年偏低位水平。
- 月度供需平衡表显示2026年8月、9月供需缺口延续,10月起总供应预计回升并转为供需过剩。
论述逻辑
- 中东地缘扰动影响物流推高原油估值 -> 国内旺季来临促使9月供需出现12.3万吨缺口 -> 港口及炼厂低库存支撑现货与估值 -> 9月维持偏多观点,但需警惕10月、11月供应增加导致的供需转松风险。
关键展望
- 维持9月份液化气偏多观点,重点观察旺季需求改善与油价共振。
- 静态预测2026年9月、10月、11月供需差分别为-12.3万吨、40.2万吨、20.8万吨,10月起供应端回升令紧平衡转为过剩。
- 重点警惕原油大幅波动、霍尔木兹海峡局势、美或巴拿马出口不可抗力及日本印度等亚洲政策变化等外部风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 中国 C3 商品量(万吨)
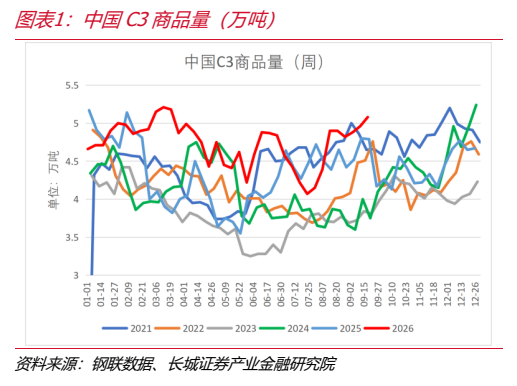
图2. 图表 4: 中国液化气商品量(万吨)
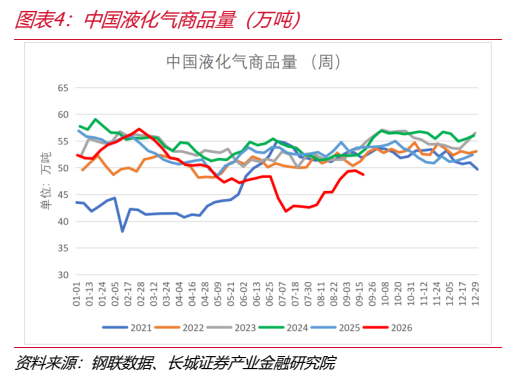
图3. 图表 6: 中国月度液化气商品量(万吨)
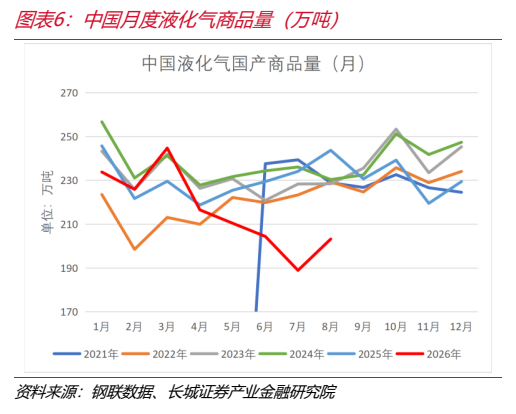
图4. 图表 9: 中国月度液化气进口量(万吨)
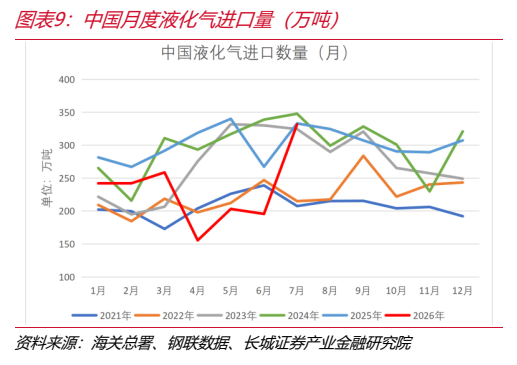
图5. 图表 11: 中国月度液化气出口量(万吨)
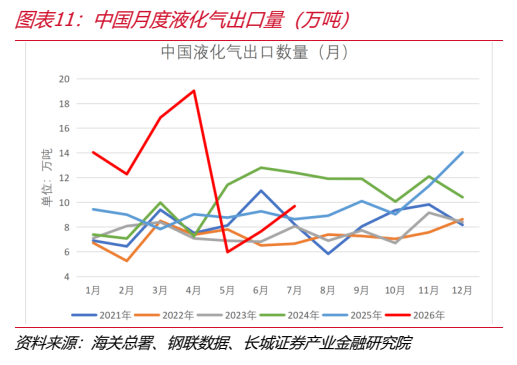
图6. 图表 14: 液化气厂内库存(万吨)
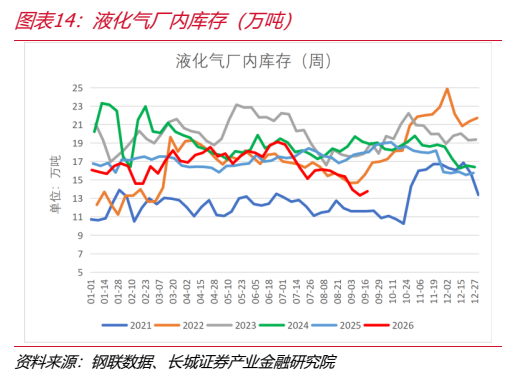
图7. 图表 16: 液化气 炼厂库容比(%)
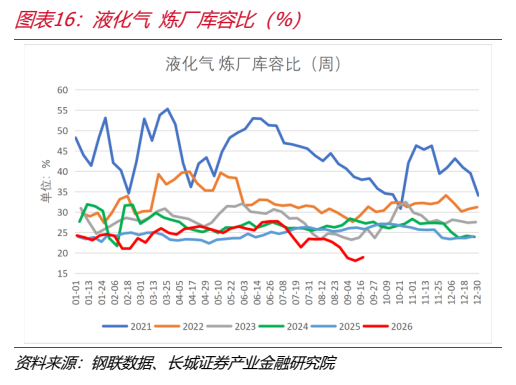
图8. 表 2026: 年8月29日调整(万吨)