汇丰 中国铜业:供应紧张为估值追赶加油
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰认为铜仍处于供应主导的上行周期,供应紧张为中国铜业估值追赶再添燃料。 据SMM,中国进口铜精矿现货TC于9月18日跌至创纪录负值USD222/dmt;智利产量恢复慢于预期,62%的矿业产出价值位于厄尔尼诺期间极端降雨更高发地区,支持汇丰对2026年全球矿山供应大致持平、精炼铜缺口428kt的预测。 美国以外库存处于低位:中国精炼铜社会库存从春节后的489kt降至当前90kt,较年内峰值去化逾80%,部分反映金属在潜在美国关税前流入高企的COMEX库存;COMEX期货维持升水,汇丰预计关税不确定性将贯穿美国中期选举,高COMEX库存支撑铜价。 冶炼环节承压——创纪录负TC、硫酸经济性转弱与中国冶炼厂检修加重——强化矿山优于冶炼厂的偏好,汇丰重申对江西铜业的非共识谨慎观点。 标的层面:首选纯铜标的MMG与CNM(均买入),铜价每变动1%对两者盈利影响1.1-1.3%,高于江西铜业、紫金与洛钼的0.5-0.8%;多元化标的紫金矿业(H/A)与洛阳钼业(H/A)同为买入。 COMEX-LME溢价已从2025年7月33%的峰值回落至约3%。 全部八只覆盖标的评级与目标价维持不变(价格截至2026年9月21日),CMOC-H目标价HKD27.30隐含约74%上行空间,紫金H目标价HKD58.00隐含约70%上行。
主要观点
- 供应挤压加深:中国进口铜精矿现货TC于9月18日跌至创纪录负值USD222/dmt,为铜处于供应主导上行周期提供进一步佐证
- 智利产量恢复慢于预期,62%的矿业产出价值位于厄尔尼诺期间极端降雨更高发地区,支持汇丰对2026年全球矿山供应大致持平、精炼铜缺口428kt的预测
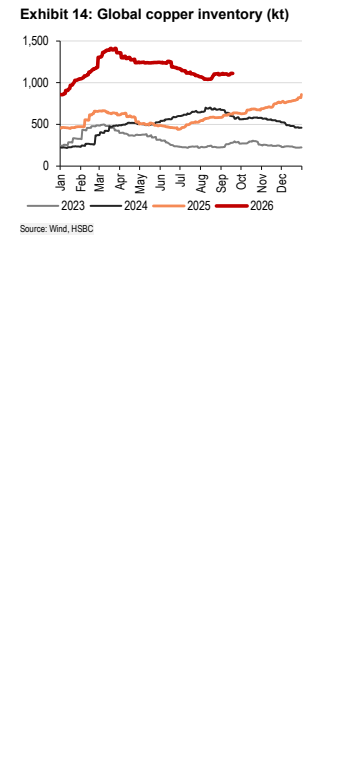
- 美国以外库存偏低:中国精炼铜社会库存从春节后的489kt降至当前90kt,较年内峰值去化逾80%,部分反映金属流入高企的COMEX库存
- 关税不确定性预计持续至美国中期选举:尽管路透报道关税决定可能推迟,COMEX期货仍为升水,市场继续计入关税落地概率;最终关税或引发美国库存再平衡,影响取决于时机、税率与豁免细节
- COMEX-LME溢价已从2025年7月33%的峰值大幅回落至约3%;LME期货轻微贴水、COMEX期货升水,显示投资者仍为未来美国关税实施保留一定概率
- 冶炼环节承压强化上游偏好:创纪录负现货TC、硫酸经济性转弱与中国冶炼厂检修加重,令精矿稀缺可能传导为精炼产量下降;汇丰维持对硫酸价格谨慎、预计长期TC合同压力上升,重申对江西铜业的非共识谨慎观点
- 首选纯铜标的:MMG与CNM(均买入)对持续高铜价杠杆最大,铜价每变动1%对两者盈利影响1.1-1.3%,而江西铜业、紫金与洛钼为0.5-0.8%
- 多元化矿商紫金矿业与洛阳钼业均获买入,受益于产量增长与大宗商品多元敞口;紫金公告收购Allied Gold与赤峰黄金支撑规模快速增长
- 纯铜标的估值:CNM目标价HKD20.00(+26.7%,14.0x 2027e EPS USD0.18,倍数设于历史均值上方3.5SD);MMG目标价HKD11.50(+30.5%,12.0x 2027年EPS USD0.12,1.5SD高于历史均值)
- 紫金H/A目标价HKD58.00/RMB50.00(+69.5%/+59.7%,15.0x 2027e EPS RMB3.32,约1.5SD高于2016年以来均值);江西铜业H/A维持持有,目标价HKD35.80/RMB42.90(+4.8%/-3.0%,10.0x 2027年EPS RMB3.07)
- 主要下行风险:新铜矿供应与废铜超预期增长压制铜价、刚果(金)政治风险与钴配额下发货延迟(CMOC)、MMG的Chalcobamba与Kinsevere扩产延迟及秘鲁社区紧张局势、江西铜业TC/RC进一步下滑
论述逻辑
- TC跌至创纪录负值USD222/dmt + 智利产量恢复缓慢 → 上游精矿极度紧张 → 2026年全球矿山供应大致持平、精炼铜缺口428kt → 紧张向下游传导:中国社会库存489kt降至90kt、美国以外库存偏低 → 关税预期使金属流入COMEX、COMEX期货维持升水并支撑铜价 → 冶炼端负TC、硫酸经济性转弱、检修增多 → 加工经济恶化,矿山优于冶炼厂 → 首选对铜价弹性最大的纯铜标的MMG与CNM(买入)→ 多元化标的紫金与洛钼(买入,产量增长+商品多元敞口)→ 对冶炼属性更重的江西铜业维持非共识谨慎(持有)→ 供应上行周期支撑中国铜矿商估值向全球同业追赶。
关键展望
- 汇丰维持2026年全球矿山供应大致持平、精炼铜缺口428kt的预测,并预计2026年为缺口市场
- 关税不确定性预计持续至美国中期选举;任何最终落地关税可能触发美国库存再平衡,影响取决于时机、税率与豁免细节
- 精矿稀缺可能传导为精炼产量下降,长期TC合同压力预计上升
- 维持对硫酸价格的谨慎看法
- 中国铜矿商估值仍有向全球同业追赶的空间
- CNM 2026年复产与中长期强劲增长前景,支撑其估值倍数设于历史均值上方3.5个标准差
推荐标的
- CNM(中国有色矿业,1258 HK)—买入;现价HKD15.78,目标价HKD20.00(+26.7%);14.0x 2027e P/E(EPS USD0.18,USD/HKD 7.80);理由:铜基本面稳健、2026年缺口市场、2026年复产与中长期增长强劲
- MMG Limited(五矿资源,1208 HK)—买入;现价HKD8.81,目标价HKD11.50(+30.5%);12.0x 2027年P/E(EPS USD0.12,USD-HKD 7.80);理由:对铜价变动的盈利敏感性最高、中期铜产量增长扎实
- Zijin Mining-H(紫金矿业,2899 HK)—买入;现价HKD34.22,目标价HKD58.00(+69.5%);15.0x 2027e P/E(EPS RMB3.32,HKD:RMB 1.17,约1.5SD高于2016年以来均值);理由:铜与金前景积极、盈利增长稳定、收购Allied Gold与赤峰黄金
- Zijin Mining-A(紫金矿业,601899 CH)—买入;现价RMB31.30,目标价RMB50.00(+59.7%);15.0x 2027e P/E(EPS RMB3.32,无A-H溢价);理由与H股一致
- CMOC-H(洛阳钼业,3993 HK)—买入;现价HKD15.71,目标价HKD27.30(+73.8%);15.0x 2027年P/E(EPS RMB1.56,RMB-HKD 1.17);理由:基本面扎实、长期增长前景支撑
- CMOC-A(洛阳钼业,603993 CH)—买入;现价RMB17.59,目标价RMB26.90(+52.9%);15.0x 2027年P/E(EPS RMB1.56,A-H溢价15%)
- JXC-H(江西铜业,358 HK)—持有;现价HKD34.16,目标价HKD35.80(+4.8%);10.0x 2027年P/E(EPS RMB3.07,HKD:RMB 1.17);理由:冶炼加工经济恶化下的非共识谨慎
- JXC-A(江西铜业,600362 CH)—持有;现价RMB44.24,目标价RMB42.90(-3.0%);A-H溢价40%、10.0x 2027年P/E(EPS RMB3.07)
关键图表
图1. 股票汇总表
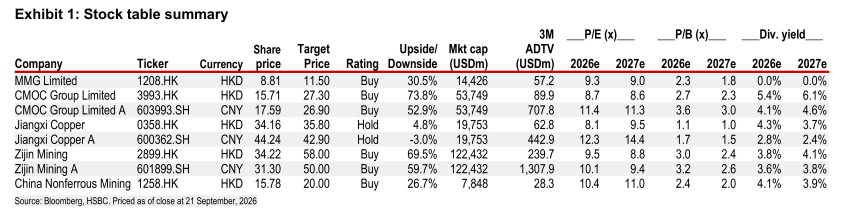
图2. LME铜价与90分位成本对比
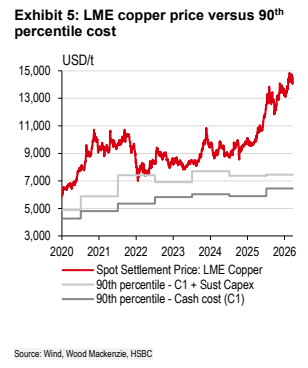
图3. 中国精炼铜库存(上期所+保税仓库)
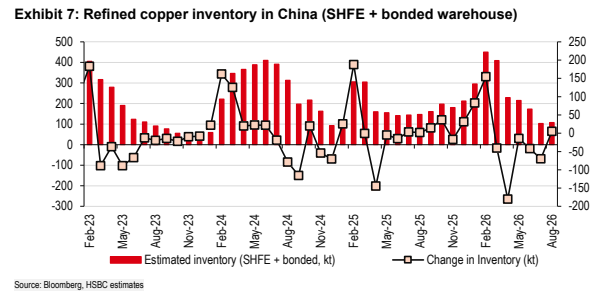
图4. 中国精炼铜表观消费量(千吨)
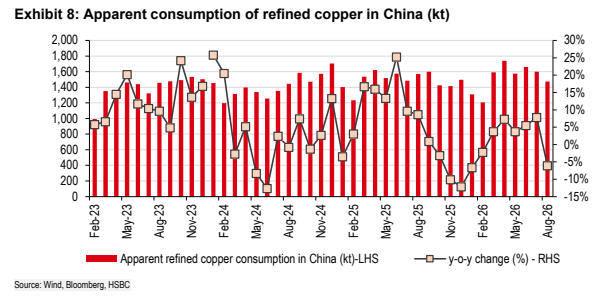
图5. 中国电线电缆总开工率
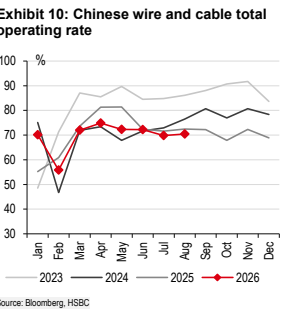
图6. 中国铜库存-上期所
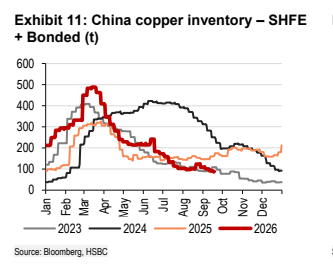
图7. 全球铜库存(千吨)