摩根大通 Neurogene(NGNE.US)首次覆盖给予增持评级——针对雷特综合征的“精确”射门
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖Neurogene(NGNE US)并给予增持(Overweight)评级,2027年12月目标价60美元,对比2026年10月7日股价25.87美元。 核心资产NGN-401是基于EXACT转基因调控平台、经脑室内(ICV)一次性递送功能性MECP2的AAV9基因疗法,用于基因确诊的经典雷特综合征女性患者。 截至2026年6月16日疗效数据截止,1/2期试验中80%(8/10例)患者在12个月达到Embolden复合应答者定义,100%患者获得至少一个发育里程碑,累计获得47个里程碑,且随访30个月内无患者丢失里程碑;35例患者安全数据库中所有TEAEs均为1或2级,无HLH、无ICV操作相关AE、无MeCP2过表达迹象。 Embolden注册试验已完成25例给药(主要疗效人群24例),成功需33%即8/24应答率,topline数据预计2027年下半年公布,是核心催化剂。 模型假设2033年全球未经调整峰值销售约$1.6B(其中美国约$1.2B、EU/UK约$550M),项目成功概率按75%计,目标价由风险调整DCF得出(10.5%折现率、-1%终端增长率、平台价值<10%)。 主要竞争对手Taysha的TSHA-102预计2027年上半年公布REVEAL试验6个月中期数据及FDA对BLA申报路径的反馈,早于Neurogene的读出时点。 公司2026年7月增发后备考现金约$360.2M、跑道至2029年一季度,模型假设2028年美国上市、2030年扭亏。
主要观点
- 摩根大通首次覆盖Neurogene给予增持(Overweight)评级,2027年12月目标价60美元,2026年10月7日股价25.87美元,当前价值错配留出显著上行空间。
- 投资论点核心是NGN-401:基于EXACT转基因平台、经ICV一次性递送功能性MECP2的基因疗法,针对基因确诊的经典雷特综合征女性患者,临床表现在雷特导向基因疗法中具差异化。
- 1/2期疗效与耐久性突出:截至2026年6月16日数据截止,80%(8/10例)患者12个月达到Embolden复合应答者定义,100%患者获得至少一个发育里程碑并改善CGI-I,累计获得47个里程碑,随访30个月内无患者丢失里程碑——在退化后里程碑再获得罕见的疾病中尤为有意义。
- 安全性在所选1E15 vg注册剂量下可接受:35例患者安全数据库中所有TEAEs为1或2级,无HLH、无MeCP2过表达迹象,随访≥12个月的1/2期患者无DLT,Embolden中无治疗相关SAE或DLT(自2025年10月截止后无新增治疗相关SAE,此前1例患者的2例2级SAE已缓解),1/2期TRAEs为1/2级。
- 安全包袱的历史背景:2024年11月一例患者因高剂量AAV系统暴露相关的罕见高炎症综合征并发症死亡,此后公司推行HLH监测方案并转向更小的1E15 vg剂量,此后未再观察到HLH病例;铁蛋白升高在给药第5天后回落、可用类固醇管理。
- Embolden注册试验设计:开放标签、单臂、基线对照,入组≥3岁女性,25例给药、主要疗效人群24例,成功需33%应答率(8/24);主要疗效人群完成12个月随访后topline数据预计2H27公布。
- 雷特综合征是聚焦但商业上可观的罕见病机会:公司估计美国、欧盟、英国合计15,000-20,000例患者,现实世界数据约6,000确诊患者(约52%儿童、约48%成人),现有治疗仅限对症管理、无针对遗传病因的获批疗法,支撑罕见病定价经济学。
- 销售模型:假设NGN-401于2028年在美上市,2033年达到约$1.6B全球峰值销售(美国约$1.2B、EU约$550M于2034年),项目按75%成功概率折算;放量取决于Embolden数据、标签广度、报销与治疗中心执行。
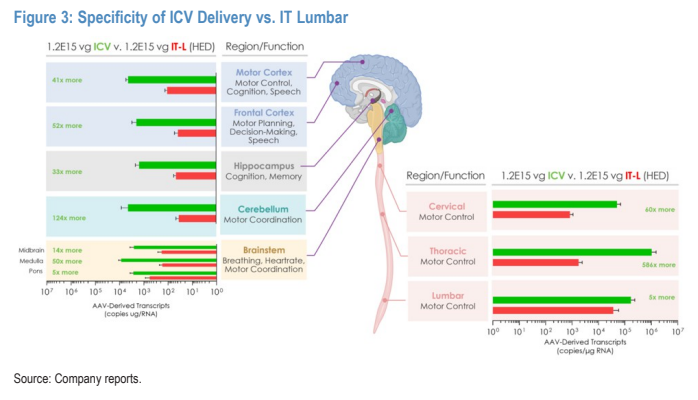
- 竞争格局:主要对手为Taysha Gene Therapies(TSHA)的TSHA-102(AAV9 miniMECP2、miRARE调控、鞘内腰椎给药),其REVEAL关键试验已完成给药、预计1H27公布6个月中期数据及FDA对潜在BLA申报路径的反馈,早于Neurogene的2H27读出;报告认为NGN-401的ICV给药相较鞘内给药具潜在定位优势,且按患病率估计可容纳多个雷特疗法。
- 估值:60美元目标价(2027年末)来自NGN-401雷特综合征的风险调整DCF(75% POS),采用10.5%折现率与-1%终端增长率(与摩根大通SMid Biotech覆盖模型一致),模型另含<10%的平台价值。
- 财务与现金:2Q26现金约$225M,计入2026年7月约$144M总收益的公开增发后备考现金约$360.2M、跑道至2029年一季度;预计FY27-FY29 GAAP EPS为($7.72)、($6.15)、($3.23),2030年扭亏(取决于NGN-401在2028年获批上市)。
- 模型存在多个上行杠杆——峰值销售、渗透爬坡、定价与成功概率;除雷特综合征外,EXACT转基因平台具交付方式无关性,提供进一步期权价值与未来扩张潜力。
论述逻辑
- EXACT平台以microRNA回路调控转基因表达,应对MECP2治疗窗窄(过表达有毒、不足无效)的问题 → NGN-401以1E15 vg剂量经ICV递送功能性MECP2,1/2期10例患者中80%在12个月达到Embolden复合应答定义、47个里程碑获得且30个月内无丢失 → 注册试验最低成功门槛的具体数值(原文表述为33%(8/24))无法从文本确认,该数据衍生基准相对该门槛的高低关系亦无法从文本确认 → 35例安全数据库无HLH、无MeCP2过表达,Street的安全overhang在1E15 vg剂量下属过度反应 → 雷特综合征美欧英15,000-20,000例患者、约6,000确诊且无对因获批疗法,支撑罕见病定价与重磅药经济学 → 模型得出2033年约$1.6B全球峰值销售(美国约$1.2B)、75% POS → 风险调整DCF(10.5%折现率、-1%终端增长率、平台价值<10%)得出60美元目标价 → 对比25.87美元现价存在价值错配,若Embolden以可接受安全性验证1/2期数据则有显著上行,2H27 topline读出为核心催化剂。
关键展望
- EMBOLDEN注册试验topline数据预计2027年下半年公布,是Neurogene故事的关键催化剂,2027年商业化准备工作同步推进。
- 竞争验证时点:Taysha预计2027年上半年公布REVEAL试验6个月中期数据,并获FDA对潜在BLA申报路径的反馈,早于Neurogene的2H27读出。
- 模型假设NGN-401于2028年在美上市,2030年实现盈利(取决于获批与上市);Embolden主要疗效人群完成12个月随访后读出topline。
- 现金跑道至2029年一季度:2026年7月2日公开增发后备考现金约$360.2M。
- 放量与上行变量:峰值销售、渗透爬坡、定价与成功概率;实际放量取决于Embolden注册试验数据、标签广度、报销及基因治疗治疗中心执行动态。
推荐标的
- Neurogene(NGNE US):增持(Overweight),目标价60美元(2027年12月),现价25.87美元(2026年10月7日);理由是NGN-401差异化的1/2期疗效/耐久性与1E15 vg剂量下可接受的安全性,2H27 Embolden读出为关键催化,价值错配留出上行空间。
- Taysha Gene Therapies(TSHA):作为雷特综合征基因治疗的主要竞争对手提及(TSHA-102、REVEAL关键试验、1H27中期数据),本报告未对其给出评级或目标价。
关键图表
图1. ICV脑室内给药与IT腰椎鞘内给药的特异性对比