华创证券 深度研究报告钽铌全产业链龙头,定增扩产打开中长期成长空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方钽业是中国有色集团旗下核心新材料平台,也是国内外唯一拥有从钽铌矿石冶炼到各类金属制品完整生产能力的全产业链企业,主营电容器级钽粉国内市占率约 50.00%、全球约 20.00%,钽丝全球市占率超 50.00%。 当前行业迎来 AI 服务器去耦钽电容需求爆发、28nm 及以下先进制程铜互连钽阻挡层刚性需求、航空发动机与燃气轮机高端高温合金用量提升等多赛道共振,而全球钽铌矿供给高度集中且弹性不足。 公司 2026 年完成 11.90 亿元定增,投向湿法冶金、火法冶金熔炼及高端制品项目,全部达产后预计新增对外销售规模约 1560 吨,并打通全产业链闭环以自产中间品替代外购降低成本。 此外,公司参股 28%的西材院为国内唯一武器级铍材研制单位,持续带来业绩弹性。 华创证券预计公司 2026-2028 年实现营业收入 24.69 亿元、35.72 亿元、41.37 亿元,归母净利润 2.95 亿元、5.00 亿元、6.58 亿元,首次覆盖给予“推荐”评级。
主要观点
- 东方钽业是国内外唯一拥有从矿石冶炼到金属制品全产业链能力的龙头,核心产品全球与国内份额领先。
- 全球钽铌矿石供给高度集中且刚性显著,国内资源自给率不足 10.00%,公司依托央企实控人海外矿山保障原料。
- AI 算力与服务器资本开支加速扩张,驱动高端钽电容及上游钽粉钽丝需求确定性放量。
- 半导体 28nm 及以下先进制程切换铜互连工艺,拉动超高纯钽靶坯国产替代刚性空间。
- 高温合金与超导大科学装置开辟钽铌多元高增长赛道。
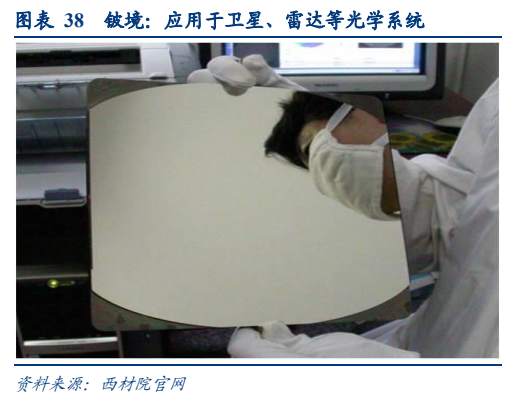
- 参股 28%的西材院为国内唯一武器级铍材研制单位,业绩持续快速增长并为公司贡献收益。
- 新一轮 11.90 亿元定增项目补齐湿法与高端制品短板,达产后预计新增外销规模约 1560 吨。
- 产品向下游传导成本能力较强,伴随高纯氧化钽涨价,公司毛利率同步上行并预计逐年攀升。
论述逻辑
- AI 服务器供电去耦需求爆发 + 28nm 及以下半导体制程钽阻挡层刚需 + 航空航天高温合金迭代 → 钽铌下游消费呈现多点景气共振。
- 全球钽铌矿山供给高度垄断于非洲及巴西且开采扰动多 + 国内钽矿自给率不足 10.00% → 原料资源刚性对价格形成强支撑。
- 公司具备全产业链布局与全球领先份额 + 依托央企中国有色集团获取海外塔博卡矿业资源 → 奠定供应链安全与高端客户粘性壁垒。
- 定增 11.90 亿元补齐湿法产能实现中间品自产降本 + 扩产半导体靶坯等外销产品 + 参股唯一武器级铍材研制单位西材院 → 存量与增量共振驱动 2026-2028 年营收与利润跨越式增长。
关键展望
- 财务预测:华创证券预计公司 2026-2028 年营业总收入分别为 24.69 亿元、35.72 亿元、41.37 亿元,同比分别增长 60.0%、44.7%、15.8%;归母净利润分别为 2.95 亿元、5.00 亿元、6.58 亿元,同比分别增长 14.3%、69.2%、31.7%;EPS 分别为 0.56 元、0.95 元、1.25 元;对应毛利率分别为 19.1%、19.7%、21.2%。
- 行业中长期需求展望:预计到 2030 年全球钽消费量达到 3546 吨(2024-2030 年复合增速 6.00%),非钢领域铌消费量达到 13975 吨(复合增速 6.83%)。
- 半导体前沿应用时间节点:铌超导腔用于新一代 EUV 光刻机自由电子激光(FEL)光源目前技术处于试用阶段,预计 2028 年实现商用。
- 核心风险因素:钽原料供应链中断或价格暴涨;半导体靶材放量不及预期;钽电容市场持续萎缩;募投项目达产不及预期。
推荐标的
- 东方钽业(000962.SZ):首次覆盖给予“推荐”评级。当前价 62.91 元,2026-2028 年预测市盈率分别为 107 倍、63 倍、48 倍。理由为公司作为国内稀缺的钽铌全产业链龙头,受益算力硬件、半导体国产替代及军工高端装备需求高景气,定增 11.90 亿元投产将化解中间品约束并新增约 1560 吨外销产品,进入新一轮量价齐升成长周期。
关键图表
图1. 图表 1: 公司发展历程
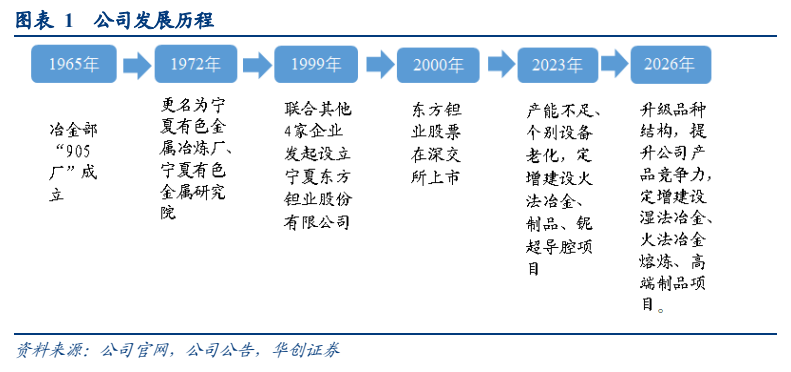
图2. 表 6: 东方钽业钽条产品示意图
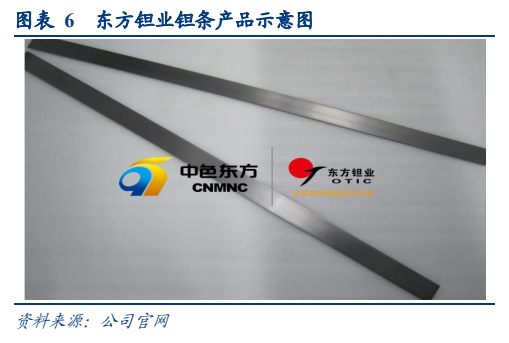
图3. 表 172025: 年全球钽矿产量情况(金属吨)
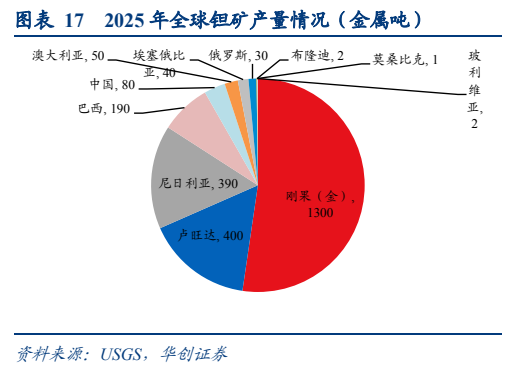
图4. 图表 22: 全球钽产业链国际分工情况
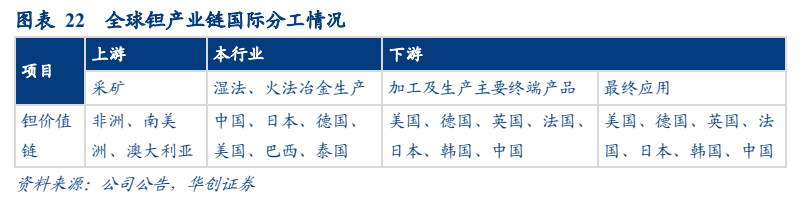
图5. 图表 26: 全国钽消费情况(金属量,吨)
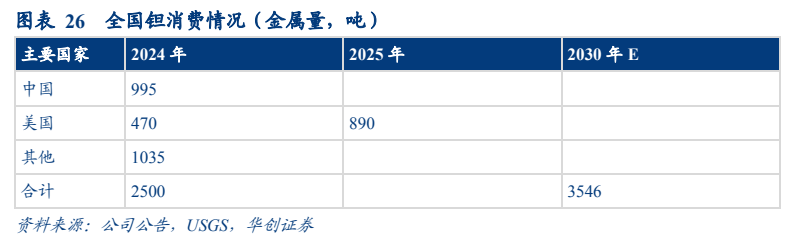
图6. 图表 33: 钽铌部分下游需求预测情况(吨)
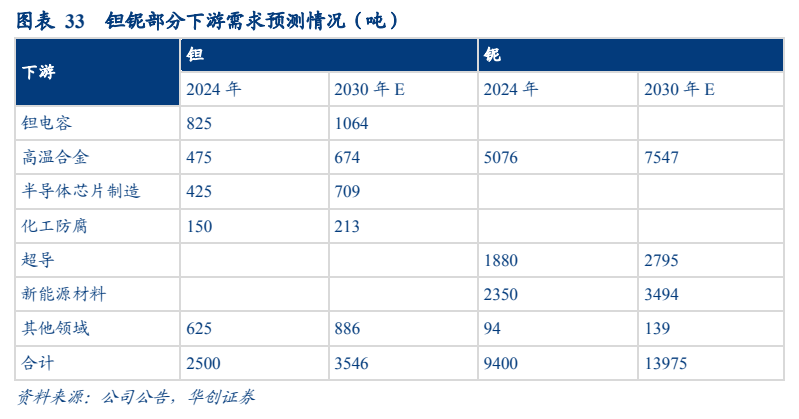
图7. 表 38: 铍境:应用于卫星、雷达等光学系统