天风证券 海外研究专题:养老金的再配置时代,以美国经验为镜鉴
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为全球养老金制度正面临资产与负债两端的“双重挤压”:人口结构变化带来劳动力收缩与老龄化加剧,低利率与实际回报率下行削弱资产端增值能力,原有配置逻辑难以维持。 出生率方面,1960—2024 年中等收入经济体粗出生率由 35.60‰降至 15.81‰,累计下降约 56%,全球出生时预期寿命由 1960 年的 50.94 岁提高至 2024 年的 73.48 岁,全球 65 岁及以上人口占比由 4.97%升至 2024 年的 10.20%。 利率环境已由长期低利率转向阶段性回升与国别分化,截至 2026 年 9 月 20 日美国 10 年期国债收益率约为 5.01%、德国约 3.50%、日本约 2.98%、中国约 1.68%。 全球养老金资产配置持续多元化,股票配置从 2004 年的 57%降至 2024 年的 45%,另类资产从 13%升至 20%。 美国是核心样本:2024 年养老金资产约 37.99 万亿美元,占 22 个样本市场的 64.9%,占 GDP 达 130.25%;截至 2025 年一季度退休资产达 43.43 万亿美元,其中 IRA 与 DC 计划合计占比 66.8%。 报告以世界银行三支柱/五支柱框架梳理制度,并以 CalPERS、401(k)、IRA 案例说明美国从 DB 向 DC 转型及另类配置深化的路径。
主要观点
- 核心结论:全球养老金面临负债端(人口老龄化、少子化)与资产端(低利率、实际回报率下行)的“双重挤压”,原有配置逻辑难以维持。
- 出生率长期下降:1960—2024 年中等收入经济体粗出生率由 35.60‰降至 15.81‰(降约 56%),中高等收入经济体由 29.93‰降至 10.82‰(降约 64%),高收入经济体由 21.83‰降至 8.86‰(降约 59%),中高收入和高收入经济体下降最明显。
- 长寿化与老龄化:全球出生时预期寿命由 1960 年的 50.94 岁升至 2024 年的 73.48 岁;全球 65 岁及以上人口占比由 1960 年的 4.97%升至 2024 年的 10.20%,2025 年进一步升至 10.40%,较 1960 年提高 5.43 个百分点。
- 抚养压力分化并趋于上升:日本老年抚养比(15—64 岁基准)由 1990 年的 17.34%升至 2023 年的 48.99%,美国同口径由 19.03%升至 2021 年的 25.92%;预测中国老年抚养比 2025 年 23.41%升至 2070 年 81.01%,日本由 53.21%升至 79.54%,OECD 总抚养比 2025 年 71.15%升至 2061 年 85.22%。
- 利率环境从长期低利率转为回升与分化:截至 2026 年 9 月 20 日,美国 10 年期国债收益率约 5.01%、德国约 3.50%、日本约 2.98%、中国约 1.68%,长期资金面对再配置需求而非单一低利率约束。
- 美国通胀与利率关系复杂:美国 CPI 同比 2022 年 6 月达 9.0%,2024 年 9 月降至 2.4%,2026 年 8 月为 3.4%;核心 CPI 由 2022 年 9 月的 6.6%回落至 2026 年 8 月的 2.4%;报告强调需同时关注名义利率与实际回报,不能仅依据名义收益率判断配置条件。
- 全球储蓄与投资缺口收敛:1980 年全球投资率 26.87%高于储蓄率 23.67% 达 3.20 个百分点,1997 年基本接近;IMF 预测 2031 年投资率与国民总储蓄率分别为 26.35%和 26.56%,但报告认为仅凭储蓄投资缺口不足以将利率变化归因于单一因素。
- 制度框架:世界银行三支柱体系将再分配(公共管理、税收筹资)与储蓄(私人管理、完全积累)分离,并辅以自愿性支柱;后扩展为五支柱框架,新增第零支柱非缴费型基础保障与第四支柱家庭/社会项目/个人资产支持,强调按国情灵活组合。
- DB 与 DC 配置逻辑不同:DB 计划资产配置取决于负债期限、资金充足率、未来缴费能力与风险容忍度,并不简单对应保守;1990—2012 年股票与长期公司债几何年均回报率分别为 8.6%和 8.7%,股票未形成稳定收益优势。
- DB/DC 国别分化:2024 年澳大利亚 DC 占比 89.2%、美国 68.9%,日本与荷兰分别以 94.6%和 92.8%采用 DB 计划,英国 DC 占比 73.2%;P7 平均 DB/DC 结构为 41%/59%,DC 渐成主流。
- P7 资产配置多元化:2024 年股票平均 45%(2004 年为 57%)、债券 33%(2004 年为 29%)、另类资产 20%(2019 年曾达 28%)、现金 2%;本土股票占比由 2004 年的 57.1%降至 2024 年的 34.1%。
- 国别配置呈三种模式:澳大利亚(52%)与美国(50%)为股票主导型;英国债券 56%、日本 55%、荷兰 47%为债券主导型;瑞士股、债、另类为 32%、30%、34%体现均衡型;加拿大另类资产达 46%。
- 美国养老金体量全球第一:2024 年资产约 37.99 万亿美元,占 22 个样本市场的 64.9%,2014—2024 年复合增长率 5.8%,占 GDP 达 130.25%,仅次于瑞士、加拿大、澳大利亚和荷兰。
- 美国退休资产向 IRA 与 DC 集中:截至 2025 年一季度退休资产 43.43 万亿美元,IRA 16.78 万亿美元(38.6%)、DC 12.23 万亿美元(28.2%),合计占比 66.8%。
- CalPERS 案例:截至 2023 年 6 月 30 日投资组合约 4,659 亿美元,公开市场股权 2,009 亿美元、固定收益 1,237 亿美元;投向加州资产约 608 亿美元占 13.1%,加州实物资产中工业地产占 37%,加州私募股权中信息技术占 62%、金融占 24%。
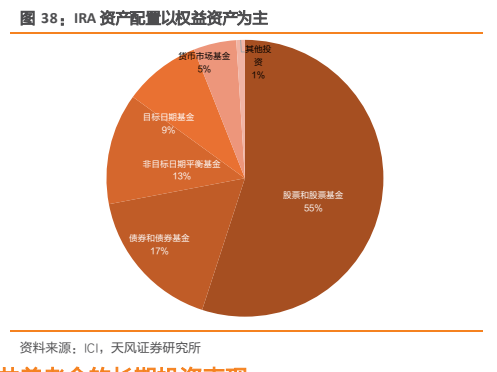
- 401(k) 主导地位:截至 2025 年一季度美国雇主 DC 计划资产约 12.2 万亿美元,其中 401(k)约 8.7 万亿美元、占比超过 70%;IRA 方面,截至 2023 年底资产 13.6 万亿美元,占 38.3 万亿美元退休资产的约 35%,传统 IRA 中股票及股票基金占 55%。
- 公共养老金多元化成效:2001—2023 年美国公共养老金平均将约 20%的资产从公开市场股债重新配置至私募股权、房地产、对冲基金及其他另类投资;金融危机后多数滚动五年期内多元化组合净回报优于 60/40 与 70/30 传统组合且波动更低,但优势并非在所有观察期体现。
论述逻辑
- 人口端:出生率长期下降(高收入经济体 1960—2024 年降约 59%)与预期寿命延长(50.94 岁→73.48 岁)导致老年抚养比上升(日本 17.34%→48.99%)→负债端领取人群扩大、领取期限延长;资产端:利率由长期下行转为回升与分化(美国 10 年期 5.01% vs 中国 1.68%),通胀反复使名义利率与实际回报脱节,单一低利率假设失效→两端“双重挤压”使传统配置逻辑难以为继→制度层面以世界银行三支柱/五支柱框架分离再分配与储蓄功能,DB 向 DC 转型(P7 平均 DC 占 59%)→资产配置层面股票占比下降(57%→45%)、另类资产上升(13%→20%)、本土配置收缩(57.1%→34.1%)→以美国为镜鉴:IRA+DC 合计占退休资产 66.8%,公共养老金约 20%资产转向另类投资且金融危机后多数滚动五年期净回报优于传统股债组合→结论:适应利率与人口环境变化、拓展投资范围并合理调整回报预期,是养老金维持长期收支平衡的关键。
关键展望
- 人口压力将持续放大:OECD 国家总抚养比预计由 2025 年的 71.15%升至 2061 年的 85.22%;中国老年抚养比预测 2070 年达 81.01%,日本达 79.54%,老龄化并非短期现象。
- 利率环境验证点:全球储蓄率与投资率预计将维持接近状态(IMF 预测 2031 年分别为 26.56%和 26.35%),但储蓄投资缺口本身不足以解释利率变化,需同时跟踪通胀预期、货币政策与基本面。
- 多元化配置效果需从长周期评价:报告明确提示多元化组合优势并非在所有观察期内均能体现,评价养老金投资成效应结合实际收益风险与精算假定回报率的变化。
- 风险提示:海外流动性改善不及预期;地缘冲突反复、能源价格及供应链扰动超预期;市场风险偏好修复不及预期。
推荐标的
- 报告未明确给出推荐标的。本报告为养老金制度的策略研究专题,不涉及个股评级、目标价或行业评级,仅在制度与资产配置层面分析美国(OASDI、CalPERS、401(k)、IRA)、日本、P7 国家及中国的养老金体系。
关键图表
图1. 全球老龄化比率加速扩大(%)
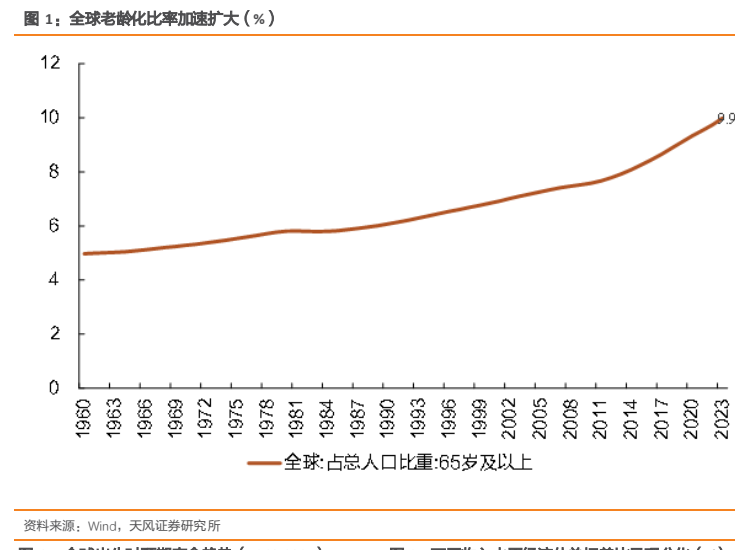
图2. 日本与美国老年抚养比变化(%)
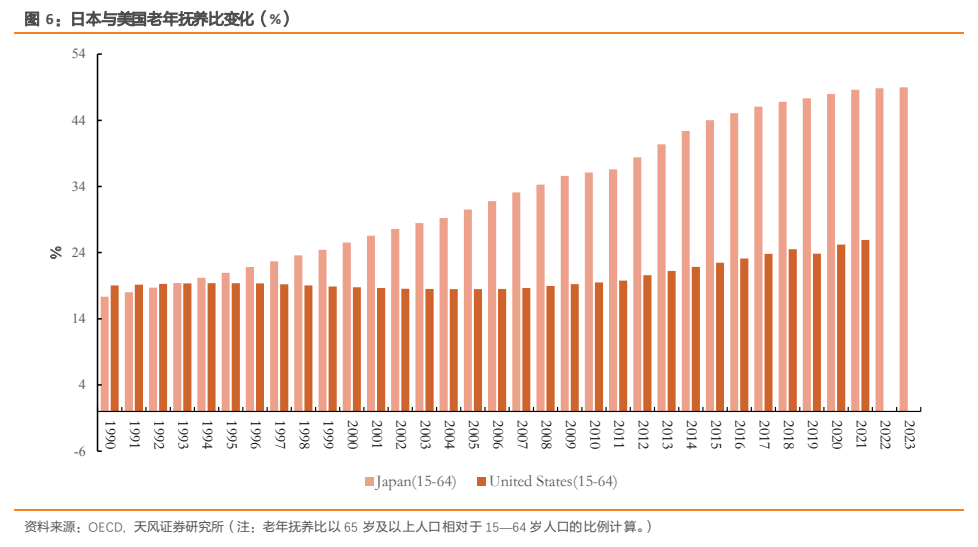
图3. 养老金制度三支柱模型
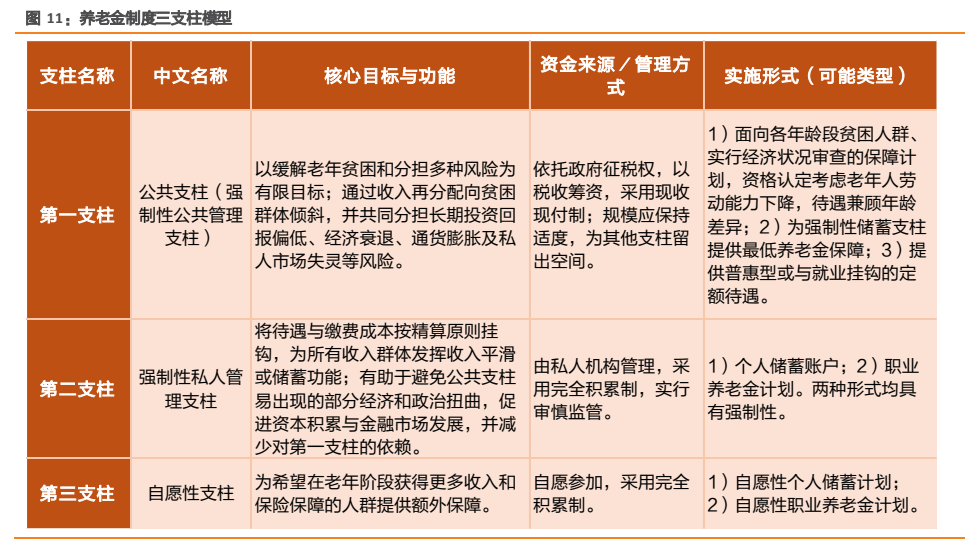
图4. P7 资产配置演变趋势(2004-2024e)
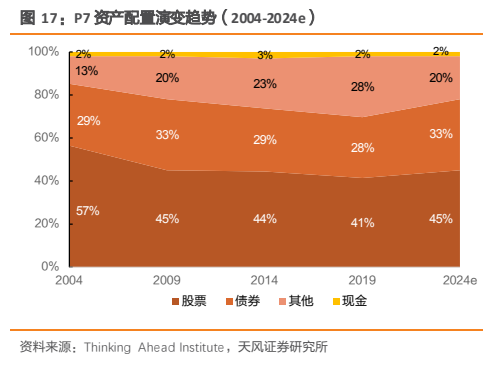
图5. 各国养老金资产占 GDP 比率(2024)
图6. DC 计划高权益配置
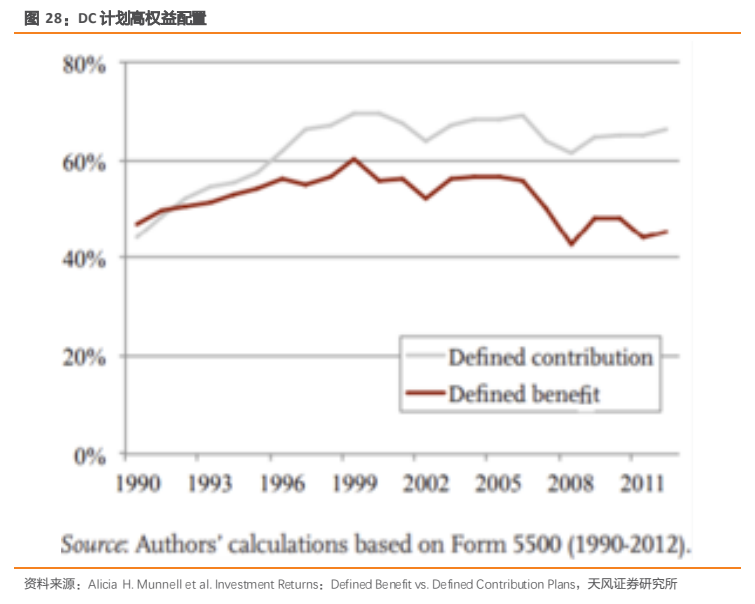
图7. 按计划占比划分的退休服务提供商类型
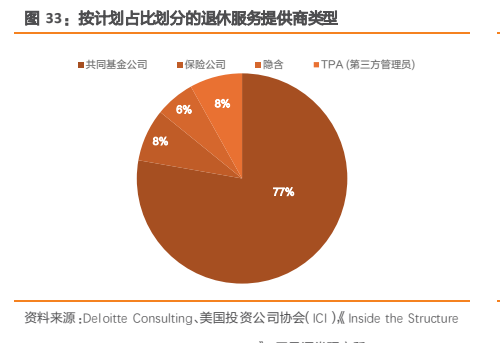
图8. IRA 资产配置以权益资产为主