高盛 美洲技术:IT服务,第三季度业绩前瞻:预计宏观压力业绩在原封不动指引;情绪仍然疲软,但已脱离低点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告预计IT服务板块3Q26业绩大体符合市场预期,板块层面2026年指引基本保持不变,但自4-5月中东冲突爆发以来客户推迟决策,订单活动持续低迷,公司评论料偏谨慎;预计公司将开始引导2027年收入增长预期下行,导致2027年Street一致预估被温和下修。 由于板块股价自低点温和反弹、叠加Accenture上周稳健财报,最具结构性悲观的投资者情绪有所缓和,情绪仍疲软但已脱离低点。 个股上,IBM(Buy,目标价$270,披露价$221.58)被视为相对上行标的,预计2Q推迟的大型机及软件交易回补带来温和上行,催化剂包括软件业绩超预期和2H咨询收入潜在加速;预计IBM重申4%-5%固定汇率收入增长指引(模型4.2% CC、$70.46 bn vs Street $70.30 bn)和自由现金流增加约$1.0 bn或以上(模型$16.0 bn vs Street $15.9 bn)。 CTSH(Neutral,目标价$70)预计增长平稳、金融服务动能持续,重申4.4%-5.9%固定汇率增长指引。 GLOB(Neutral,目标价$52)受专业服务、旅游、媒体等垂直领域压力及中东敞口拖累,预计需求疲软延续至1H27,股价过去一个月下跌约9%。 TASK(Sell,目标价$7)预计表现稳健但近期利润率扩张可能性低,Meta需求压力和AI对BPS市场的冲击使其FY2027收入预估较Street低约2%。
主要观点
- 板块业绩与指引:预计3Q26业绩大体符合Street,2026年指引在板块层面基本保持不变,但订单活动持续低迷。
- 决策推迟背景:自4-5月中东冲突开始以来客户推迟决策,订单活动偏淡,公司评论将反映这一趋势的延续。
- 2027年下修:预计公司将开始引导2027年收入增长预期下行,导致2027年Street预估被温和下修。
- 情绪修复但仍疲软:板块股价自低点温和反弹、Accenture上周财报稳健,最具结构性悲观的投资者情绪有所缓和。
- 战术观点分化:相对看好IBM挽回2Q因支出优先级变化而推迟的大型机及软件交易;对GLOB等自由裁量型敞口大的公司提示相对下行风险(专业服务、旅游、媒体等垂直受宏观疲弱影响)。
- IBM(Buy)季度存在两大上行催化剂:软件业绩超预期(大部分2Q推迟的大型机交易已完成)以及在手订单转化带动2H咨询收入潜在加速。
- IBM预估与目标价:维持2026/27年EPS预估$12.40/$13.35和12个月目标价$270(基于一年期前瞻EPS的20倍);预计重申4%-5%固定汇率收入增长指引(模型4.2% CC或$70.46 bn vs Street $70.30 bn)及2026年自由现金流增加约$1.0 bn或以上(模型$16.0 bn vs Street $15.9 bn)。
- CTSH(Neutral):预计增长平稳、金融服务动能持续,重申4.4%-5.9%固定汇率增长指引(模型4.7% CC或$22.2bn,与Street一致);关注Project Leap执行、AI效率对毛利率的作用,以及管理层认为agentic BPO市场可从约$1tn扩展至$5-6tn。
- GLOB(Neutral):情绪偏空,股价过去一个月下跌约9%;预计重申-1.1%至+.3%固定汇率收入增长指引(模型-0.4% CC或~$2.45bn,FX正面影响约~0.7%),需求疲软或延续至1H27,关注中东和美国需求及AI Pods业务年底ARR目标进展。
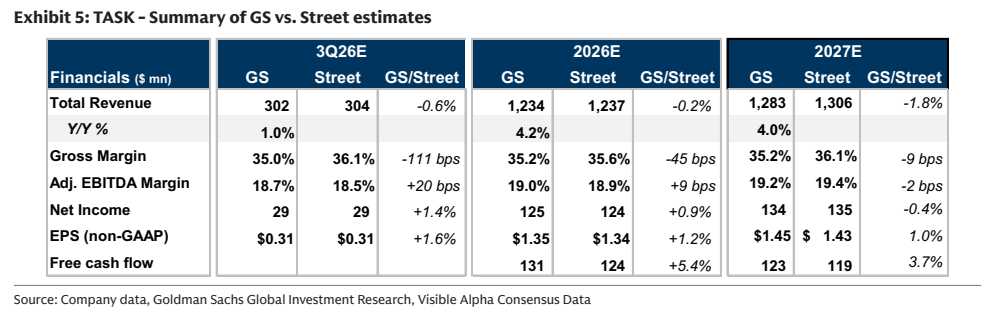
- TASK(Sell):FY26指引上调后情绪有所改善,但最大客户Meta的自动化与成本优化压力、以及AI快速采用对BPS市场的冲击,使FY2027收入预估较Street低约2%;预计重申2026年收入与EPS指引,12个月目标价$7(基于5倍一年期前瞻盈利)。
- 覆盖与评级披露:Cognizant(Neutral,$58.17)、EPAM(Neutral,$109.95)、Globant(Neutral,$35.75)、IBM(Buy,$221.58)、TaskUs(Sell,$8.08)。
论述逻辑
- 宏观不确定性令上行空间消失:4-5月中东冲突爆发以来客户推迟决策 → 订单活动低迷延续 → 3Q26业绩料大体符合Street、2026年板块指引基本不变,但公司评论偏谨慎。
- 订单疲弱 → 公司开始管理2027年收入增长预期下行 → 2027年Street预估温和下修;与此同时板块股价自低点温和反弹 + Accenture稳健财报 → 最结构性悲观情绪有所缓和(仍疲软但脱离低点)。
- 交易策略由此分化:IBM受益于2Q推迟的大型机/软件交易回补与订单转化推升2H咨询收入(相对上行 → Buy);GLOB受专业服务、旅游、媒体等自由裁量型垂直及中东敞口拖累(相对下行 → Neutral);TASK受Meta自动化压力和AI对BPS市场冲击(→ Sell)。
关键展望
- 2026年指引验证点:IBM预计重申4%-5%固定汇率收入增长指引(FX影响大致中性,此前为0.4%)及自由现金流增加约$1.0 bn或以上;CTSH重申4.4%-5.9% CC增长;GLOB重申-1.1%至+.3% CC增长;TASK重申上季度上调后的2026年收入与EPS指引。
- IBM电话会催化/验证点:Transaction Processing与大型机交易自2Q推迟后的恢复、重申下调后的6%-8%软件增长、咨询收入与订单的可持续性、以及AI订单和ARR(WatsonX)评论;2026年Red Hat预计实现双位数增长。
- CTSH/GLOB/TASK电话会验证点:CTSH的FY27展望、Project Leap对FY27利润率扩张的作用及agentic BPO市场(管理层认为可从约$1tn扩展至$5-6tn);GLOB的2027年展望、中东地缘扰动影响及AI Pods年底ARR目标;TASK的2027年展望、EBITDA利润率指引及Meta需求能否企稳或恢复增长。
- 2027年风险窗口:预计行业2027年Street预估将被温和下修;GLOB需求疲软或延续至1H27、2027年预估存在下修可能;TASK FY2027收入预估较Street低约2%。
- 风险清单:IBM下行风险为软件周期逆风、咨询放缓、AI订单减速、稀释性M&A;TASK上行风险为AI客服工具发展慢于预期、美国本土人员需求稳定、Meta需求恢复快于预期。
推荐标的
- IBM(Buy,披露价$221.58;12个月目标价$270,基于一年期前瞻EPS的20倍):季度较Street温和上行、2026年下调后的指引不变;催化剂为软件业绩超预期与2H咨询收入潜在加速;维持2026/27年EPS预估$12.40/$13.35。
- CTSH/Cognizant(Neutral,披露价$58.17;12个月目标价$70,基于一年期前瞻盈利的11倍):预计增长平稳、金融服务动能持续,部分被保险业务宏观逆风抵消;关注AI主导的效率对毛利率的作用。
- GLOB/Globant(Neutral,披露价$35.75;12个月目标价$52,基于前瞻12个月盈利的8倍P/E):2026年指引无上调,需求疲软或延续至1H27,2027年预估或下修;报告视为相对下行风险标的。
- TASK/TaskUs(Sell,披露价$8.08;12个月目标价$7,基于一年期前瞻盈利的5倍):预计表现稳健但近期利润率扩张可能性低;Meta需求压力与AI对BPS市场的挑战是主要风险。
- EPAM Systems(Neutral,披露价$109.95):在评级与定价披露中列示,正文未设专门业绩前瞻章节;目标价历史表显示06-Aug-26报告目标价$100。
关键图表
图1. IBM:高盛预测与市场一致预期对比总结
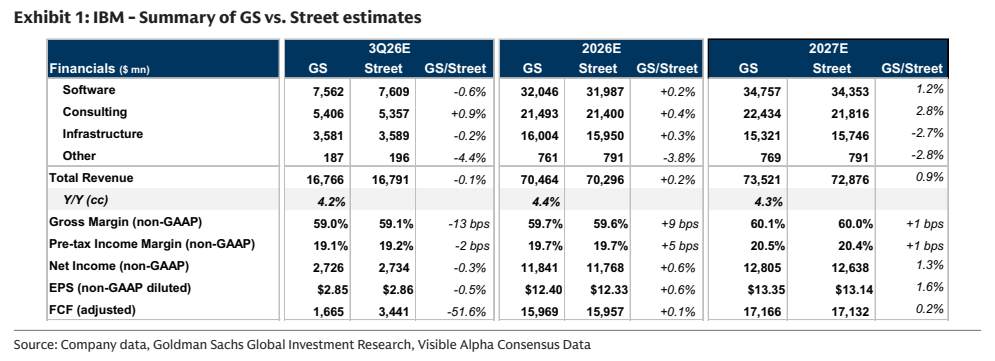
图2. CTSH:高盛预测与市场一致预期对比总结
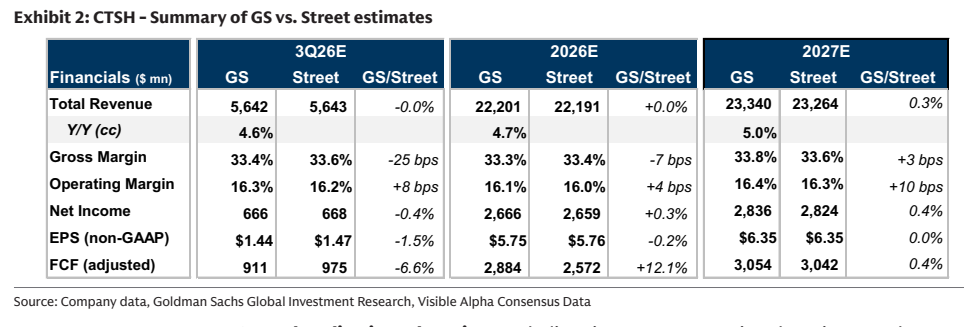
图3. GLOB:高盛预测与市场一致预期对比总结
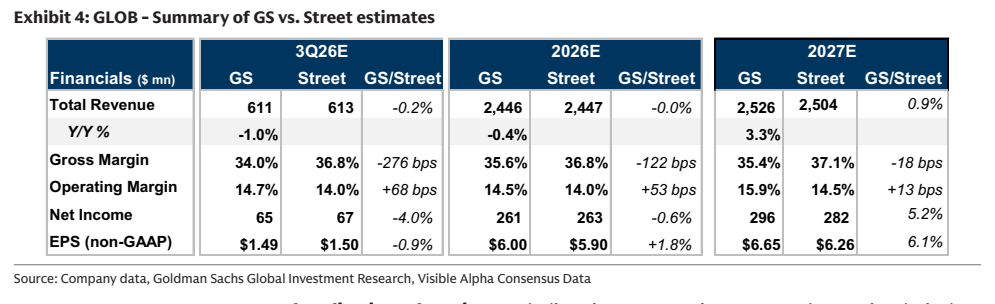
图4. TASK:高盛预测与市场一致预期对比总结