公用事业行业绿电直连深度报告二以荷定源决定配储需求网侧费用优
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持公用事业行业“买入”评级,核心结论是绿电直连具备用能降本基础,但经济性并非来源于单纯降低电能量成本,而主要来自电网侧费用优化。 以山东爱旭项目为现实参照,在风电150MW、光伏26MW、储能50MW/100MWh、接入容量80MVA、自发自用比例30%的基准情景下,绿电直连单位用电成本约0.606元/度,较传统模式的0.663元/度下降约8.58%;其中容量电费由220万元/月降至176万元/月,电量电费由596万元/月降至452万元/月,系统运行费由513万元/月降至359万元/月,线损费由64万元/月降至45万元/月,新增专线度电成本约0.007元/度、储能折合约0.008元/度构成部分对冲。 情景分析显示,电源结构偏离基准配置后综合用电成本由0.606元/度升至0.625—0.643元/度,印证“以荷定源”是项目设计核心,源荷匹配程度决定储能配置与经济性边界,项目实际方案需结合8760小时逐时仿真确定。 高负荷率、稳定负荷用户具备较好应用基础,电池片、组件等24小时连续生产型制造业有望成为重要场景。 随着项目由建设向长期运营延伸,竞争逻辑有望从新能源资源获取能力转向“源—荷—储—网—交易”综合能力。 投资上看好算电协同、绿电制氢氨醇等方向,建议关注金开新能、晶科科技、中国天楹、电投绿能及朗新科技等标的。
主要观点
- 绿电直连的核心价值在于源荷直接匹配带来的综合用电成本优化,其经济性并非来自单纯降低电能量成本,而主要来自电网侧费用优化。
- 基准情景下(风电150MW、光伏26MW、储能50MW/100MWh、接入容量80MVA、自发自用比例30%),绿电直连单位用电成本约0.606元/度,较传统模式的0.663元/度下降约8.58%。
- 费用节省主要来自输配电费、系统运行费及线损费:容量电费由220万元/月降至176万元/月,电量电费由596万元/月降至452万元/月,系统运行费由513万元/月降至359万元/月,线损费由64万元/月降至45万元/月;新增专线度电成本约0.007元/度、储能折合度电成本约0.008元/度形成部分对冲。
- 绿电直连重塑资金流:由传统模式“负荷→电网→电源”单通道,转变为自发自用“负荷→电源”、下网“负荷→电网”双通道并行;输配电费实行单一容量制,当项目实际负荷率高于全省平均负荷率时形成输配电费节省。
- 测算参数以山东爱旭项目为参照:110kV接入、年用电量6亿千瓦时、负荷率90%、平均负荷68.49MW、最大负荷76.10MW,接入容量由传统模式100MVA保守下调20%至80MVA;成本端专线初始投资3829万元、年运维成本281.45万元,储能EPC单价0.9元/Wh、折旧年限12.5年并考虑到期更换电池成本。
- “以荷定源”是项目设计核心:情景分析中电源结构偏离基准配置后,储能功率配比由基准的28%被动提高至最高48%,接入容量最高升至100MVA,综合用电成本由0.606元/度升至0.625—0.643元/度,降本优势逐步收窄。
- 绿电直连不存在适用于所有用户的统一最优配置:无论过度提高还是过度降低光伏比例,均可能扩大净负荷峰谷差、被动增加储能配置与接入容量,项目方案需通过8760小时逐时仿真优化确定。
- 高负荷率、稳定负荷用户具备较好应用基础:对电池片、组件等24小时连续生产型用户,风电覆盖夜间基荷、光伏补充日间需求,风光互补可降低储能配置要求及公共电网接入容量。
- 收益分配取决于出资结构与PPA定价:负荷独资、电源独资或合资模式下超额收益归属不同;若PPA电价与市场电价挂钩,光伏电量的低市场价值将传导至运营商,储能成本分摊方式亦影响运营商收益。
- 随着项目由单一建设向长期运营延伸,竞争逻辑有望从新能源资源获取能力转向“源—荷—储—网—交易”综合能力,产业链价值向源荷协同与运营服务环节延伸。
- 风险方面,报告提示政策推进与执行不及预期、市场化电价下行、核心用户经营、技术与安全运营及行业竞争加剧等风险,并指出政策要求项目电源侧自用率不低于60%,对发电曲线与负荷曲线匹配度要求高。
论述逻辑
- 专线直连减少下网电量、输配电费改为单一容量制并优化接入容量 → 形成输配电费、系统运行费及线损费节省,但新增专线投资运维与储能投资及到期更换电池成本 → 基于山东爱旭项目统一参数测算,绿电直连单位用电成本0.606元/度、较传统模式0.663元/度下降约8.58%,且节省主要来自容量电费、电量电费、系统运行费与线损费下降而非电能量价差 → 情景分析进一步显示电源结构偏离负荷特征时储能配比与接入容量被动提高、综合用电成本升至0.625—0.643元/度,证明源荷匹配决定项目经济性边界、“以荷定源”是设计核心 → 由此推断高负荷率、稳定负荷的连续生产型制造业具备最优应用基础,行业竞争逻辑将由资源获取转向“源—荷—储—网—交易”综合能力 → 最终落到看好算电协同、绿电制氢氨醇方向,并梳理电力运营商、制氢氨醇与运营服务相关标的。
关键展望
- 催化因素一:绿电直连配套政策及地方实施细则进一步完善,项目接入、费用结算、交易机制等规则明确,有望提升项目可复制性和投资积极性。
- 催化因素二:数据中心、高载能制造业等重点场景标志性项目核准、开工及订单释放,有望验证商业模式并带动新能源、储能及输配电等产业链需求。
- 催化因素三:储能等配套成本下降、源荷匹配优化,以及算力、高载能制造等新增绿色负荷需求提升,有望扩大绿电直连适用范围并改善相关企业项目预期。
- 风险验证点:地方细则落地节奏与电网协调、市场化电价下行对PPA定价的挤压、核心用户减产停产导致的资产搁浅、电源侧自用率不低于60%的合规红线,以及行业竞争加剧对专线建设成本和盈利空间的挤压。
- 报告未给出个股目标价,表6估值表的盈利预测均来源于Wind一致预期,股价截止时间为2026-09-30。
推荐标的
- 行业评级:公用事业“买入”(维持)。
- 算电协同方向:建议关注涉足算电项目的电力运营商金开新能、晶科科技、绿发电力、盈峰环境;目前电力运营商投资算电的项目主要包括金开新能新疆哈密项目、晶科科技宁夏中卫项目等。
- 通信节点省份具备装机的电力运营商:华能蒙电(乌兰察布)、甘肃能源(庆阳)、建投能源(廊坊)、粤电力A(韶关)。
- 绿电制氢氨醇方向:有望形成新能源开发与新增绿色负荷协同发展的应用模式,建议关注中国天楹、电投绿能。
- 运营服务端:随着项目由建设向长期运营延伸,源荷资源整合、电力交易及综合能源管理能力的重要性有望提升,建议关注朗新科技、涪陵电力、南网能源。
- 上述标的均未给出个别评级或目标价,报告仅提示“建议关注”;表6列示了相关标的收盘价、PB、市值及Wind一致预期下的2025A—2028E归母净利润与PE。
关键图表
图1. 传统模式下的资金流向图
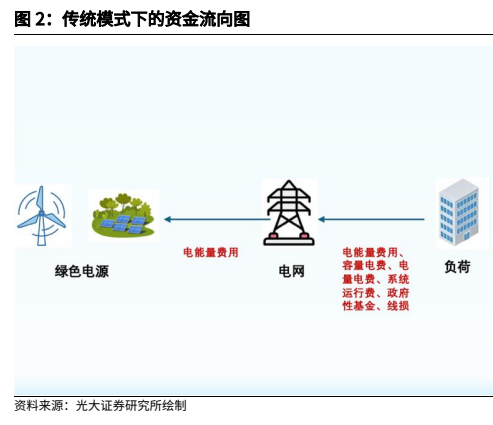
图2. 绿电直连模式下的资金流向图
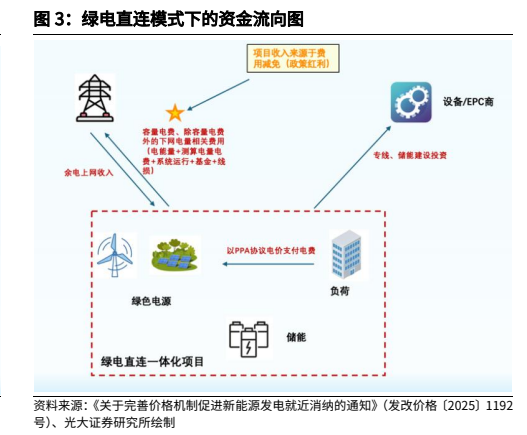
图3. 表 1: 山东省爱旭绿电直连项目数据
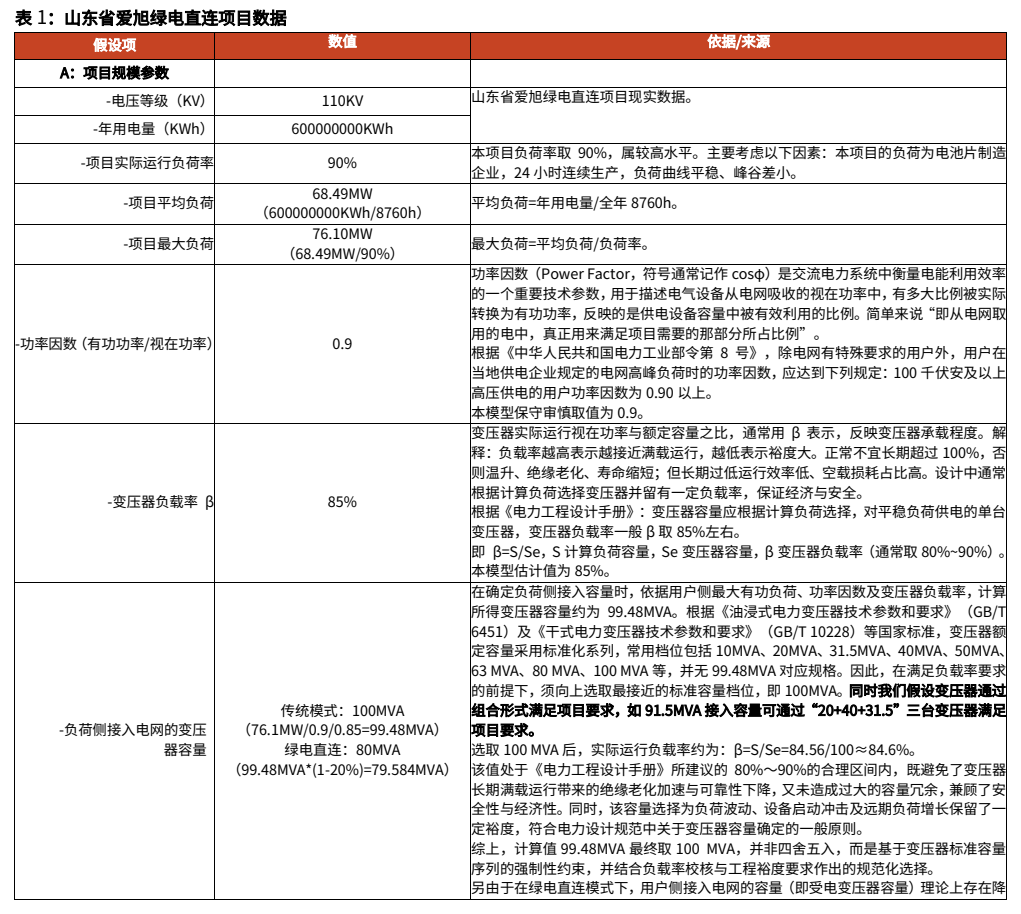
图4. 表 2: 两种模式下综合用电成本对比
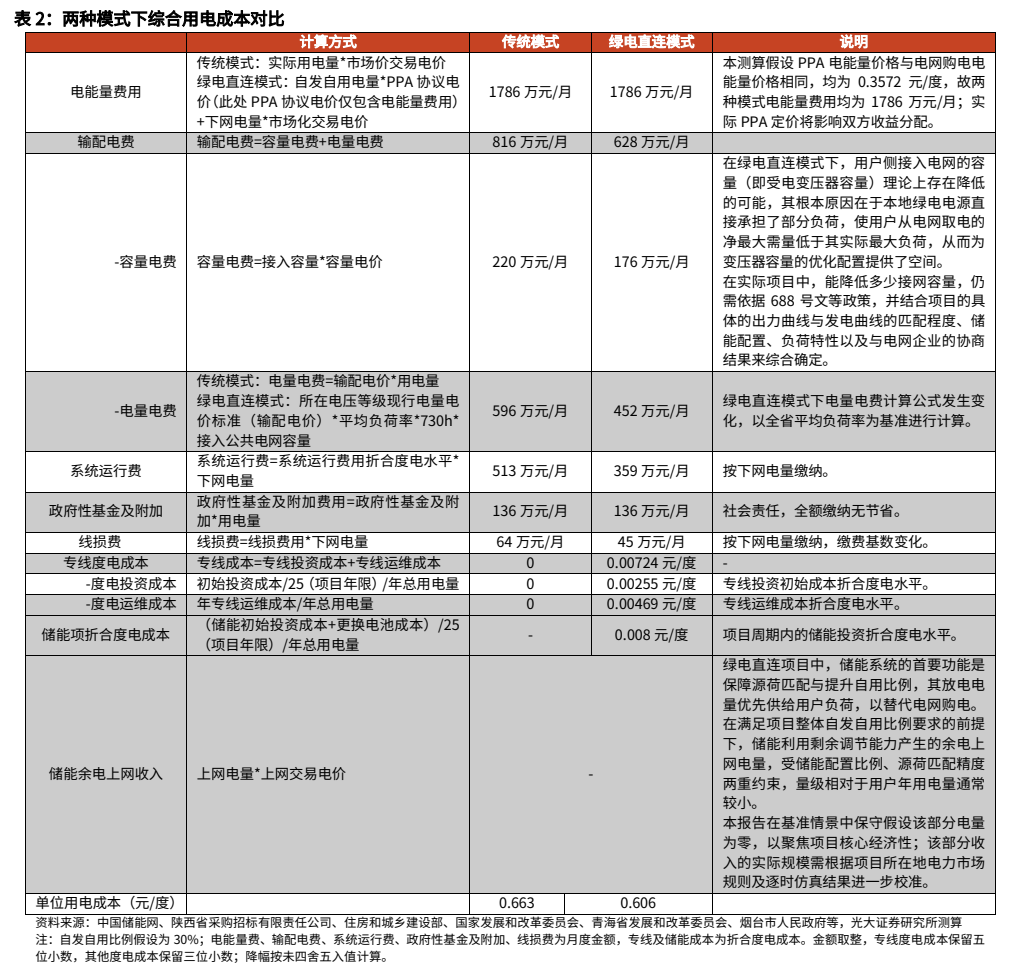
图5. 表 3: 情景分析变量设定

图6. 表 4: 情景分析结果

图7. 表 5: 绿电直连应用场景相关标的梳理

图8. 表 6: 绿电直连相关标的估值表
