高盛美洲科技互联网2026年第一季度EPS回顾:接下来怎么走?总结要点与辩论;未来关注股票
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在2026年6月23日发布的美洲科技互联网Q1’26 EPS回顾报告中,总结了第一季度财报季的要点和辩论,并提出了未来关注的股票。报告指出,互联网板块整体表现分化,部分公司业绩超预期,而另一些则面临压力。高盛维持对精选股票的积极看法,并强调了几个关键主题,包括广告复苏、云计算增长和消费支出趋势。报告还提供了对主要互联网公司的评级和目标价更新。
主要观点
- 互联网板块Q1’26 EPS整体超预期,但个股分化明显。
- 广告收入复苏趋势持续,尤其是社交媒体和搜索平台。
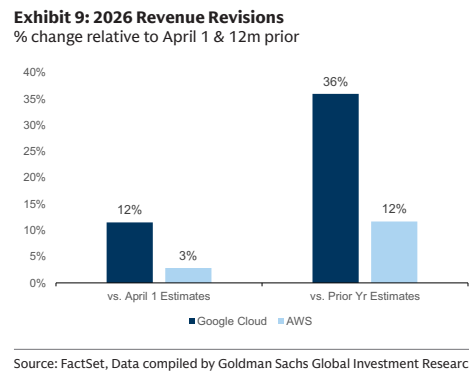
- 云计算业务增长强劲,受益于企业数字化转型。
- 消费支出保持韧性,但部分电商公司面临竞争加剧。
- 高盛维持对Meta Platforms的买入评级,目标价$650。
- 对Amazon维持买入评级,目标价$220,看好AWS和广告业务。
- Alphabet评级为买入,目标价$200,搜索和云业务驱动增长。
- 对Netflix维持中性评级,目标价$500,关注订阅增长。
- 对Uber维持买入评级,目标价$90,看好出行和配送业务。
- 对Snap评级为卖出,目标价$10,面临用户增长放缓。
论述逻辑
高盛通过分析Q1’26财报季中互联网公司的业绩表现,发现广告和云计算是两大增长引擎。广告收入受益于品牌预算增加和精准投放技术,而云计算则受企业上云需求推动。消费支出稳定支撑电商,但竞争加剧导致利润率承压。基于这些趋势,高盛调整了覆盖股票的评级和目标价,优先选择在广告和云领域有优势的公司。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示广告和云计算增长将持续,需关注宏观经济变化和竞争格局。
推荐标的
- Meta Platforms (买入, 目标价$650)
- Amazon (买入, 目标价$220)
- Alphabet (买入, 目标价$200)
- Netflix (中性, 目标价$500)
- Uber (买入, 目标价$90)
- Snap (卖出, 目标价$10)
关键图表
图1. 2026年第一季度互联网服务与数字广告表现
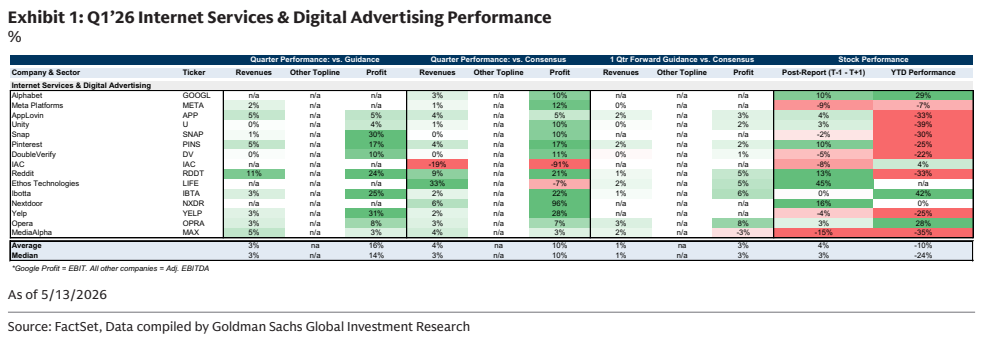
图2. 2026年营收修正
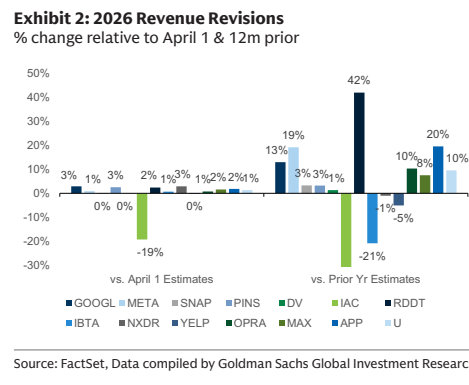
图3. 2026年调整后EBITDA修正
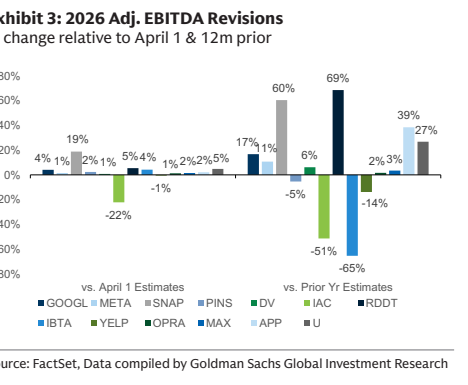
图4. 互联网服务与数字广告RSI

图5. 2026年营收修正
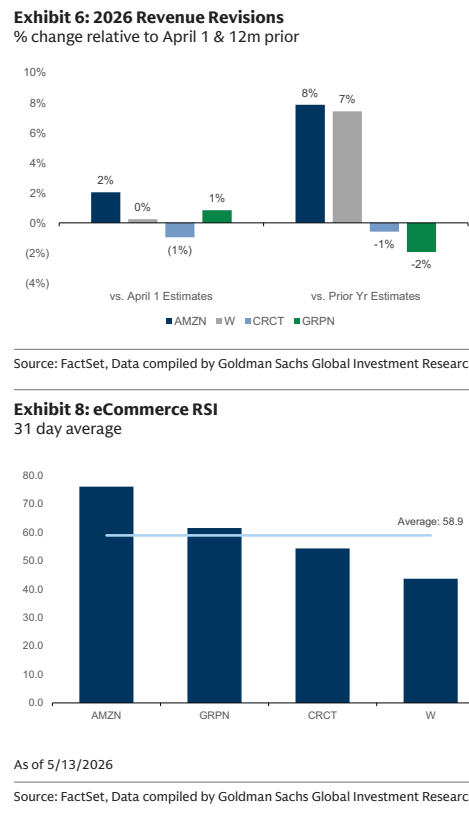
图6. 2026年调整后EBITDA修正
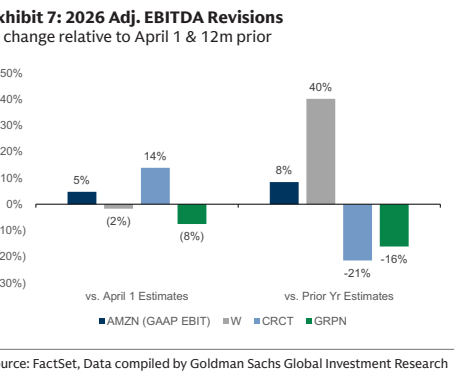
图7. 电商RSI
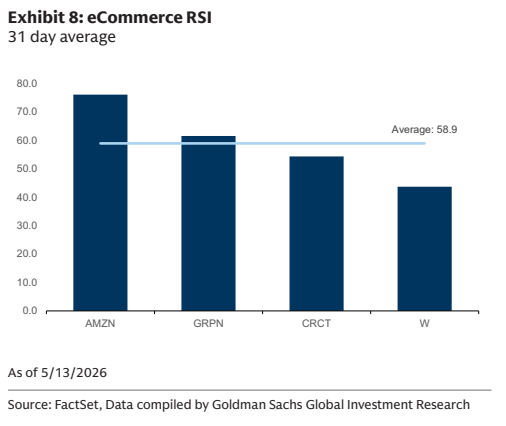
图8. 2026年营收修正