高盛 华大九天(301269):晶圆厂EDA及存储EDA客户支出增加;数字设计EDA在AI需求增长下实现增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华大九天2Q26收入Rmb310mn,同比+16%、环比+20%,较高盛预测Rmb373mn低17%;净利润随规模扩大转正至Rmb28mn,整体符合高盛预期,毛利率94.7%、净利率9.0%。 增长主要由晶圆厂EDA与存储EDA客户支出上升支撑,而数字设计EDA客户今年增长平淡,原因是2025年本地GPU/CPU公司强劲订单后每张订单通常持续约3年。 基于2Q26业绩,高盛将2026-28E盈利分别下调60%/18%/16%,主因数字设计EDA工具收入下调,并因高研发支出上调Opex比率。 公司已覆盖模拟EDA、面板EDA、存储EDA全流程,正扩张数字设计EDA、晶圆厂EDA、PCB/先进封装EDA工具,研发员工最多达1.5k+,并通过投资并购获取Place and Route、光电器件仿真、DFT、形式验证、TCAD等关键工具;管理层强调本地供应商在3DIC EDA工具等特色产品上的优势,AI功能可提升内外部效率但收入贡献尚需时间。 估值方面,高盛对2029E EPS应用46.5倍目标P/E(此前45倍),该倍数取自半导体/EDA同行P/E与远期盈利增长的相关性,并以11.5%股权成本(beta 1.3、市场风险溢价6.5%、无风险利率3.0%,均不变)折现回2026年,得到12个月目标价Rmb109(此前Rmb125),维持Neutral评级,同时仍看好扩张中的产品组合与上升的本地AI需求继续驱动客户支出。
主要观点
- 维持Neutral评级,12个月目标价由Rmb125下调至Rmb109。
- 2Q26收入Rmb310mn,同比+16%、环比+20%,较高盛预测Rmb373mn低17%;毛利Rmb293mn,同比+26%、环比+45%。
- 2Q26净利润随规模扩大转正至Rmb28mn,整体符合高盛预期;毛利率94.7%、净利率9.0%。
- 增长由晶圆厂EDA与存储EDA客户支出上升支撑。
- 数字EDA客户今年增长平淡:2025年本地GPU/CPU公司强劲订单后,每张订单通常持续约3年。
- 产品布局:已全流程覆盖模拟EDA、面板EDA、存储EDA,正扩张数字设计EDA、晶圆厂EDA与PCB/先进封装EDA;研发员工最多达1.5k+,并通过投资并购扩充Place and Route、光电器件仿真、DFT、形式验证、TCAD等工具。
- 管理层强调本地EDA供应商在3DIC EDA工具等特色产品上的优势;AI功能提升内部团队生产力并整合至多款工具以提升用户效率,但对收入的贡献尚需时间。
- 盈利预测下调:2026-28E盈利分别下调60%/18%/16%,主因数字设计EDA工具收入下调;同时因高研发支出上调Opex比率。
- 收入与净利新预测:2026E/2027E/2028E收入新预测为1,682/2,452/3,420,较旧预测下调15%/11%/11%;净利新预测138/577/1,073,分别下调60%/18%/16%。
- 估值方法:对2029E EPS应用46.5倍目标P/E(此前45倍),倍数源自半导体/EDA同行P/E与远期盈利增长的相关性;以11.5%股权成本(beta 1.3、市场风险溢价6.5%、无风险利率3.0%,均维持不变)折现回2026年。
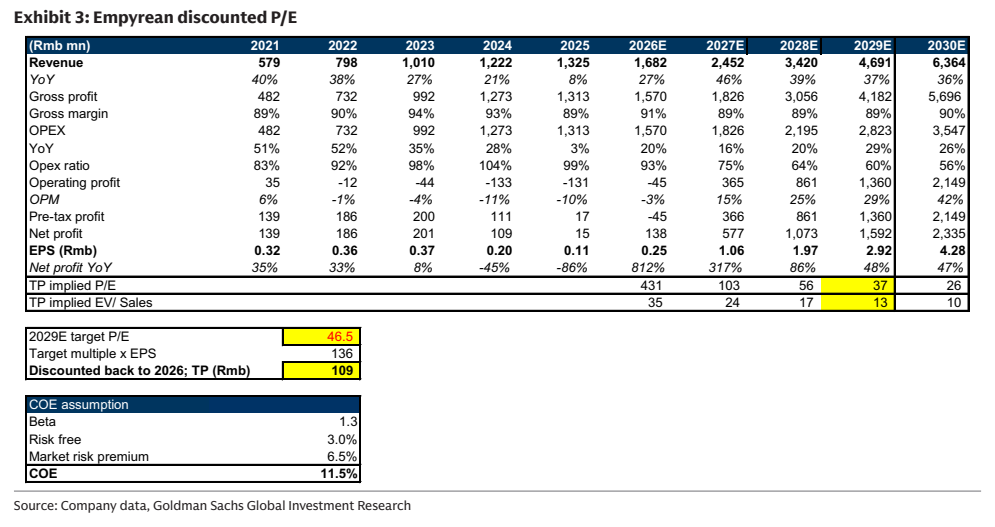
- 目标倍数对应2029E目标P/E 46.5,乘EPS得136,折现回2026年后TP为Rmb109;Exhibit 3预测2026E-2030E EPS为0.25/1.06/1.97/2.92/4.28。
- 披露页显示Empyrean当前股价为Rmb86.45,且无公司特定监管披露事项。
论述逻辑
- 2Q26收入同比+16%/环比+20%、净利润转正至Rmb28mn并整体符合高盛预期 → 增长由晶圆厂EDA与存储EDA客户支出上升支撑,但收入较高盛预测低17%,且数字EDA客户在2025年本地GPU/CPU公司强劲订单(订单通常持续约3年)后今年增长平淡 → 高盛据此将2026-28E盈利下调60%/18%/16%(数字设计EDA工具收入下调、高研发支出推升Opex比率)→ 但公司从模拟/面板/存储EDA全流程向数字设计EDA、晶圆厂EDA、PCB/先进封装EDA扩张(1.5k+研发员工+投资并购获取关键工具),叠加本地AI需求上升,有望继续驱动客户支出 → 以46.5x 2029E目标P/E(源自半导体/EDA同行P/E与远期盈利增长相关性)、按11.5% COE折现回2026年得TP Rmb109(原Rmb125)→ 维持Neutral。
关键展望
- 高盛明确看好扩张中的产品组合与上升的本地AI需求驱动客户支出,但报告同时指出AI功能对收入的贡献尚需时间。
- 盈利路径:2027E/2028E净利新预测577/1,073(分别下调18%/16%);Exhibit 3预测2029E收入4,691、2030E收入6,364,2029E EPS 2.92、2030E EPS 4.28。
- 评级与目标价窗口:Neutral、12个月目标价Rmb109(此前Rmb125),基于46.5x 2029E目标P/E与11.5% COE;报告未给出评级或目标价之外的其他量化催化剂时间表。
推荐标的
- Empyrean 华大九天(301269.SZ):Neutral(中性),12个月目标价Rmb109(此前Rmb125),当前股价Rmb86.45;理由:2Q26业绩整体符合预期,但数字设计EDA工具收入下调致2026-28E盈利下调60%/18%/16%,同时看好产品组合扩张与本地AI需求驱动客户支出。
- 本报告对Empyrean的评级是相对于其覆盖宇宙给出的,覆盖宇宙包括AAC、ACM Research、AMEC、ASMPT、SMIC (A)、SMIC (H)、Hua Hong、Cambricon、NAURA、SenseTime、Lenovo、iFlytek等公司,但报告未对其他公司单独给出评级或目标价。
关键图表
图1. 华大九天2026年二季度业绩概览
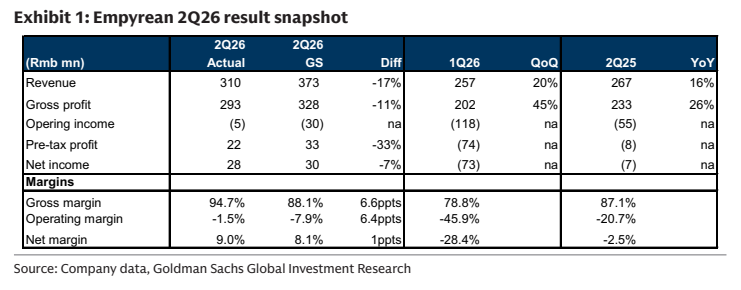
图2. 盈利预测调整
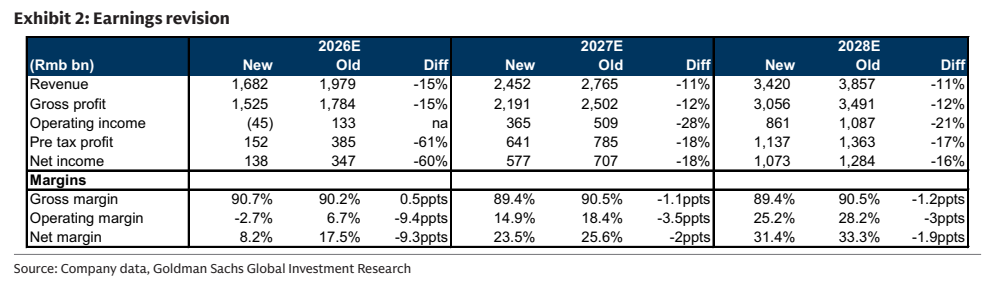
图3. 华大九天折现市盈率