浙商证券 众鑫股份(603091)深度报告:产能出海叠加成本优势,成长进入快车道
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券于2026年9月26日首次覆盖众鑫股份并给予买入评级。 公司为全球纸浆模塑餐饮具龙头,2022年全球市占率约16%、国内产量份额约20%稳居行业第一,2019-2025年营业收入由5.56亿元增至15.06亿元、CAGR约18%,归母净利润由1.11亿元增至2.66亿元、CAGR约16%,2025年前ROE长期保持20%+。 2025年公司受美国关税+双反等因素扰动业绩短期承压,2026H1实现营收9.03亿元、同比+33.7%,归母净利润1.94亿元、同比+66.6%,成长重回快车道已获初步验证。 行业端,2025年全球纸浆模塑包装市场规模62.1亿美元、预计2025-2033年CAGR约6.4%,全球禁塑政策持续加码下纸浆模塑对比PLA/PBAT替代空间宽广。 双反终裁阻断中国产能对美出口,中国及越南以外产能稀缺性凸显,非美市场竞争或阶段性加剧,有能力产能出海规避关税的龙头企业充分受益、格局有望加速向头部集中。 公司国内+泰国合计产能约20万吨,预计2027年末扩至27万吨,并拟在美国建设2万吨产能,长期目标市占率30%+、每年扩产5-6万吨,泰国产能订单旺盛、开机率80%+。 预计公司2026-2028年营业收入21.8亿元、28.4亿元、36.0亿元,同比+45%、+30%、+27%;归母净利润5.0亿元、7.0亿元、9.0亿元,同比+88%、+40%、+28%,当前市值对应PE分别为13X、9X、7X。
主要观点
- 众鑫股份是全球纸浆模塑餐饮具龙头:2022年全球市占率约16%、国内植物纤维模塑餐饮具产量占比达20%,产品远销80多个国家和地区,是麦当劳、山姆会员店等全球知名企业的环保包装综合解决方案提供商;截至2026年7月,国内产能10-11万吨(开机利用7.5万吨左右)、泰国10万吨左右(开机利用8.0万吨左右),合计总产能约20万吨。
- 财务复盘:2019-2025年营业收入由5.56亿元增长至15.06亿元、CAGR约18%,归母净利润由1.11亿元增长至2.66亿元、CAGR约16%,2025年前ROE长期保持20%+;2025年受美国关税+双反扰动,营收同比-2.62%、归母净利润同比-17.79%,业绩短期承压。
- 收入结构以餐饮具和外销为主:2025年餐饮具收入14.42亿元、同比-5%、占比96%;外销占比83.9%,北美为最主要市场但占比逐步下滑(2023年北美占比58.7%),2025年非美区域销量同比+30%+,国内市场在禁塑令+双碳政策催化下稳步开拓。
- 2026H1成长重回快车道获初步验证:实现营收9.03亿元、同比+33.7%,归母净利润1.94亿元、同比+66.6%,主要由泰国产能释放绕过双反限制+国内产能利用率随非美客户开拓回升驱动。
- 行业总览:2025年全球纸浆模塑包装市场规模62.1亿美元、同比+6.9%,预计至2033年扩容至101.8亿美元、2025-2033年CAGR为6.4%;2022年食品包装(44.6%)与餐饮具(24.2%)合计占比约68.8%为主要应用场景;纸浆模塑餐饮具2025年行业规模约17.49亿美元,2026-2032年CAGR约7.0%。
- 替代逻辑:全球禁塑政策持续加码、2025年全球塑料包装市场容量已超4165亿美元;纸浆模塑对比PLA/PBAT具备降解成本低(自然降解3个月左右可完全降解)、单位成本低、货架期长(36个月以上vs 6个月)、可微波加热等优势;当前纸浆模塑餐饮具仍较传统塑料贵30%-50%,但设备工艺进步+塑料合规成本抬升下性价比优势有望逐步显现。
- 双反重塑全球供应链格局:美国商务部2025年9月25日公告反倾销终裁税率49.08%-477.97%(众鑫作为强制应诉企业为283.89%)、反补贴终裁7.56%-319.92%(众鑫97.82%);加拿大2025年10月启动调查、2026年2月公布初裁结果;双反关税阻断中国产能出口北美,中国&越南外产能稀缺性凸显,国内产能转向非美市场竞争或阶段性加剧。
- 竞争格局:2020-2022A众鑫全球份额由7.61%提升至11.87%、15.55%;2022年国内餐饮类纸浆模塑产量CR6达55%,众鑫产量份额20%、为第二名玩家的2倍;2025A公司毛利率32.9%、净利率17.6%,显著高于韶能股份(14.7%/2.4%)、家联科技(13.2%/-4.2%)等竞对,盈利能力绝对领先,其他玩家受双反及盈利低迷影响扩产放缓,份额有望持续向头部集中。
- 成长驱动之量:国内+泰国合计产能约20万吨,预计2027年末扩至27万吨(主要为广西崇左3万吨扩产+泰国3万吨左右扩产),并拟在美国建设2万吨产能、预计27Q3左右投产供货;长期目标纸塑主业市占率30%左右、每年扩产5-6万吨;泰国产能订单旺盛、开机率80%+,国内产能随非美客户加速开拓开机率持续修复。
- 成长驱动之价:国内企业间销售均价差异较小、提价空间小,比拼核心在成本;泰国产能因稀缺性价格略高,出口美国关税仅19%,显著低于国内产能(反倾销终裁283.89%+反补贴终裁97.82%+基础关税25.00%),即使出厂价高出国内产能10%仍具较大价格优势、客户接受度高,预计泰国产能盈利或维持高位。
- 成长驱动之利:成本优势源自设备、模具、工艺、产线效率、产能区位、规模优势等多重积累,竞对难以单点赶超;2025年关闭浙江永昌产能2.5万吨、广西崇左扩产3万吨,推动产能向靠近甘蔗产区的低成本区域迁移,泰国人工/社保成本更低且设备最新,规模效应释放后成本仍有节降空间。
- 公司治理与解禁:实控人滕步彬直接持股17.66%,一致行动人季文虎持股20.51%;2026年3月20日解禁62万股(占总股本约0.61%)、9月21日解禁66万股(约0.65%),短期解禁体量较小、预计对股价影响有限。
论述逻辑
- 全球禁塑政策持续加码+纸浆模塑对比PLA/PBAT具备降解成本低、单位成本低、货架期36个月以上等优势 → 行业2025-2033年CAGR约6.4%稳健扩容、替代空间宽广 → 美国双反终裁(众鑫反倾销283.89%、反补贴97.82%)阻断中国产能对美出口 → 中国&越南外产能稀缺性凸显,众鑫泰国产能(出口关税19%)订单旺盛、开机率80%+ → 产能自约20万吨扩至2027年末27万吨、并拟美国再建2万吨,长期目标市占率30%+ → 国内产能随非美客户加速开拓(2025年非美区域销量同比+30%+)开机率修复 → 叠加设备/模具/工艺多重积累的成本优势持续扩大 → 2026H1营收同比+33.7%、归母净利润同比+66.6%验证成长重回快车道 → 预计2026-2028年归母净利润5.0亿元、7.0亿元、9.0亿元(同比+88%、+40%、+28%),首次覆盖给予买入评级。
关键展望
- 产能投放时间表明确:泰国先行建设3万吨产能的厂房和系统、拟于2027Q2-Q3投放设备,根据订单增长情况在2027年实现快速投产;美国2万吨纸浆模塑产能预计27Q3左右投产供货;2027年末国内+泰国合计产能有望达27万吨。
- 长期目标:纸塑主业整体市占率达到30%左右、后续计划每年5-6万吨的产能扩张;同时围绕现有餐饮客户需求,在泰国工厂试点TPE手套、吸塑注塑、纸袋等产品,目前处于小规模中试阶段,待模式跑通后将进一步扩产。
- 盈利与价格假设:泰国产能2026-2028年净利率预计38.0%、35.0%、33.5%(公司适度为客户让利、价格端或小幅下滑),国内产能净利率5.2%、11.0%、16.0%(受益开机率提升+持续降本);整体毛利率2026-2028年预计35.11%、36.57%、36.70%。
- 行业验证节点:2025年底为国内多地禁塑政策落地的重要节点;欧盟PPWR进一步强化包装减量、可回收性及再生材料要求;全球纸浆模塑包装市场预计至2033年扩容至101.8亿美元。
- 风险提示:关税/双反政策变化、海外产能投产进度不及预期、原材料价格上涨、行业竞争加剧、汇率波动风险、首发战略配售股份解禁风险。
推荐标的
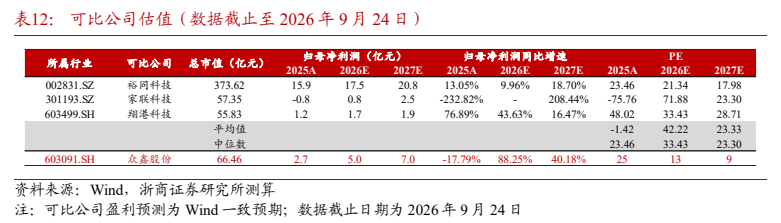
- 众鑫股份(603091.SH):首次覆盖给予买入评级;收盘价46.43元、总市值6,645.73百万元、总股本143.13百万股;预计2026-2028年归母净利润5.0亿元、7.0亿元、9.0亿元,同比+88%、+40%、+28%,当前市值对应PE分别为13X、9X、7X;核心逻辑为稀缺且盈利优异的泰国产能持续扩张、国内产能开机率修复及产能向广西等低成本区域迁移,盈利弹性可期。
- 可比公司(盈利预测为Wind一致预期、数据截止2026年9月24日,报告未给评级):裕同科技(002831.SZ,2026E PE 21.34)、家联科技(301193.SZ,71.88)、翔港科技(603499.SH,33.43);可比公司2026E PE平均值42.22、中位数33.43,众鑫股份2026E PE为13。
- 报告同业对比公司(仅作对比、未给评级):韶能股份、家联科技、南王科技、富岭股份、金晟环保(用于毛利率/净利率/ROE、销售均价及吨材料/吨人工成本对比),以及广西福斯派、厦门吉特利、山东天和等2022年国内产量格局玩家。
关键图表
图1. 众鑫股份主要产品一览表
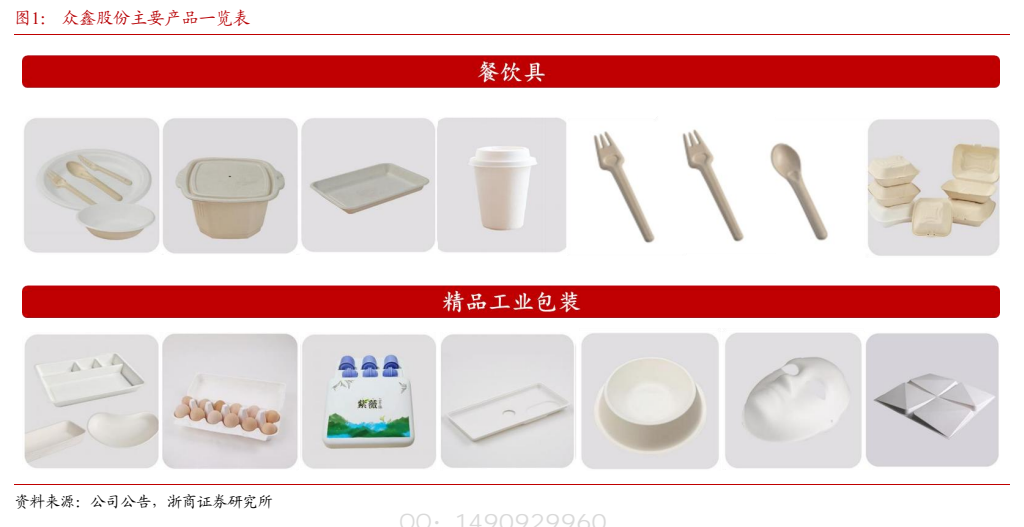
图2. 众鑫股份公司股权结构(截至 2026 年 6 月 30 日)
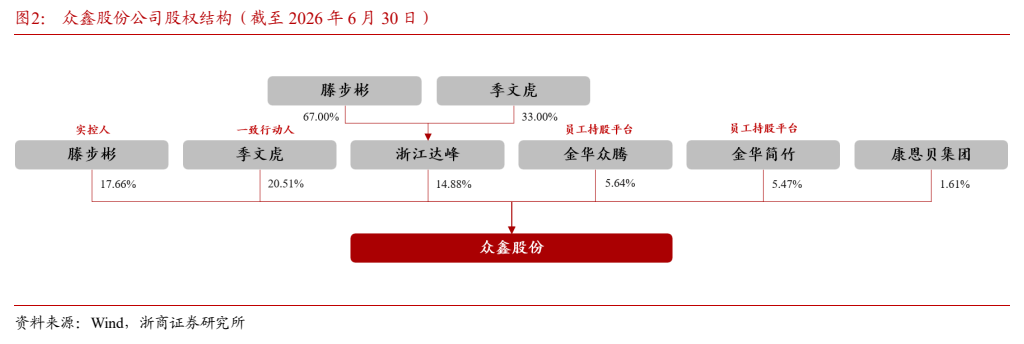
图3. 全球纸浆模塑主要应用领域(2022 年)
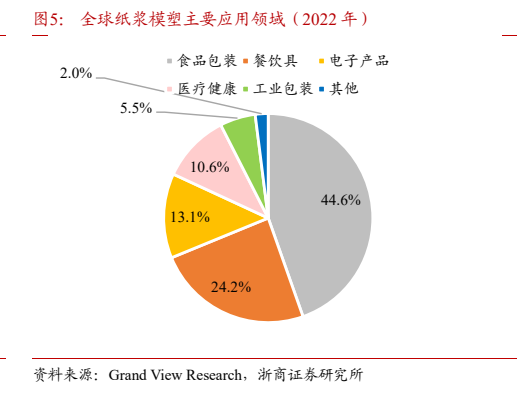
图4. 表3: HRA优势 不可降解,分解产生塑料
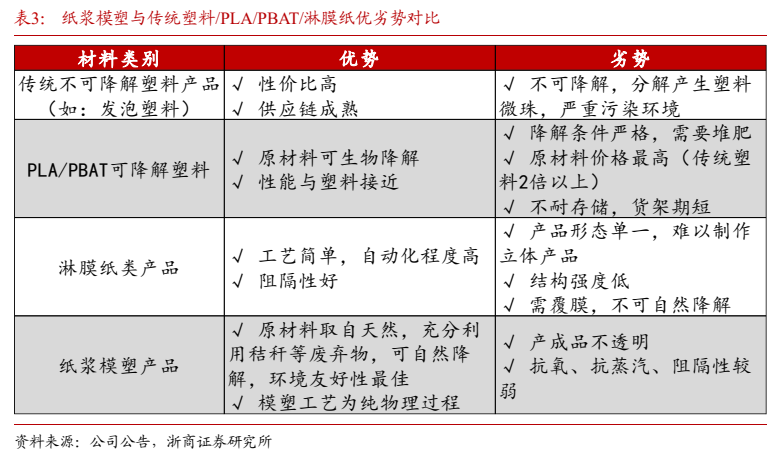
图5. 甘蔗浆的单位成本远低于 PLA/PBAT(元/吨)
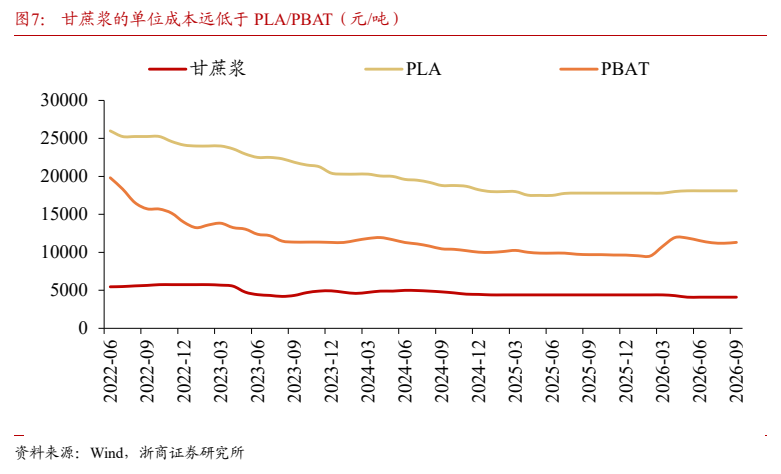
图6. 纸浆模塑产业生产设备&生产工艺在持续升级
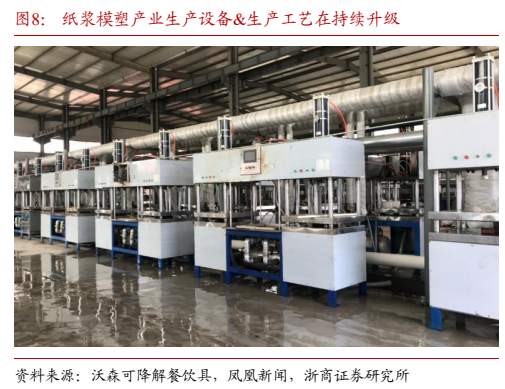
图7. 全球纸浆模塑主要应用领域(2022 年)
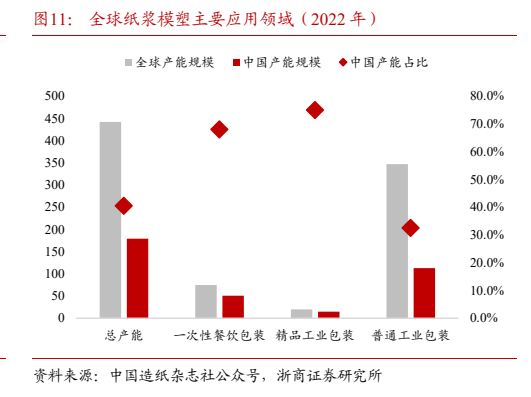
图8. 全球纸浆模塑餐具分梯队份额(2024 年)
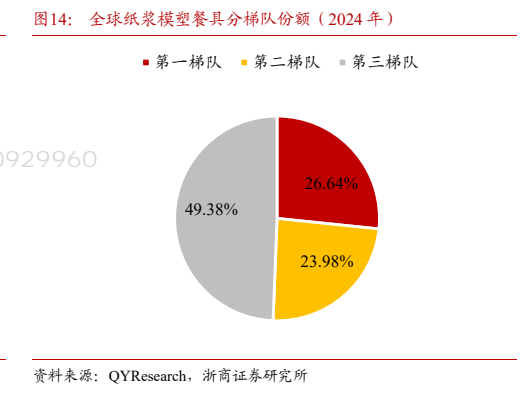
图9. 国内产能出口美国关税 VS.泰国产能出口美国关税

图10. 全球甘蔗主要产区示意图(2024 年)
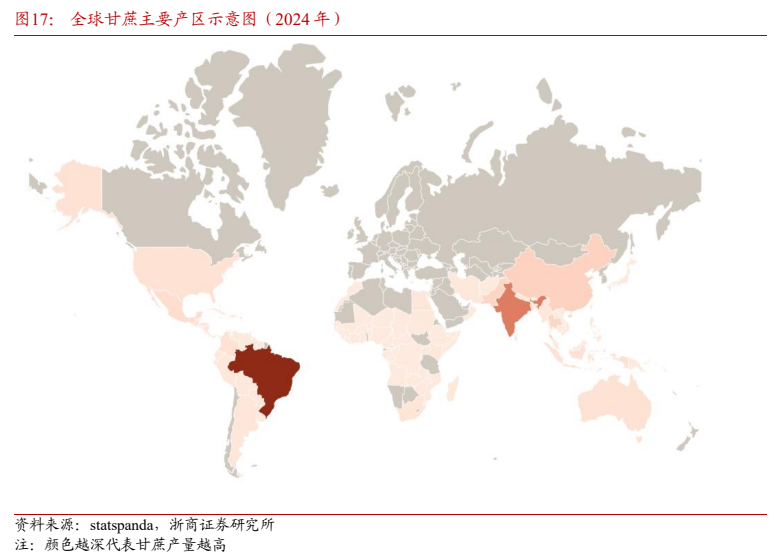
图11. 众鑫股份 VS.韶能股份吨人工对比(元/吨)
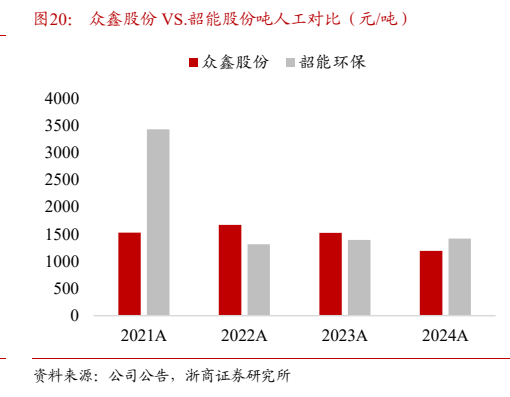
图12. 表 12: 可比公司估值(数据截止至 2026 年 9 月 24 日)