广发证券 机械设备行业:华为昇腾960提前就绪,关注国产链
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券维持机械设备行业“买入”评级。 宏观与市场方面,8月份规模以上工业增加值同比实际增长5.2%,本周机械行业指数上涨3.19%,泛AI与上游资源品呈现K型修复特征。 产业端核心催化在于华为昇腾960系列芯片研发提前就绪且性能翻倍,其中960DT提前至2027年第一季度推出,960PR提前至2027年第三季度发布,驱动国产算力链加速。 半导体设备端受益于存储扩产与两存上市催化,长鑫科技上市首日涨465.82%且市值达3.28万亿元,长存集团启动IPO辅导。 AIDC方面燃机需求大增,西门子上调全球燃机需求至110-120GW,GEV二季度燃机订单达113台(同比+140%),且杰瑞签订14.65亿美元大单。 传统与周期板块中,工程机械挖机内外销共振,6月挖机销量达25445台(同比+35.3%);锂电设备宁德时代产能利用率达94.86%迎来新扩产;特斯拉Optimus产线加速推进,V3发布在即有望催化机器人板块。
主要观点
- 华为昇腾960系列芯片研发提前就绪且性能翻倍,全面带动国产算力与半导体设备链条。
- 宏观工业增加值增速加快,机械细分板块中3C设备、半导体设备与国产算力领涨。
- 半导体测试与制造设备景气度高企,全球预测及海外龙头指引同步上调。
- 国内存储双雄长鑫与长存IPO进展加速,带动上游半导体设备产业链自主可控与订单释放。
- 海外AI云巨头CAPEX维持高位,AIDC发电装备与燃气轮机需求爆发。
- 海外大额供货合同落地印证国产出海实力,高阶PCB扩产拉动自动化设备与耗材通胀。
- 工程机械开启国内外共振行情,挖机与装载机内销及出口数据均实现高速增长。
- 头部动力电池厂产能利用率逼近满负荷,固态与干法等新技术带动锂电设备新一轮周期。
- 宇树科技启动IPO且特斯拉产线扩建,Optimus V3发布进入倒计时将带来重要催化。
- 船舶及油服海工受益全球局势与长周期换船需求,在手订单饱满且中国交付能力占优。
论述逻辑
- 宏观经济内需仍显疲弱但企业资本开支度过至暗时刻,整体呈现泛AI与资源品扩产拉动的K型修复特征。
- 在AI大趋势明确背景下,华为昇腾960提前发布加速算力自主可控,共振存储扩产与测试机需求高增,直接驱动前道与后道半导体设备采购。
- 算力基础设施投资延伸至电力瓶颈,推动燃气轮机、PCB与光模块等高价值通胀环节设备放量;同时传统工程机械与船舶迎来出海与周期复苏共振,确立全行业多主线投资机会。
关键展望
- 华为昇腾960DT预计于2027年第一季度正式推出(提前三个季度),960PR预计于2027年第三季度发布(提前一个季度)。
- 2026年第三季度汇兑风险结束后,工程机械出口链表观净利润有望向经营性利润看齐并实现高弹性增长。
- 全球半导体设备与测试市场规模维持高增预测,2026年半导体设备总销售额预计达1659亿美元,2028年达2295亿美元,2030年测试机市场达200亿美元。
- 特斯拉Optimus产线远期规划目标明确,V3和V4年产目标分别为100万台和1000万台。
- 面临宏观经济导致机械产品需求波动、原材料价格上涨压制盈利、汇率变化导致波动及去产能不及预期等风险。
推荐标的
- 杰瑞股份(002353.SZ):评级“买入”,合理价值183.56元/股,受益于北美燃气轮机发电机组签订14.65亿美元大单。
- 大族数控(301200.SZ):评级“买入”,合理价值309.17元/股,受益于AIDC高阶PCB类载板与mSAP工艺设备需求扩张。
- 应流股份(603308.SH):评级“买入”,合理价值67.51元/股,为燃气轮机供应链核心环节推荐标的。
- 长川科技(300604.SZ):评级“买入”,合理价值186.13元/股,全品类半导体测试设备布局,受AI芯片及存储扩产双驱动。
- 联讯仪器(688808.SH):评级“买入”,合理价值2150.82元/股,受益光模块及CPO设备扩产与自动化提升。
- 精智达(688627.SH):评级“买入”,合理价值417.96元/股,受益于国内存储芯片扩产及半导体设备国产替代。
- 中国动力(600482.SH):评级“增持”,合理价值38.07元/股,具备燃气轮机及中高速内燃机全系列产品矩阵,受益船舶与发电需求。
- 冰轮环境(000811.SZ):评级“买入”,合理价值45.10元/股,受益于AIDC液冷赛道景气上行与数据中心冷水机组放量。
- 松发股份(603268.SH):评级“买入”,合理价值210.74元/股,受益全球造船周期上行,在手订单饱满。
- 中国船舶(600150.SH):评级“买入”,合理价值52.34元/股,受益油轮与散货订单上行及交付能力领先日韩同行。
- 恒立液压(601100.SH):评级“买入”,合理价值124.14元/股,受益工程机械共振复苏并布局机器人行星滚柱丝杠。
- 徐工机械(000425.SZ):评级“买入”,合理价值12.33元/股,受益挖掘机提价及海外出口高景气。
- 三一重工(600031.SH):评级“买入”,合理价值27.16元/股,受益工程机械内外销双向共振复苏与挖机价格上调。
- 柏楚电子(688188.SH):评级“买入”,合理价值108.96元/股,周期类重点配置资产。
- 唯科科技(301196.SZ):评级“买入”,合理价值212.47元/股,受益人形机器人Optimus V3量产催化。
关键图表
图1. 机械细分行业本期涨跌幅(2026.09.14-2026.09.18)
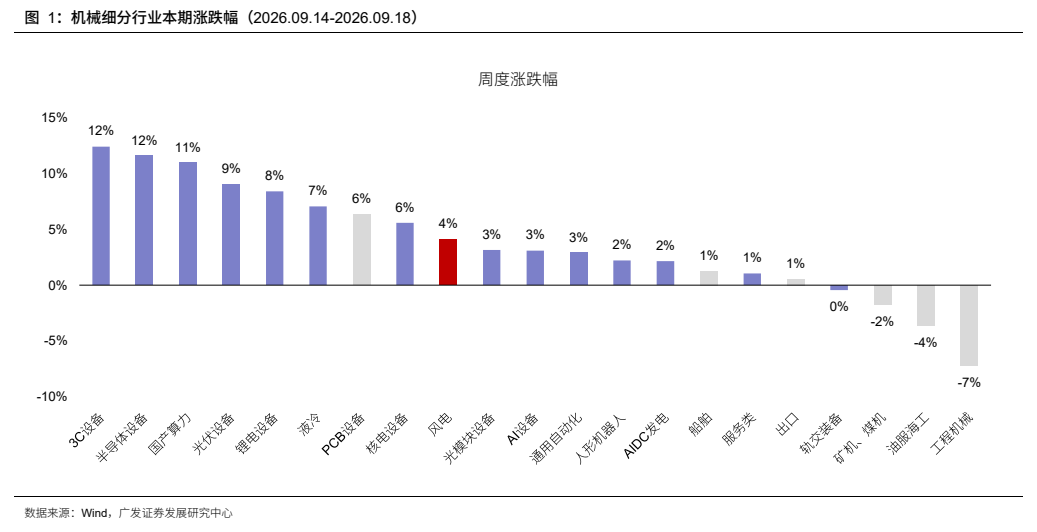
图2. 表 1: 机械行业年初至今涨幅前 20 个股
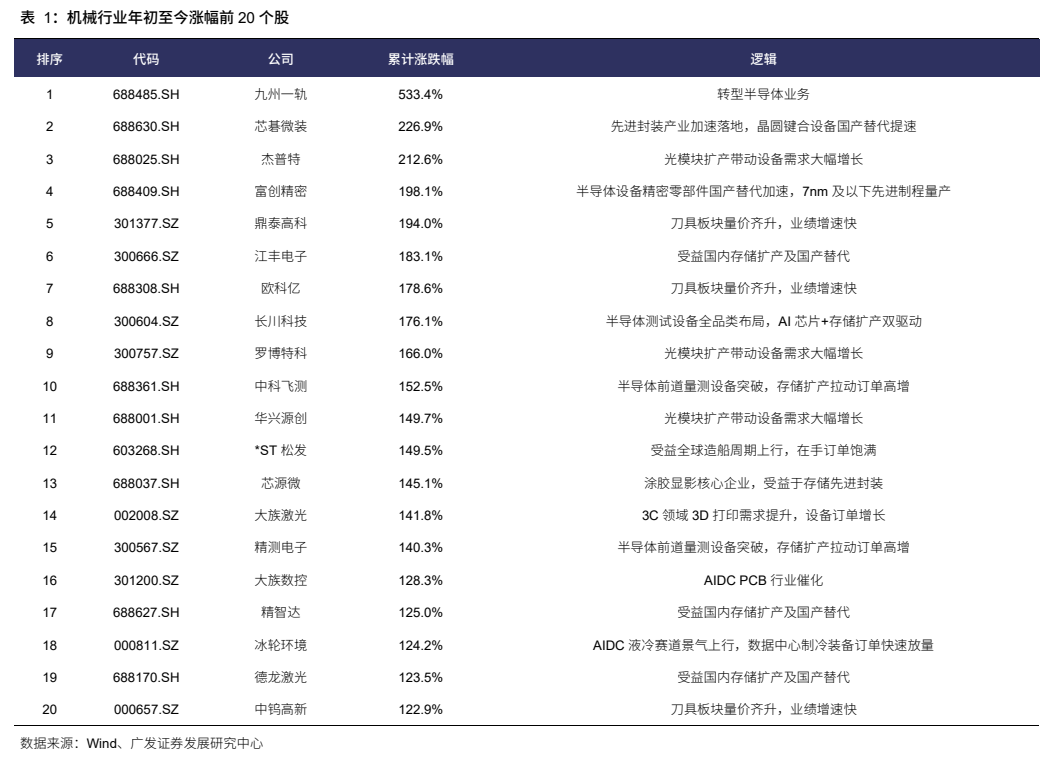
图3. 国内 CPI 月度数据
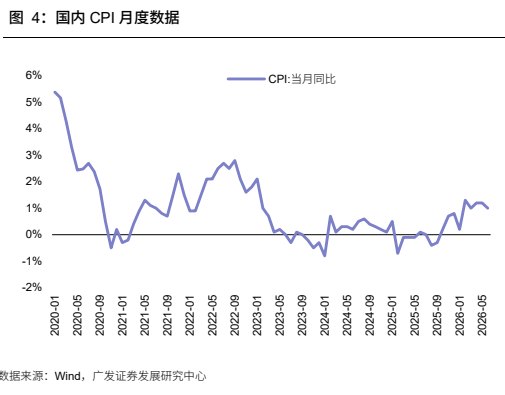
图4. 当月房地产开发投资完成额及增速(亿元)
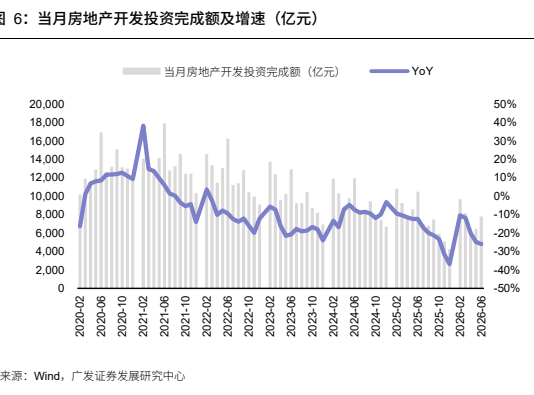
图5. 当月国内基础设施建设投资完成额增速
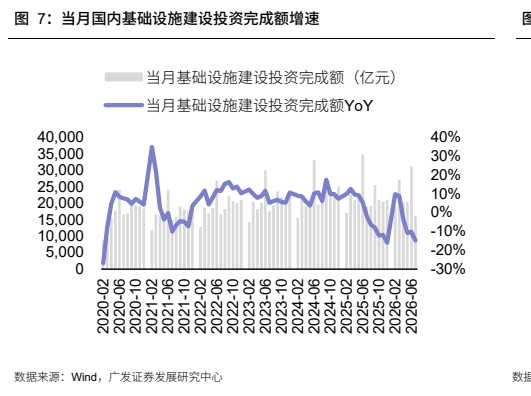
图6. 挖机内销数据(台)
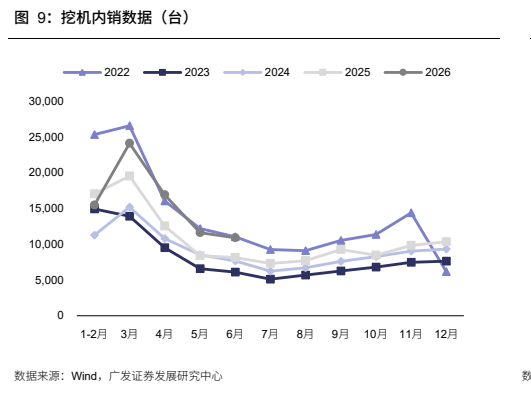
图7. 叉车内销数据(台)
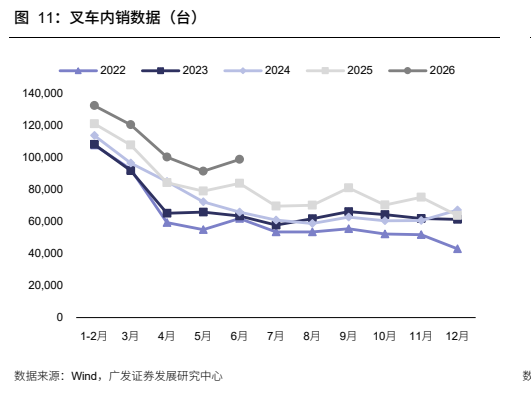
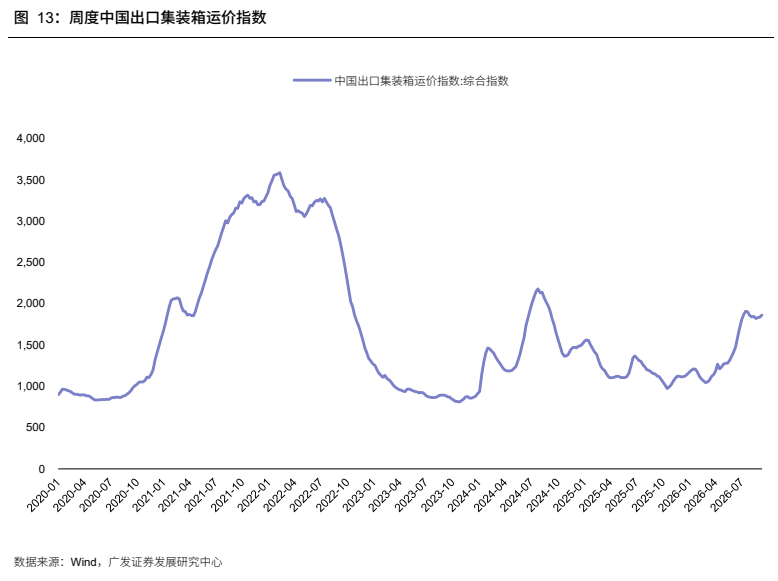
图8. 周度中国出口集装箱运价指数