国金证券 食品饮料行业研究行业景气趋势延续,推荐禀赋龙头底部配置
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券食品饮料组发布行业周报,维持行业“买入(维持评级)”,认为行业景气趋势延续,推荐在底部配置具备禀赋的龙头。 白酒双节旺季收官,整体动销预计同比下滑近双位数,但中秋&国庆跌幅较春节收窄,核心单品价盘企稳、行业去库步入尾声,白酒EPS已度过出清斜率最陡峭阶段,板块红利属性有望强化;当前估值锚贵州茅台PE<20X、其余头部酒企约15X,报告建议着重配置高端酒(贵州茅台、五粮液)、稳健区域龙头(金徽酒、今世缘、迎驾贡酒)及顺周期弹性标的(古井贡酒、山西汾酒、泸州老窖)。 啤酒维持“底部企稳”判断,黄酒大单品化与全国化加速值得关注。 大众品方面,调味品底部企稳,持续推荐海天味业、安琪酵母;零食量贩两强26年PE回落至12-14x、27年PE仅约10x,关注鸣鸣很忙、万辰集团超跌机会;软饮料受PET成本抬升承压,核心推荐农夫山泉,关注东鹏饮料(分红率80%、A股股息率超5%)与百润股份。 行情方面,本周(10.8~10.9)食品饮料(申万)指数收于13705点(+0.64%,年初至今-15.49%),跑赢沪深300(4317点,-0.93%),子板块啤酒(+2.93%)、零食(+2.89%)、预加工食品(+2.87%)领涨。 数据面上,2026年8月规模以上白酒产量19万千升(同比+2.1%),10月10日飞天茅台(2025,原箱)批价1820元(环周-10元);2026年1~8月啤酒产量2612.8万千升(同比-2.1%),生鲜乳主产区平均价3.10元/公斤(同比+2.0%)。 风险包括宏观经济恢复不及预期、区域市场竞争风险与食品安全问题风险。
主要观点
- 白酒双节旺季收官,整体动销预计同比下滑近双位数,商务招待、礼赠需求集中于中秋前后释放,国庆宴席、聚饮用酒氛围较节前预期不及,居民端消费情绪有韧性但用酒氛围受外部环境影响。
- 报告维持白酒行业景气度“下行趋缓”阶段判断,中秋&国庆动销跌幅较春节收窄,是否步入筑底阶段仍需后续旺季检验;预计实际泛行业层面表现略好于近双位数同比跌幅,因电商&酒商自媒体等线上渠道分流传统流通渠道出货。
- 行业核心单品价盘持续企稳(尤其次高端&大众价位),流通渠道库存压力极深阶段已过去,终端接货补货意愿仍低,行业去库步入尾声、酒企表观营收将向动销端收敛,白酒EPS已度过出清斜率最陡峭阶段,板块红利属性有望进一步强化。
- 当前估值锚贵州茅台PE<20X、其余头部酒企约15X,市场已定价当前景气度态势与谨慎恢复预期;建议按EPS×PE中长期定价,着重配置品牌力突出、护城河深厚的高端酒(贵州茅台、五粮液),受益大众需求强韧性&乡镇消费提质升级的稳健区域龙头(金徽酒、今世缘、迎驾贡酒),及顺周期潜在催化的弹性标的(古井贡酒、山西汾酒、泸州老窖)。
- 啤酒维持“底部企稳”判断,今年旺季受餐饮弱复苏与多地多雨天气影响景气兑现度较低、销量小幅回落,但板块估值已明显下修、竞争格局稳健、股息不错,建议持续关注;黄酒头部品牌趋同性提价后拉力形成合力,大单品化与高端化培育成型,头部酒企全国化加速,中期产业趋势及新品年轻化培育值得关注。
- 调味品行业仍处底部企稳阶段,餐饮需求疲软、居民需求相对稳健,双节备货使部分以B端为主的企业9月出货增速加快,结构上价格带下沉、份额向头部集中,中式复调持续渗透;持续推荐海天味业、安琪酵母,建议关注高股息天味食品、颐海国际。
- 零食量贩保持高速扩张但传统渠道收缩、电商内卷,两强Q3延续较快开店、近期股价调整显著;报告认为零食量贩仍具相对比较优势,投资回报期拉长但基本仍可在2-3之内回本,华北、西部门店密度偏低使26年仍具开店空间,当前关注鸣鸣很忙、万辰集团超跌机会(26年PE回落至12-14x、27年PE仅约10x),并建议关注盐津铺子、卫龙美味。
- 软饮料旺季收尾、PET随行就市采购成本抬升,7-8月动销较Q2放缓、9月小幅修复;低价PET库存在H1基本消化完毕,预计饮料企业利润率压力持续增长;核心推荐农夫山泉,关注东鹏饮料分红价值(分红率80%、A股股息率超5%)与百润股份低度酒新叙事机会。
- 行情回顾:本周(10.8~10.9)食品饮料(申万)指数收于13705点(+0.64%,年初至今-15.49%),沪深300收于4317点(-0.93%);一级行业涨幅前三为煤炭(+2.74%)、传媒(+2.70%)、石油石化(+2.25%);食品饮料子板块涨幅前三为啤酒(+2.93%)、零食(+2.89%)、预加工食品(+2.87%);个股海欣食品(+14.50%)、张裕A(+13.67%)、惠泉啤酒(+12.86%)领涨。
- 行业数据更新:2026年8月规模以上白酒产量19万千升(同比+2.1%);10月10日飞天茅台(2025,原箱)批价1820元(环周-10元)、普五760元(环周-10元)、高度国窖1573为830元(环周持平);2026年1~8月啤酒产量2612.8万千升(同比-2.1%),单8月334.2万千升(同比-6.5%);1~8月进口啤酒27.3万千升(同比+9.5%)、进口金额4.0亿美元(同比+18.6%)。
- 乳制品数据:2026年10月2日生鲜乳主产区平均价3.10元/公斤(同比+2.0%、环比+0.3%);2026年1~8月累计进口奶粉59万吨(累计同比-6.2%)、进口金额47.3亿美元(累计同比-4.7%),单8月进口奶粉4万吨(同比-27.3%)、进口金额5.1亿元(同比-18.5%)。
- 公司&行业要闻:10月8日泸州老窖正式成为NBA中国官方市场合作伙伴;仁怀市披露上半年累计检查6747家白酒生产销售企业等,办理侵权假冒行政处罚案件41件、罚没款24.48万元,监测处置违规网络账号369个、涉假信息作品2611个。
论述逻辑
- 双节旺季收官、白酒动销同比下滑近双位数 → 但跌幅较春节收窄、核心单品价盘企稳、流通渠道库存压力极深阶段已过 → 判断白酒景气度处于“下行趋缓”阶段、去库步入尾声、EPS度过出清斜率最陡峭阶段 → 贵州茅台PE<20X、头部酒企约15X已定价当前景气度与谨慎恢复预期 → 市场风偏波动时红利资产吸引力提升,叠加顺周期β估值修复期权 → 建议按EPS×PE中长期定价,配置具备差异化竞争优势的禀赋型龙头(高端酒、稳健区域龙头、泛全国化弹性名酒)→ 大众品中调味品底部企稳、零食量贩仍具比较优势且26年仍具开店空间、软饮料成本承压 → 分别对应海天味业/安琪酵母、鸣鸣很忙/万辰集团、农夫山泉等标的,并以周度行情、白酒产量与批价、乳制品与啤酒数据及要闻佐证行业底部配置价值。
关键展望
- 白酒是否步入筑底阶段仍需后续旺季检验,当前维持“下行趋缓”的阶段判断。
- 软饮料进入Q4多数企业或将迎来新财年、需合理控制或优化库存,气温降低进入淡季需求端预计仍有承压,PET采购成本随行就市上涨、预计饮料企业利润率压力持续增长。
- 零食量贩结合华北、西部门店密度偏低,26年仍具备开店空间、收入表观仍有增长,利润率有望通过供应链议价、规模效应、数字化提效提升,新店型探索、少数股权收回等催化有望贡献EPS。
- 啤酒中期维度餐饮修复仍可期待,市场对酒企后续成本端/利润端担忧已有定价。
- 行业评级为买入(维持评级),评级定义:预期未来3-6个月内该行业上涨幅度超过大盘在15%以上。
- 风险提示:宏观经济恢复不及预期、区域市场竞争风险、食品安全问题风险。
推荐标的
- 贵州茅台、五粮液:着重推荐,品牌力突出、护城河深厚的高端酒;估值锚贵州茅台PE<20X。
- 金徽酒、今世缘、迎驾贡酒:稳健区域龙头,受益于大众需求强韧性&乡镇消费提质升级趋势。
- 古井贡酒、山西汾酒、泸州老窖:顺周期潜在催化的弹性标的(泛全国化名酒)。
- 海天味业:持续推荐,竞争格局清晰、具备价格传导能力。
- 安琪酵母:推荐,出海扩张先锋&酵母蛋白引领收入扩张。
- 天味食品、颐海国际:建议关注,高股息。
- 鸣鸣很忙、万辰集团:关注超跌机会,当前26年PE已回落至12-14x、27年PE仅约10x,零食量贩仍具相对比较优势、26年仍具开店空间。
- 盐津铺子、卫龙美味:建议关注,积极拥抱各类新渠道并加快健康化新品开发。
- 农夫山泉:核心推荐,具备供应链、产品矩阵、渠道优势。
- 东鹏饮料:关注分红价值,分红率80%、A股股息率超5%。
- 百润股份:关注低度酒新叙事机会。
关键图表
图1. 图表 1: 周度行情
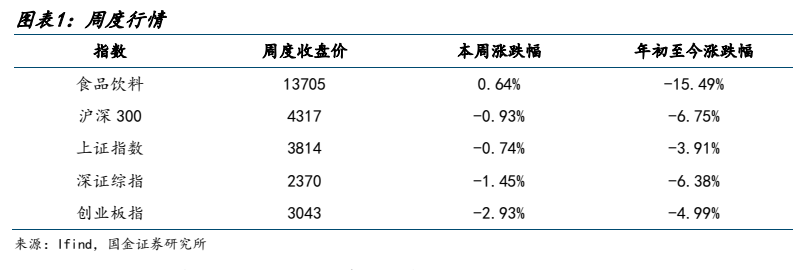
图2. 图表 2: 周度申万一级行业涨跌幅
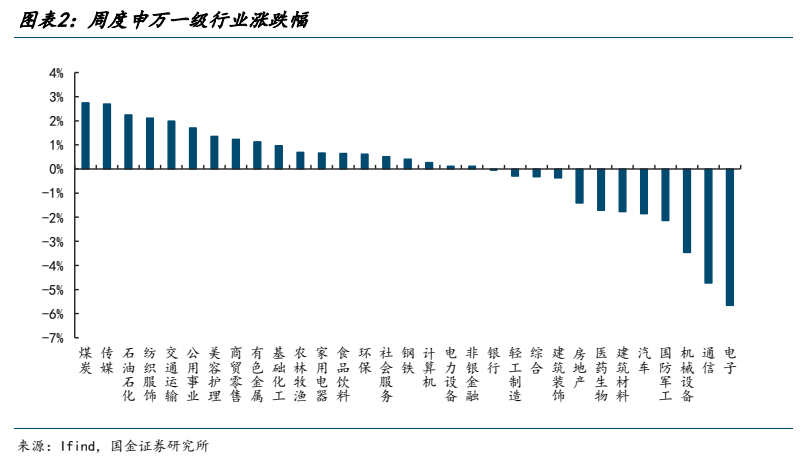
图3. 图表 3: 周度食品饮料子板块涨跌幅
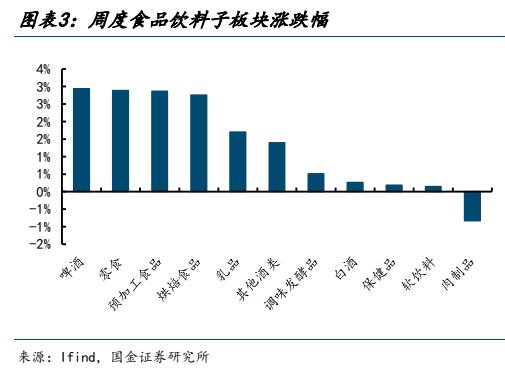
图4. 图表 4: 申万食品饮料指数行情
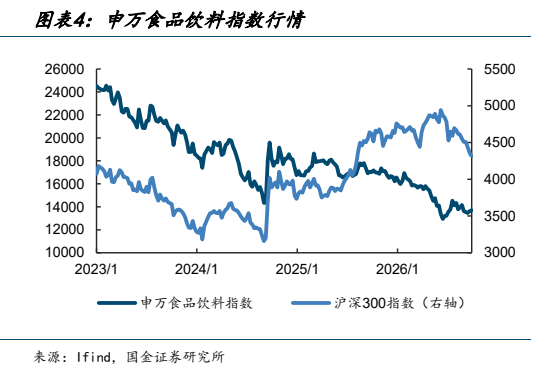
图5. 图表 5: 周度食品饮料板块个股涨跌幅 TOP10
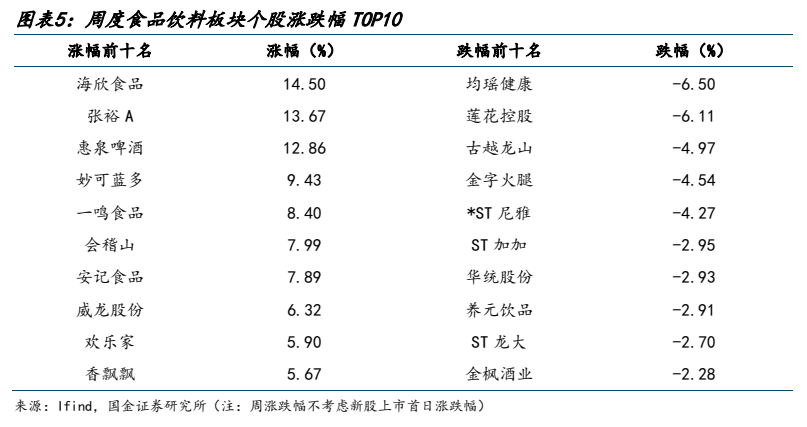
图6. 图表 6: 非标茅台批价走势(元/瓶)
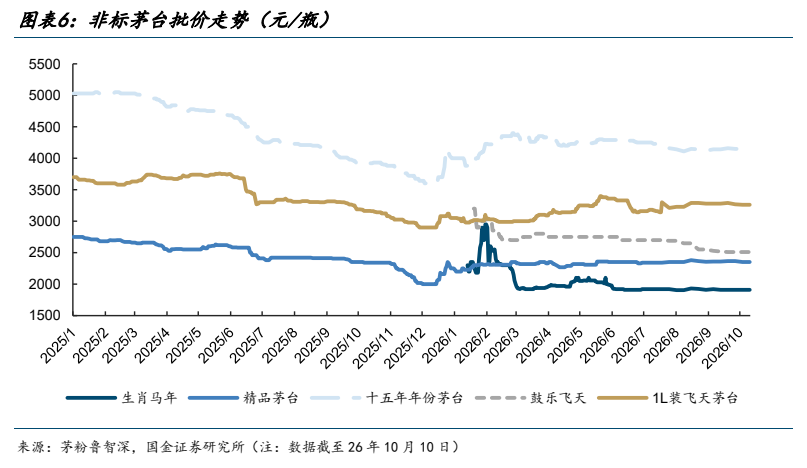
图7. 图表 8: 高端酒批价走势(元/瓶)
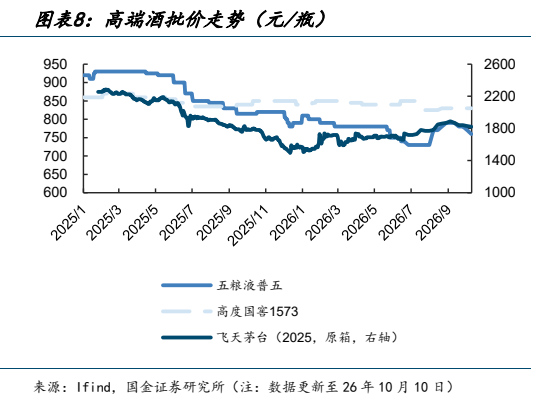
图8. 图表 9: 国内主产区生鲜乳平均价(元/公斤)
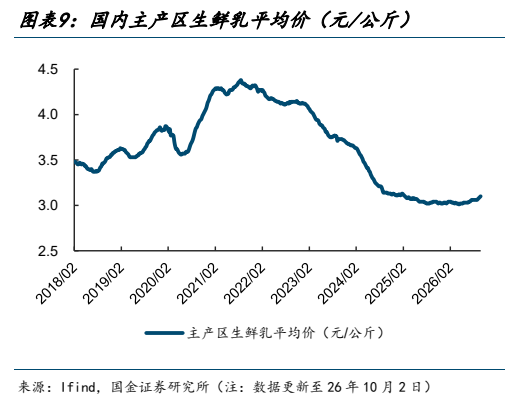
图9. 图表 10: 中国奶粉月度进口量及同比(万吨,%)
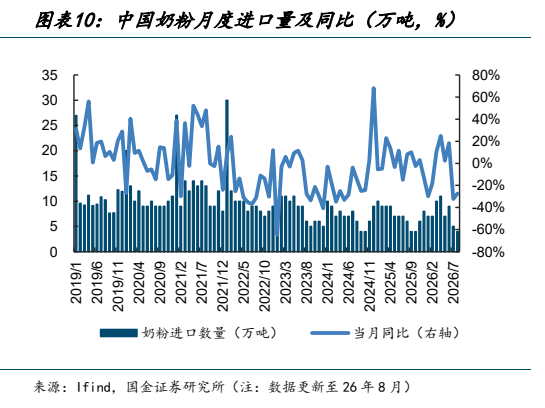
图10. 图表 11: 啤酒月度产量(万千升)及同比(%)
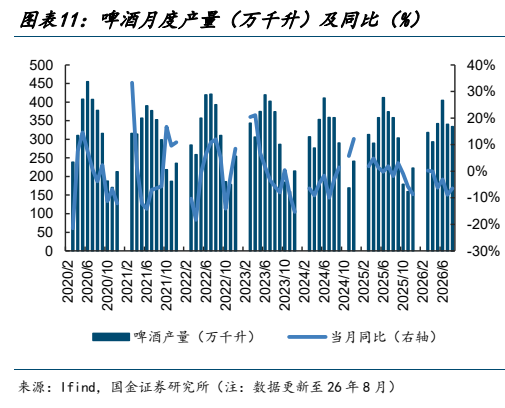
图11. 图表 12: 啤酒进口数量(万千升)与均价(美元/千升)
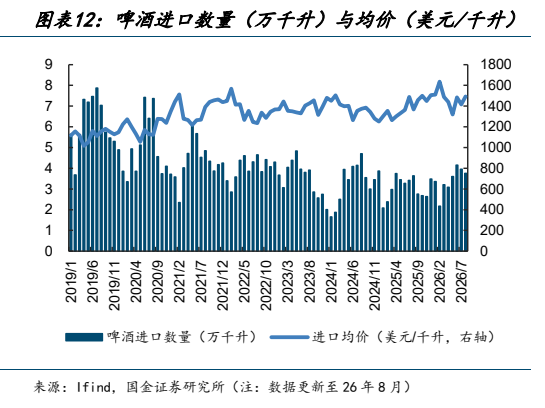
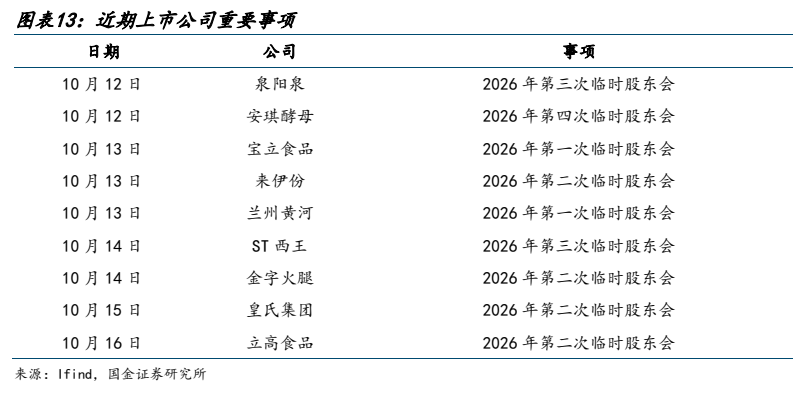
图12. 图表 13: 近期上市公司重要事项