花旗通胀周报:住房通胀将回到干净读数
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,美国4月核心PCE环比0.24%,略低于其0.26%的预测,但2月数据上修使核心PCE同比仍高于3%,达到3.3%,5月可能升至3.4%。核心PCE是近期通胀数据中偏强的异常值, trimmed-mean PCE仍在2.3%-2.4%。4月住房PCE受到与CPI租金和OER相同的停摆后补偿效应影响,若剔除该机械性因素,核心PCE大约只会增长0.20%。报告认为4月以后住房通胀将重新回到不受停摆测量扰动的“干净”读数,且房价和新租金领先指标继续指向下半年住房通胀放缓。
主要观点
- 核心PCE仍高于3%,但结构中有噪音。4月核心PCE环比0.24%,略低于花旗0.26%的预测;由于前几个月尤其2月被上修,同比为3.3%,符合花旗预期。花旗对2026年四季度到四季度核心PCE约3.1%的跟踪基本不变。
- 核心商品PCE强于CPI,主要来自测量问题。4月核心商品PCE环比0.30%,其中约25个基点来自电脑软件和配件价格。花旗认为这些项目在PCE中存在不恰当测量,使核心商品PCE看起来比CPI更强。
- 超级核心PCE在4月偏软,但5月会反弹。4月超级核心PCE环比仅0.12%,受到投资组合管理费拖累。该分项预计在5月反转并显著推高核心PCE,因此5月核心PCE同比可能从3.3%升至3.4%。
- 住房通胀4月偏强是机械性补偿。PCE住房价格4月环比0.53%,反映CPI中租金和OER同样的补偿效应,即此前停摆导致10月租金采集缺失。若没有该因素,4月核心PCE大约只会增长0.20%。
- 4月以后住房通胀读数将更清晰。停摆相关测量问题已经修正,后续月度和年度租金、OER数据能更准确反映2026年真实住房通胀节奏。4月OER同比3.30%,已接近疫情前常态。
- 领先指标继续指向住房通胀下行。Case Shiller房价3月同比不到1%,属于异常偏软的房价增速,而房价通常领先住房通胀约1至1.5年。花旗因此继续预计下半年住房通胀进一步放缓。
- 能源价格推升总体通胀,但长期通胀预期没有像关税冲击时那样明显上升。花旗认为能源价格会推高headline CPI,但消费者长期通胀预期反应相对温和,说明通胀预期尚未出现同等幅度恶化。
- 服务通胀和工资压力在放缓,但企业价格计划仍高于疫情前。工资增长随劳动力市场松动而放缓,核心非住房服务价格也已降温但波动仍大;同时仍有较多小企业计划涨价,说明价格粘性没有完全消失。
论述逻辑
4月核心PCE略低于预测但前值上修使同比仍高 → 核心商品PCE受电脑软件和配件测量问题支撑、超级核心短期受投资管理费拖累 → 住房PCE因停摆后补偿效应机械性偏强 → 4月以后租金和OER读数恢复干净 → 房价和新租金领先指标偏软 → 下半年住房通胀应继续放缓,但能源、核心商品和企业涨价计划仍使核心PCE更接近3%而非2%。
关键展望
- 核心PCE展望:花旗预计核心PCE同比5月可能升至3.4%,2026年四季度到四季度核心PCE跟踪约3.1%。核心PCE短期仍比核心CPI更粘,且更接近3%而非2%。
- 住房通胀展望:4月以后停摆相关测量问题已修正,租金和OER将提供更干净读数。Case Shiller房价同比不到1%,预计将在下半年推动住房通胀进一步放缓。
- 商品和能源展望:能源价格正在推升总体通胀,制造业投入价格也受油价上行影响。核心商品PCE强于CPI的部分来自测量问题,但商品价格粘性仍需观察。
- 政策和市场展望:若核心PCE继续维持3%以上,美联储很难快速确认通胀回到目标;但住房通胀放缓和工资增长降温会降低持续性通胀风险。
推荐标的
- 报告没有给出明确资产推荐。隐含投资含义是,通胀市场和利率市场应区分住房通胀的机械性补偿与真实趋势,并关注5月投资组合管理费反弹对核心PCE的推升。
关键图表
Figure 1:通胀预测和细节表,汇总CPI、PCE及主要分项到2027年的同比路径。

Figure 2:未来几个月服务价格应进一步放缓,但商品价格仍保持粘性。

Figure 3:核心PCE近几个月更加粘,六个月年化和同比指标仍高于目标。

Figure 4:能源价格正在推高总体CPI,成为上行的重要贡献项。

Figure 5:PPI中的商品价格强于CPI中的商品价格,显示商品价格压力仍未完全消退。

Figure 6:住房通胀正随滞后的房价信号而放缓。
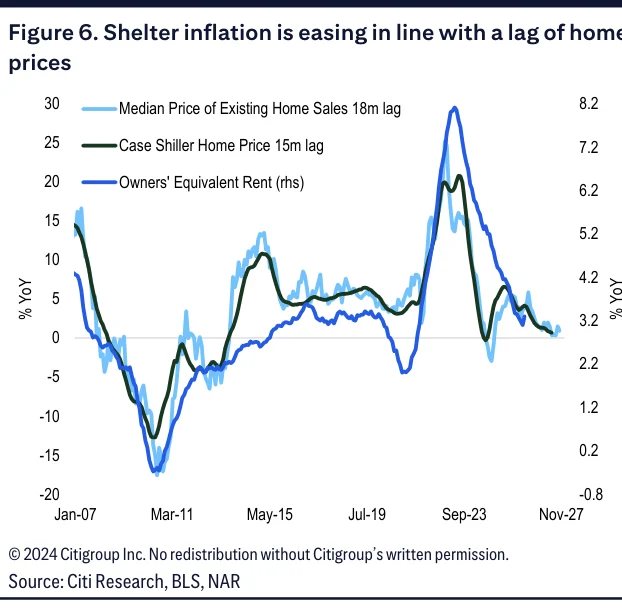
Figure 7:工资增长随劳动力市场松动而放缓,服务通胀压力有所减轻。

Figure 8:能源价格上升带来的通胀预期升幅小于关税宣布期间。

Figure 9:计划提价的企业比例仍高于疫情前,说明价格粘性尚未完全消失。

Figure 10:制造业投入价格因油价上升而走高。

Figure 11:服务业PMI价格指标尚未出现同等幅度上升。

Figure 12:单户住宅租金弱于疫情前,OER仍包含10月归零造成的测量扰动。

Figure 13:核心PCE和市场化核心PCE近期都更强。

Figure 14:核心非住房服务价格已经放缓,但月度路径仍然波动。

Figure 15:核心CPI放缓幅度大于核心PCE,显示两类通胀口径分化。

Figure 16:核心PCE仍更接近3%而非2%,通胀回归目标尚不充分。

Figure 17:PCE中的核心商品价格非常强,同时住房和服务分项仍有贡献。

Figure 18:花旗和市场隐含CPI预测表,比较未来各月总体与核心通胀路径。
