摩根大通 萨瓦拉公司(SVRA.US)Molbreevi能否赢得下一个(呼吸)肺病学批准? –首次覆盖并给予增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖萨瓦拉公司(Savara Inc, SVRA),给予增持评级,2027年12月目标价为12美元。 公司核心资产Molbreevi是一种用于治疗自身免疫性肺泡蛋白沉积症(aPAP)的重组人GM-CSF吸入溶液,目前在美国、英国和欧盟面临监管审批关键期。 摩根大通认为市场对Molbreevi的获批概率(隐含约50/50)过于保守,其自身模型预测获批概率在80%-90%之间。 该药物有望成为上述地区首个获批的aPAP疗法,并具备重磅炸弹潜力,预计2038年峰值净销售额约为13亿美元。
主要观点
- Molbreevi在美国、英国和欧盟的获批预期明确,短期催化剂丰富。
- 临床数据支持Molbreevi良好的获益-风险特征,且安全性可控。
- aPAP市场存在显著未满足的医疗需求,目前缺乏FDA批准的疗法。
- 公司已建立高效的罕见病商业化模式,包括小规模客户团队和专业药房合作伙伴。
- Molbreevi在aPAP治疗中展现出减少全肺灌洗(WLL)频率的潜力。
- 公司财务状况稳健,足以支持后续商业化运营。
论述逻辑
- 临床试验数据(IMPALA/IMPALA-2)证明疗效与安全性 -> 监管机构授予多项优先审评/孤儿药资格 -> 预计获批概率高(80-90%) -> 填补aPAP市场空白 -> 商业化潜力巨大(峰值销售13亿美元) -> 给予增持评级及12美元目标价。
关键展望
- 美国PDUFA日期为2026年11月22日,英国预计2026年第四季度获批,欧盟预计2027年第一季度获批。
- 预计2027年第一季度在美国启动商业化销售,2029年在欧盟和英国启动销售。
- 预计2038年Molbreevi在aPAP领域的峰值净销售额约为13亿美元。
推荐标的
- Savara Inc (SVRA.US): 增持 (Overweight), 目标价 12 美元
关键图表
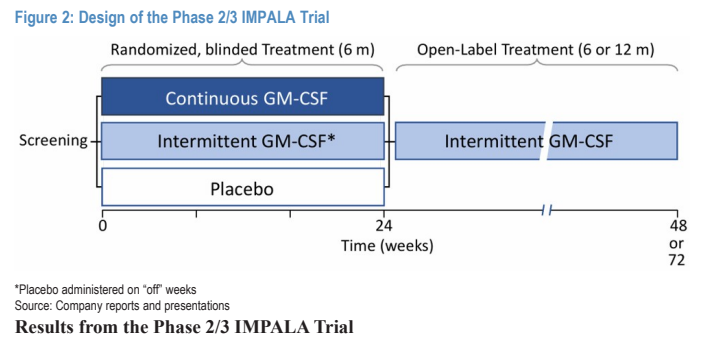
图1. 2/3期IMPALA试验设计