美国银行:美银 全球经济周刊:分裂的国家
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期周刊以“分裂的国家”为主线:特朗普-习近平峰会正在进行,中方凭借稀土等咽喉要道保持筹码,美方在先进芯片上占优,两国贸易休战据报道延长两个月,足以将现状延续至明年。 美国方面,美银预计9月非农仅增60k(低于共识,私营部门50k),主因8月异常有利的季调回吐,但潜在就业增长仍有100k+,失业率预计维持在4.1%(存在升至4.2%的风险),该报告不会改变10月加息定价,市场焦点转向CPI。 欧元区方面,因更高的冬季能源价格(4Q26-1Q27 TTF EUR 90-100、Brent USD 90-100)与更紧融资条件,美银上调通胀预测至2026年3.0%(+10bp)和2027年2.5%(+30bp),并将12月加息纳入基准情形。 英国方面,通胀峰值上调至2027年2月4.2%,美银现预计英央行在2026年11月和2027年2月各加息一次至4.25%,2028年起三次季度降息至3.5%。 日本资本开支名义强劲但物价上涨吞噬实物投资,资本存量增长慢于表观支出。 南非央行加息25bp至7.25%符合预期,但措辞不及美银预期鹰派。 哥伦比亚方面,美银将2026-2028年基本赤字预测分别下调至3.1%、2.5%、1.5%(占GDP),财政调整法案四年累计4.7pp。 全球GDP增长预计2026年3.3%、2027年3.4%、2028年3.3%。
主要观点
- 特朗普-习近平峰会进行中,中方凭借稀土等咽喉要道拥有筹码,美方在先进芯片上占优;贸易休战据报道确认延长两个月,短于最初预期但足以将现状延续至明年。
- 美国9月非农预计仅增60k(私营部门50k),低于共识,但弱势主要反映8月异常有利季调因素的反噬,潜在就业增长韧性在100k以上。
- 8月非农162k受异常有利季调提振:今年8月季调接近零,而2025年8月为-178k减法,导致NSA涨幅大部分流入季调后数据;这提高了9月季调反噬风险。
- 失业率预计连续第三个月维持在4.1%,劳动参与率预计持平于61.6%;但8月家庭就业激增569k存在回吐风险,失业率可能圆整升至4.2%。
- TPS签证撤销或成温和逆风:估计约200k海地TPS持有者参与美国劳动力市场,集中在餐饮、医疗、运输仓储和零售;基准判断为数月内渐进温和拖累,而非一次性冲击。
- 9月就业报告不会改变10月加息定价,市场焦点将转向CPI;每周工时预计持平34.4,时薪环比0.3%,劳动力市场盈亏平衡增速或略高于20k/月,3个月均值80k仍高于平衡点。
- 欧元区:纳入更高冬季能源价格(4Q26-1Q27 TTF EUR 90-100、Brent USD 90-100,2027年底回落至EUR 40和USD 74)和更紧融资条件,通胀预测上调至2026年3.0%(+10bp)和2027年2.5%(+30bp),核心通胀2027年上调至2.3%(+20bp)。
- 欧元区增长:2026年上调至1%(+20bp,因爱尔兰2Q增长修正),但冬季能源价格与金融条件收紧压制增长,环比增速下调至约0.2% qoq(-10bp),2027年1.0%(-10bp)、2028年1.1%(不变),2028年头尾通胀平均1.8%。
- ECB:12月加息纳入基准情形,10月加息非基准(需央行恐慌与大幅超预期),2027年3月第四次加息风险大于10月但也不易;2027年下半年(9月、12月)恢复季度降息,存款利率2028年再度跌破2%。
- 英国:通胀预测上调为2026年3.2%(+10bp)、2027年3.2%(+60bp)、2028年2.0%(-10bp),峰值4.2%出现在2027年2月(此前预期2026年11月3.5%);核心通胀2.8%(不变)/2.5%(+20bp)/2.1%(不变);1月Ofgem价格上限或上涨逾25%。
- 英国增长:2026年上调至1.3%(+10bp),Q3上调至0.4%(部分或受AI相关投资推动);但高通胀、金融条件收紧与秋季预算前政策不确定性将拖累2027年增长至1.0%(-20bp)、2028年1.4%(-10bp);失业率预计明年中见顶约5.2%。
- 英央行:现预计在2026年11月和2027年2月各加息一次至4.25%(此前为不加息、2027年11月降息至3.5%),防范二轮效应;随后2028年Q1起三次季度降息(2月、4月、7月)至3.5%终端利率;风险平衡,能源价格显著回落或数据大幅走弱可能只加息一次或不加息,能源冲击恶化则可能第三次加息。
- 日本:企业资本开支计划保持强劲且名义支出基本兑现,但价格上涨吞噬了实物投资增量——机械类进口价格按日元计上涨约42%(合同货币口径18%),机械平减指数上涨约19%;东京钢架建筑成本自1Q22以来上涨24-28%。
- 日本资本深化减弱、进口漏损加大:民间固定资本形成进口诱发系数从2000年12.7%升至2024年27.4%,即JPY100民间投资产生JPY27进口需求;建筑订单积压从疫情前约14个月升至20个月,结构性建筑工人求人倍率达7.94x(全行业1.18x)。
- 南非:SARB将回购利率加息25bp至7.25%,符合美银预期与市场共识,投票由7月分裂票转为一致;但措辞不及美银基准情形鹰派,QPM基线仍偏鸽(2026年底repo 6.98%),MPC未指向近期再次加息。
- 哥伦比亚:美银将2026/2027/2028年基本赤字预测下调至GDP的3.1%、2.5%、1.5%;“救援法”财政调整四年累计4.7pp(真实努力4.1pp),2027年为关键年(2.1pp),结构约70%削减支出、30%增收措施;TES 2030收益率已较2026年5月下降逾300bp,Davivienda PMI升至2019年以来最高。
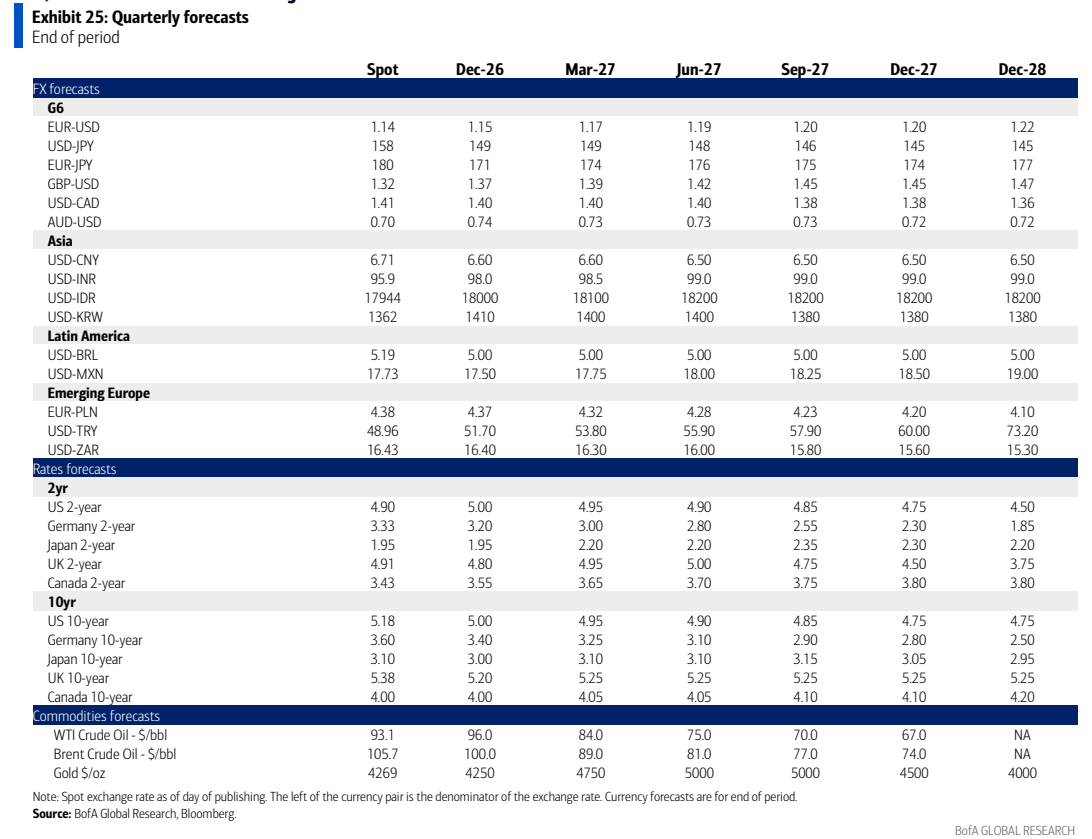
- 全球预测:GDP增长2026年3.3%、2027年3.4%、2028年3.3%;美国GDP 2026年2.1%、欧元区1.0%、英国1.3%、日本0.8%、中国4.5%;美国短期利率2026年4.375%,欧元区2026年2.75%、2027年2.25%、2028年1.50%。
- 外汇与大宗商品预测:EUR-USD预计2026年底1.15、2027年底1.20、2028年底1.22;USD-JPY 2026年底149、2028年底145;USD-CNY 2026年底6.60、2027年底6.50;Brent 2026年底100美元/桶、2027年底74美元;黄金2026年底4250美元/盎司、2027年3月4750美元。
论述逻辑
- 中美博弈格局 → 稀土 vs 先进芯片相互制衡 + 休战延长两个月 → 现状延续至明年,全球贸易不确定性暂时缓和但多线开战格局未解;
- 美国8月非农162k受异常有利季调(接近零调整 vs 去年-178k)虚高 → 9月预计仅60k属季调反噬而非趋势恶化 → 潜在就业仍有100k+、失业率维持4.1% → 不影响10月加息定价,焦点转向CPI;
- 冬季能源价格上调(TTF EUR 90-100、Brent USD 90-100)+ 融资条件收紧 → 欧元区与英国通胀路径整体上移(英国峰值4.2%)→ 央行鹰派漂移(ECB 12月加息、BoE 11月与2月加息至4.25%)→ 但市场定价的欧洲加息次数相对美国仍过多,美银维持2027年下半年降息与终端利率不变;
- 日本名义资本开支强劲但进口成本(日元贬值放大至42%)吞噬实物投资 → 资本存量增长缓慢、进口诱发系数升至27.4% → 高进口依赖的投资议程在建设期反而压制日元;
- 油价上行与全球利率走高 → 南非SARB预防式加息25bp至7.25%但未指引进一步行动 → 与美银认为风险偏紧的判断基本一致;
- 哥伦比亚新政府转向支出削减式财政整顿(4.7pp/四年、70%削减支出)→ 美银下调基本赤字路径至3.1%/2.5%/1.5% → 信心修复(PMI创2019年来新高、收益率降300bp+)但2027年执行是关键验证点。
关键展望
- 美国:关注9月就业报告中CPI前的失业率(基准4.1%,风险4.2%)及TPS签证撤销对未来数月薪资和参与率的渐进影响;10月加息定价主要由CPI决定。
- 欧元区:ECB 12月加息为基准,2027年3月第四次加息风险大于10月但非基准;能源价格若在整个冬季后仍维持当前水平可能损害信心并触发非线性下行;2027年下半年(9月、12月)季度降息,存款利率2028年跌破2%。
- 英国:BoE 11月与2月加息至4.25%;能源价格显著持续回落或数据大幅走弱或使加息缩至一次或零次,能源冲击恶化或强二轮效应证据则可能打开第三次加息之门;2028年Q1起三次季度降息至3.5%终端。
- 日本:高进口依赖的资本开支议程在建设期将推高进口需求并边际压制日元;瓶颈在供给侧(资本品价格上涨、建筑劳动力萎缩),需供给侧措施而非更多名义支出。
- 南非:下一次加息门槛相对较高,但SARB明确若通胀预期恶化将准备进一步收紧;美银维持2026年底repo 7.50%、2027年底7.00%、2028年底6.50%的预测。
- 哥伦比亚:2027年为改革关键年(2.1pp),部分增收措施或被移入国家发展计划;外部融资权重上升(2/3国内、1/3外部),多边机构(世界银行、IDB、CAF,或含IMF)融资作用加大。
- 市场定价风险:美银继续认为市场相对美国定价了过多的欧洲加息;英央行已隐含回击接近四次加息的市场定价(贝利称未讨论加息四次)。
推荐标的
- 报告未给出股票评级或目标价推荐标的;为宏观预测周刊,明确政策利率路径包括:ECB 2026年12月加息、2027年9月起降息(存款利率2028年跌破2%);英央行2026年11月、2027年2月加息至4.25%,2028年降息至3.5%;SARB 2026年底repo 7.50%;美联储短期利率2026-2028年维持4.375%。
关键图表
图1. 9月初次申请失业金人数仍处于良性区间
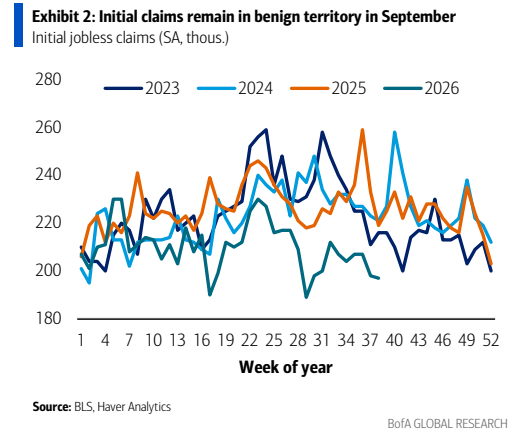
图2. 我们大宗商品团队的新能源价格预测接近欧央行不利情景

图3. 我们的通胀预测峰值更高、持续性更强
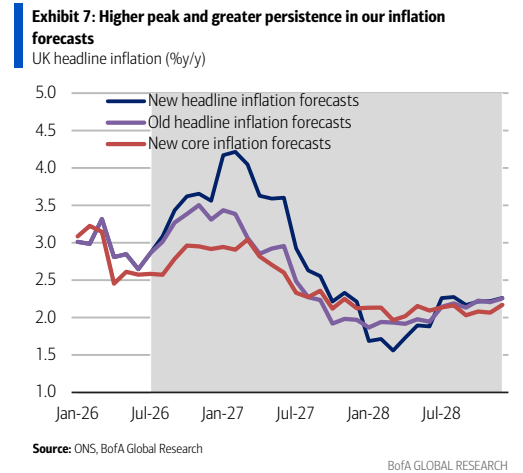
图4. 建筑订单积压已攀升至-20
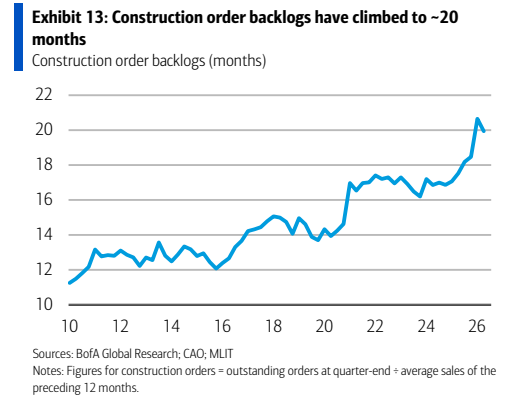
图5. 哥伦比亚宏观经济预测摘要
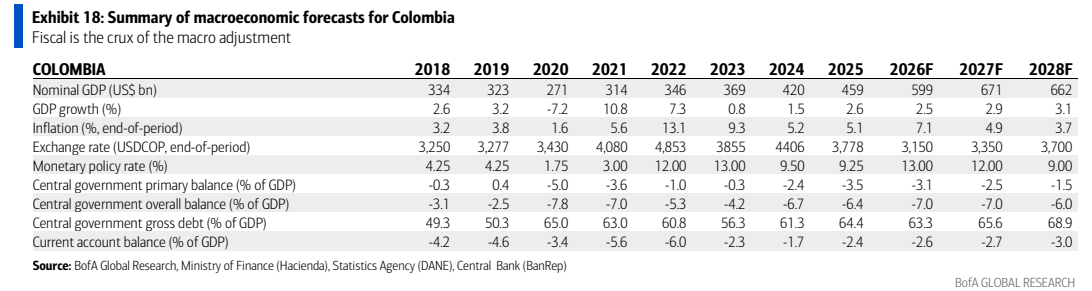
图6. 季度预测