高盛 石油分析师:供应适应满足全球补货需求
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
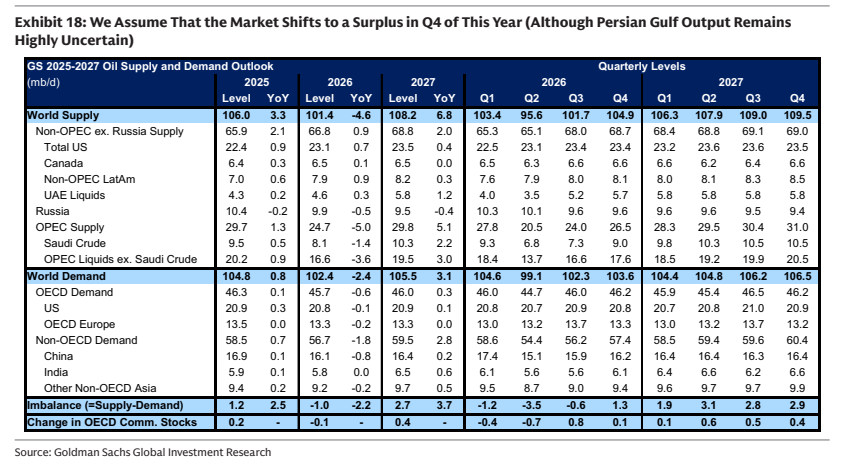
高盛维持中东供应持续适应将最终降低原油价格的基准预测,但地缘政治升级仍构成显著上行风险。 报告将2026年12月布伦特原油价格预测上调至90美元/桶,2027年均价预测维持80美元/桶不变。 尽管9月全球液体市场接近平衡,但低库存及供应中断风险导致现货价格维持高位。 高盛预计2026年四季度起市场将转向过剩,但短期内价格风险仍显著偏向上行。
主要观点
- 上调2026年12月布伦特原油价格预测至90美元/桶
- 维持2027年布伦特原油均价80美元/桶的预测
- 预计WTI原油2026年12月均价为81美元/桶,2027年均价为73美元/桶
- 9月全球液体市场处于近乎平衡状态,赤字仅为0.3mb/d
- 中东供应适应性增强,波斯湾石油出口已恢复至2025年平均水平
- 全球石油需求在2026年三季度同比下降3.3mb/d
论述逻辑
- 中东供应适应性提升(出口恢复)→ 市场在9月趋于平衡 → 预计2026年四季度起转向过剩 → 长期价格压力下行;但短期内因低库存、地缘政治升级风险及高额风险溢价(超过20美元/桶)→ 现货价格维持高位 → 风险偏向上行。
关键展望
- 若2027年波斯湾产量比2026年2月水平低5mb/d,布伦特原油均价可能达到125美元/桶
- 若2027年波斯湾产量比2026年2月水平高1mb/d,布伦特原油价格可能跌至60美元区间
推荐标的
- 建议做多2027年夏季欧洲汽油头寸以对冲地缘政治上行风险
- 建议石油生产商使用看跌期权价差(put spreads)对冲价格下行风险
关键图表
图1. 波斯湾供应的下行风险意味着我们对2027年布伦特原油80美元均价预测存在净上行风险

图2. 高风险溢价可以迅速正常化,也可以持续数个季度,具体取决于市场对供应下行风险的认知

图3. 我们估计波斯湾石油出口(包括估计的“暗中出口”)在过去两周已恢复至2200-2300万桶/日,大致符合其2025年的水平

图4. 更高的美欧原油运费意味着更宽的布伦特-WTI价格差

图5. 实物Dated Brent价格依然处于非常高的水平

图6. 鉴于波斯湾石油出口估计值的强劲表现,我们小幅上调了波斯湾石油产量的预测路径

图7. 2025-2026年经合组织商业库存保持稳定
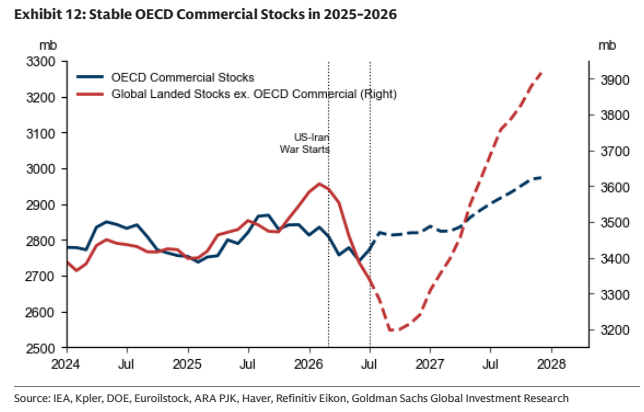
图8. 我们估计9月份市场基本处于平衡状态
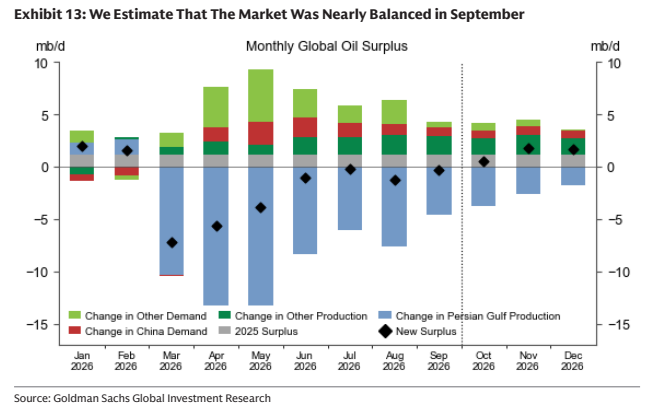
图9. 波斯湾供应的下行风险意味着我们对2027年布伦特原油80美元均价预测存在净上行风险
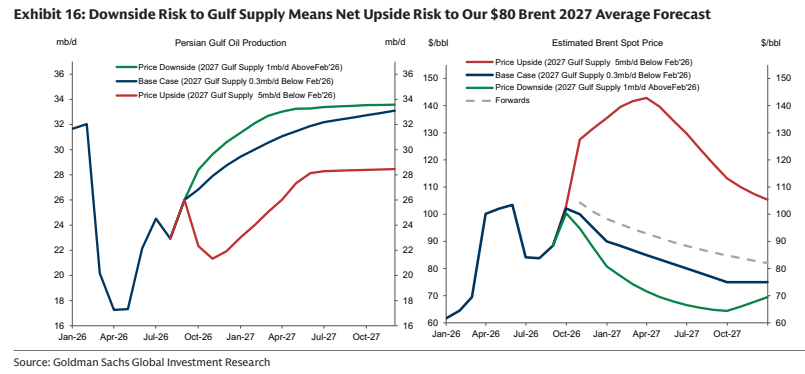
图10. 我们假设市场在今年第四季度转向过剩(尽管波斯湾产量仍存在高度不确定性)