花旗 新世界发展(0017.HK)评估11天空和CTFE 选项的提前终止
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗就新世界发展9月30日宣布的11 Skies提前终止以及母公司CTFE向机场管理局(AA)授出的认购期权发布评估,维持Neutral评级,目标价HK$6.90(现价HK$6.05,预期股价回报14.0%、预期总回报14.0%)。 11 Skies提前终止代价HK$3.35bn(含HK$2.3bn现金),但解除至2066年9月每年HK$1.8bn(占收入20–30%)的保证租金义务;由于花旗预计11 Skies租金收入低于保证租金,视退出为正面。 CTFE向AA授出的3年期认购期权允许AA至2029年9月以HK$2.25bn(隐含HK$3.0/股)购买750mn股(占现有股份29.8%)新世界股份,并锁定至2032年9月30日;因CTFE现持45.33%,期权全数行使将使其持股降至15.53%、AA以29.8%成为单一最大股东而触发行权条件限制,花旗因此判断CTFE须先增持,AA才能全数行使。 公司FY26计提HK$18.3bn净减值损失,含HK$14.7bn资产减值、HK$2.3bn提前终止成本、HK$1.05bn交接前后成本及HK$0.25bn期权公允价值损失,但经营利润转正至HK$2.2bn。 其他正面进展包括Victoria Dockside新增HK$1bn银行信贷、2025年12月债务交换后融资成本降至4.0%,以及拟以4.2%毛收益率分拆上海K11资产释放HK$3.7bn。 花旗预计净负债在1HFY27E下降,受HK$27bn FY27销售、较低JV债务(HK$0.7bn)、HK$2.4bn FY26销售回款、Rmb1.7bn HZ/NB写字楼出售及REIT释放支持。 投资者担忧仍集中在加息(25bps或增加HK$0.2bn利息成本)与管理层未澄清的潜在供股或配售。
主要观点
- 11 Skies提前终止被花旗视为正面:新世界于9月30日宣布与机场管理局提前终止11 Skies转租,代价HK$3.35bn(含HK$2.3bn现金),解除至2066年9月每年HK$1.8bn(占收入20–30%)的保证租金义务,而花旗预计11 Skies租金收入低于该保证租金。
- FY26新世界计提HK$18.3bn净减值损失,构成包括HK$14.7bn资产减值、HK$2.3bn提前终止成本、HK$1.05bn交接前后成本,以及母公司CTFE向AA发行认购期权产生的HK$0.25bn公允价值损失。
- CTFE向AA授出3年期认购期权:AA可至2029年9月以HK$2.25bn(隐含HK$3.0/股)购买750mn股新世界股份(占现有股份29.8%),锁定至2032年9月30日;行权前提是不违反银行契约、且AA不成为新世界单一最大股东,CTFE意图保持对新世界的控制权。
- 期权结构决定CTFE必须先增持:CTFE现持新世界45.33%,若期权今日全数行使,其持股将降至15.53%,而AA持有的29.8%将使其成为单一最大股东、不满足行权条件;因此花旗认为CTFE需在2029年9月前提高持股,AA才能全数行使期权。
- FY26的五项正面进展:11 Skies以HK$3.3bn成本退出减轻负担;Victoria Dockside新增HK$1bn银行信贷额度;2025年12月债务交换优化债务结构、融资成本降至4.0%;拟议REIT分拆以4.2%毛收益率释放上海K11资产HK$3.7bn;经营利润转正至HK$2.2bn。
- 净负债预计在1HFY27E下降,支撑因素包括HK$27bn FY27销售、较低JV债务(HK$0.7bn)、HK$2.4bn FY26销售回款、Rmb1.7bn HZ/NB写字楼出售及REIT释放。
- 投资者担忧尚未消除:加息25bps或增加HK$0.2bn利息成本,且潜在供股或配售未获管理层澄清;花旗维持中性评级。
- 盈利路径:花旗预测核心净亏损逐年收窄并最终转正——FY2026E核心净利-2,574(HK$M,EPS -1.02,同比增长80.5%),FY2027E为-2,235(EPS -0.89,增长13.2%),FY2028E转正至51(EPS 0.02,增长102.3%)。
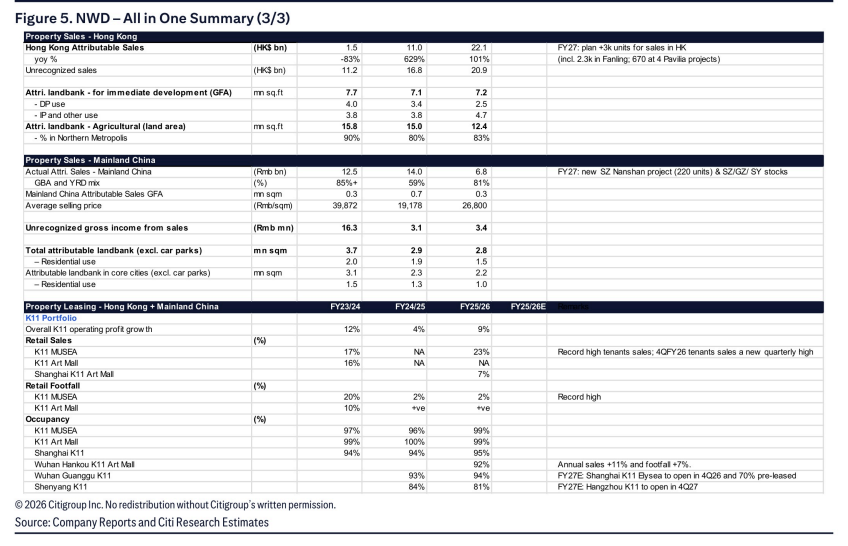
- 销售与处置管线:香港FY25/26合同销售达HK$22.1bn、创5年高位,中国内地为Rmb6.8bn,FY27E公司目标合计HK$27.0bn;花旗估计FY27还有香港酒店潜在出售(花旗估HK$3bn)以及Rmb1.7bn HZ/NB写字楼加Rmb3.2bn REIT分拆,FY27资本开支公司目标低于HK$12bn。
- 估值与风险:目标价HK$6.90基于NAV七折(设为历史均值的1倍标准差,反映宏观不确定性并对标更高杠杆同业),FY26E NAV为HK$22.99/股;上行风险为香港楼价及一二手成交强于预期、利率低于预期、农地资本/价值回收加快,下行风险则相反。
论述逻辑
- 9月30日新世界宣布与机场管理局提前终止11 Skies转租,同日披露母公司CTFE向AA授出认购期权 → 花旗逐项评估:11 Skies退出代价HK$3.35bn(含HK$2.3bn现金),但移除至2066年9月每年HK$1.8bn(占收入20–30%)的保证租金,且花旗预计11 Skies租金收入低于保证租金 → 判定退出正面;期权方面,AA可以HK$2.25bn(隐含HK$3.0/股)购入29.8%股份至2029年9月,但行权条件要求AA不成为单一最大股东,而CTFE现持45.33%、全数行使后将降至15.53%,推断CTFE必须先增持 → 叠加FY26经营利润转正HK$2.2bn、债务交换后融资成本降至4.0%、REIT分拆释放上海K11 HK$3.7bn(4.2%毛收益率)、Victoria Dockside新增HK$1bn信贷以及净负债于1HFY27E下降的路径 → 但25bps加息或增加HK$0.2bn利息成本、潜在供股或配售未获管理层澄清,且去杠杆与扭亏仍需时间、期间股息持续为零 → 最终维持Neutral评级与HK$6.90目标价(NAV七折,FY26E NAV HK$22.99/股)。
关键展望
- 净负债预计在1HFY27E下降,受HK$27bn FY27销售、较低JV债务(HK$0.7bn)、HK$2.4bn FY26销售回款、Rmb1.7bn HZ/NB写字楼出售及REIT释放支持。
- REIT分拆是未来资产释放点:拟以4.2%毛收益率释放上海K11资产HK$3.7bn;图表演示中花旗估计Rmb3.2bn REIT分拆落在FY27E。
- CTFE增持是期权兑现的前提:AA的认购期权可行使至2029年9月、锁定至2032年9月30日;花旗认为CTFE需先提高持股,AA才能在该期限前全数行使。
- 利率与股本融资为关键风险变量:25bps加息或增加HK$0.2bn利息/融资成本;潜在供股或配售尚无管理层澄清。
- FY27经营与处置目标:合同销售+非核心处置合计公司目标HK$27.0bn,资本开支公司目标低于HK$12bn;花旗估计香港酒店潜在出售约HK$3bn、Rmb1.7bn HZ/NB写字楼出售。
- 盈利验证点:花旗预测核心净利FY2026E为-2,574(HK$M)、FY2027E为-2,235、FY2028E转正至51(EPS 0.02)。
- 评级与风险情景:维持Neutral、目标价HK$6.90;上行风险包括香港楼价及一二手成交强于预期、利率低于预期、农地资本/价值回收快于预期,下行风险相反。
推荐标的
- 新世界发展(New World Development,0017.HK):评级Neutral(中性),2026年9月30日16:10价格HK$6.05,目标价HK$6.90(基于NAV七折,FY26E NAV HK$22.99/股),预期股价回报14.0%、预期股息率0.0%、预期总回报14.0%;市值HK$15,226M(US$1,941M)。评级理由:11 Skies退出减负、Victoria Dockside新增HK$1bn信贷、债务交换后融资成本4.0%、REIT分拆释放上海K11 HK$3.7bn(4.2%毛收益率)、FY26经营利润转正HK$2.2bn,对冲加息与潜在股本融资担忧。
- 长期价值逻辑与风险提示:花旗认为新世界的长期价值来自(1)楼价上行周期中资产以更好价格周转、可售资源充足;(2)再融资与2025年12月债务交换优化债务、降低融资成本;(3)租金增长及大宗整售成交支撑投资物业估值;但去杠杆与扭亏仍需时间,期间股息持续为零。
关键图表
图1. 股权影响——7.5亿股全额转让予香港机场管理局(HKAA)
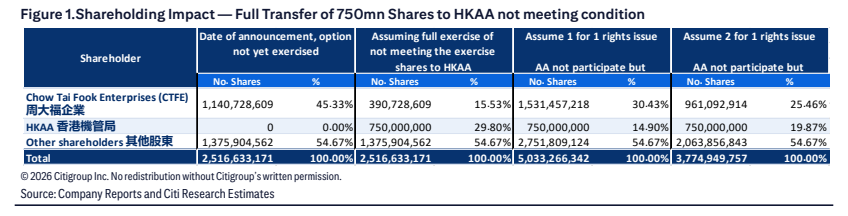
图2. 香港机场管理局(HKAA)股份期权条款概要(授出与全面行使对比)
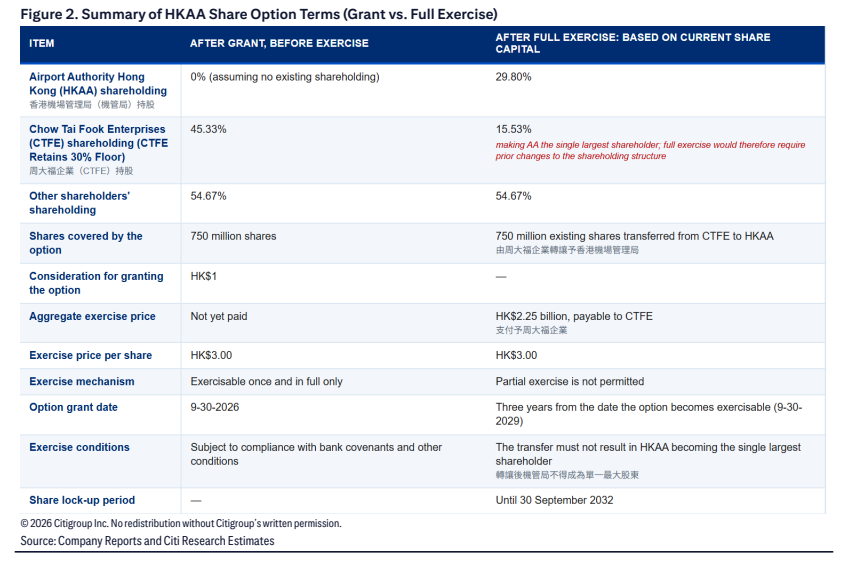
图3. 新世界发展——一页汇总(2/3)
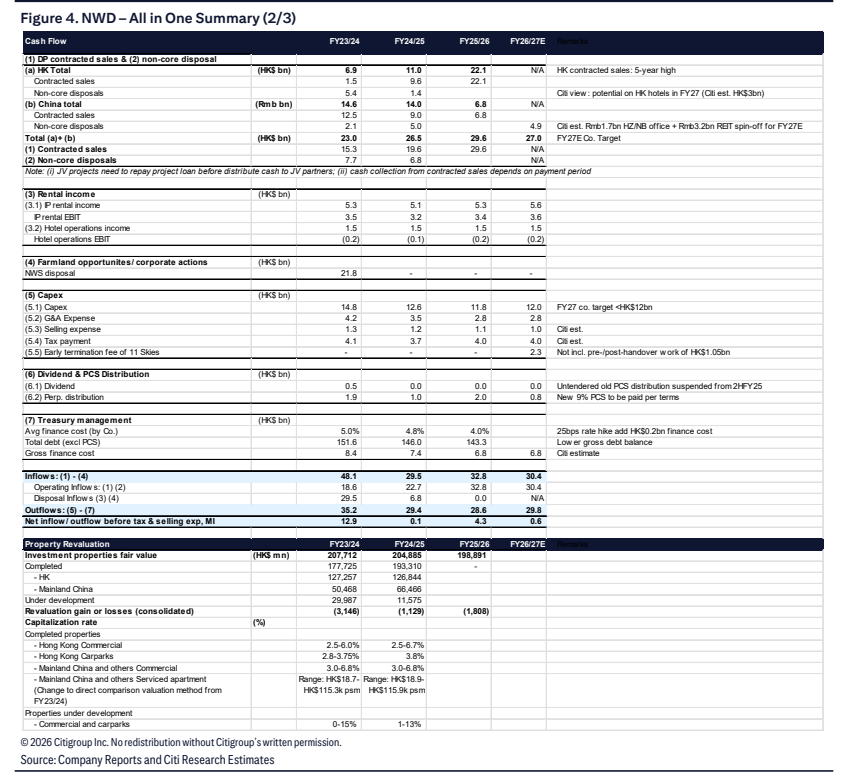
图4. 新世界发展——一页汇总(3/3)