汇丰 中国房地产:供应紧缩加速尚未到来已充分计价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰认为中国房地产供应紧缩正演变为结构性主题,预计2027年后影响将日益显著。 受已售房产改革影响,开发商投资能力预计在中期下降约23%,导致广义库存收缩速度从2023-25年的10% CAGR加速至2025-30e的11-13% CAGR。 尽管短期市场关注政策,但供应紧缩带来的新房市场去化改善和价格企稳预期尚未被充分计价。 汇丰看好具备资金优势和核心城市布局的开发商及二手房交易平台。
主要观点
- 80个重点城市新房供应量同比下降17%,仅为2019年峰值的12%。
- 土地购置同比下降20%,意味着未来项目储备重建的可能性较低。
- 预计2025-30年广义库存收缩速度将加速至11-13% CAGR。
- 库存去化范围扩大,8月库存同比下降超过10%的城市从2025年底的17个增加至21个。
- 二手房市场表现强劲,8个月交易量同比增长11%,支撑了整体住房交易的稳定。
- 开发商年度投资能力预计在中期下降约23%。
论述逻辑
- 已售房产改革(Completed-home sales reform)→ 增加开发商资产负债表约束 → 减少土地投资与新开工 → 导致新房供应紧缩 → 广义库存加速收缩 → 支撑新房市场去化与价格企稳。
关键展望
- 预计2027年后供应紧缩将成为更具结构性的主题。
- 投资者目前持观望态度,等待政策明确以重建信心。
推荐标的
- 中国海外发展 (COLI, 688 HK):评级买入,目标价16.20港元。
- 华润置地 (CRL, 1109 HK):评级买入,目标价38.30港元。
- 贝壳 (KE Holdings, BEKE US):评级买入,目标价23.50美元。
关键图表
图1. 在2025-2030年已竣工住宅销售假设下,狭义库存预计将比2023-2025年进一步收缩
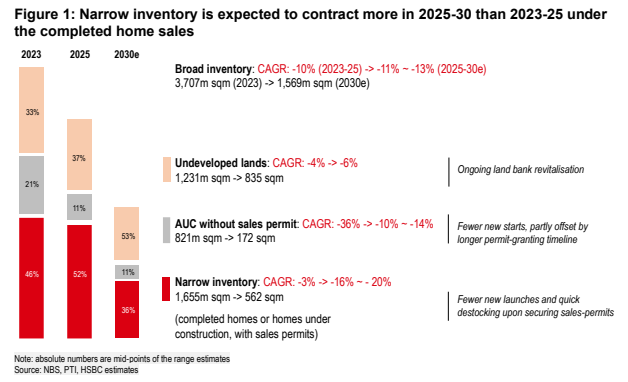
图2. 截至2025年底,累计已开工但未售出的建筑面积同比下降14%至19亿平方米
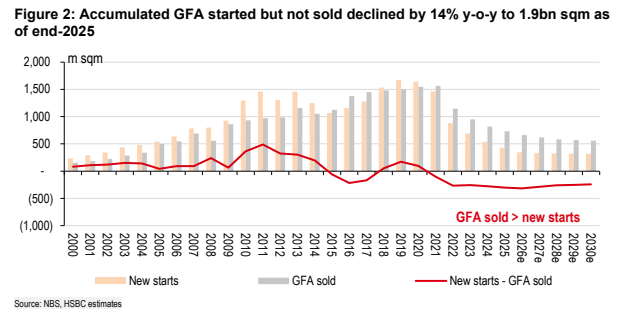
图4. 国企开发商的预期市盈率(倍)
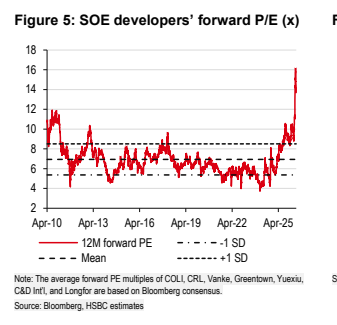
图5. 国企开发商的资产净值折价率(%)
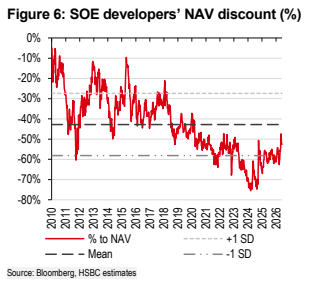
图6. 中国房地产市场
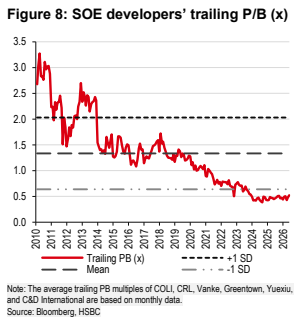
图7. 国企开发商的滚动市净率(倍)