瑞银 AI基础设施:算力需求的杠杆回报;首次覆盖5只AI数据中心托管股票
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银首次覆盖五家由加密矿企转型为AI数据中心托管业务的标的(HUT、WULF、APLD、CORZ、CIFR),并均给予“买入”评级。 报告指出,获取电力并通电的时间(Time to power)已成为算力扩张的核心瓶颈,这批具备电网接入优势的企业已锁定约5GW租赁容量(对应约1250亿美元合同收入),并拥有约12GW的扩建储备管线。 随着全球2028至2030年新增数据中心需求预计增至约260GW,瑞银预测覆盖公司在2027至2029年间的EBITDA复合年均增速达约80%,平均目标价隐含36%的上涨空间。 尽管近期股价较前期高点回调约45%,但当前12-18倍2028年预期EBITDA的估值仅反映了已签约资产价值,尚未充分计入电力储备管线转化的长期现金流潜力。 公司层面的业务重心正迅速由比特币自挖矿彻底转向长期合同化的高性能计算(HPC)与AI托管租赁。
主要观点
- 瑞银对HUT、WULF、APLD、CORZ、CIFR五家AI数据中心托管公司首次覆盖并全部给予买入评级,预计2027至2029年覆盖标的平均年化EBITDA增速达约80%。
- 通电时间是算力扩张的主要制约,矿企传统电网接入优势已转化为约5GW租赁容量(约1250亿美元签约收入)和约12GW扩建储备,全球2028-2030年数据中心新增容量需求预计将达约260GW。
- 北美过去12个月第三方租赁与超大规模自建数据中心需求达约43GW(含约25GW预租及约17GW自建),按每吉瓦约500亿美元计算,对应未来超2万亿美元资本开支。
- 第三方托管租赁占新增容量需求的比例由往年的约40%攀升至约60%,Alphabet等云巨头明确将第三方容量作为内部扩建完成前的过渡策略。
- 板块股票近3个月日收益率相关性高达+0.86,选股框架侧重管线转化增量价值、高信用租户及租约保护、以及电力资产的地理区位多样性。
- Hut 8(HUT)具备约2.8GW IT储备管线,近期租约显示每100MW可创造约10美元每股价值;基准目标价143美元,上行空间45%,上行与下行风险比为2.7比1。
- 从比特币挖矿转向AI/HPC不仅需要绿地新建,建设成本也从0.5-1.0M美元/MW激增至10-15M美元/MW,PUE从1.00-1.05升至1.15-1.40,冗余要求提升至N+1或N+2且要求99.98%+正常运行时间。
- Applied Digital(APLD)在稳定期预计NOI中高投资级超大规模客户占比达56%,租约采用改性毛租约且电费全额转嫁,综合NOI利润率约86%,基准目标价38美元。
- Cipher Digital(CIFR)收入结构预计发生质变,HPC收入占比将从2026年第四季度的约25%提升至2027年全年的90+%并在2027年下半年达到100%,对应HPC租金收入从2026年的约1.1亿美元跃升至2027年的约8.1亿美元。
- Core Scientific(CORZ)已签约IT负荷预计于2028年第四季度达到1,119MW,已交付增量IT负荷按节奏覆盖CoreWeave、AMD以及Neocloud等多地租赁项目。
论述逻辑
- 前沿AI模型扩张受限于通电延迟 -> 传统矿企凭借已有电网接入和土地指标成为稀缺供电载体 -> 云巨头扩大第三方托管租赁占比至60%以锁定容量 -> 标的企业以10-15M美元/MW成本完成绿地及定制化建设并签下长期高毛利净租约 -> 2027-2029年EBITDA爆发性增长并推升估值倍数。
关键展望
- 多年前瞻催化路径包括:交付执行兑现、电力管线确定性增加、新租赁协议达成、风险溢价回落、向REIT架构转型,以及数据中心基础设施与内部计算硬件估值差距扩大带来的战略价值。
- 德州ERCOT电网输电项目存在进度风险,德克萨斯州计划建设多条765kV特高压输电线路,目标在2028-2030年间投运,目前拟建的5条二叠纪盆地线路中已有3条获PUCT批准。
- Cipher通过现场天然气发电项目合作计划获取2.5GW电力以加速通电,支线管道建设正在推进,管理层预期在2027年底前形成新增电力可用性。
推荐标的
- Hut 8(HUT):首次覆盖给予买入评级,目标价143美元,较当前股价98.74美元具有45%上行空间;基于2028年预期EBITDA的22倍估值,看好其2.8GW管线与高质量租约保护。
- Terawulf(WULF):首次覆盖给予买入评级,目标价24美元,具有41%上行空间;看好其在人口密集区域附近改造棕地工业站点的差异化能力以支持AI推理落地。
- Applied Digital(APLD):首次覆盖给予买入评级,目标价38美元,较当前股价28.12美元具有35%上行空间;基于F2028-29年预期EBITDA的16倍估值,租户包含超大规模客户、CoreWeave和Oracle。
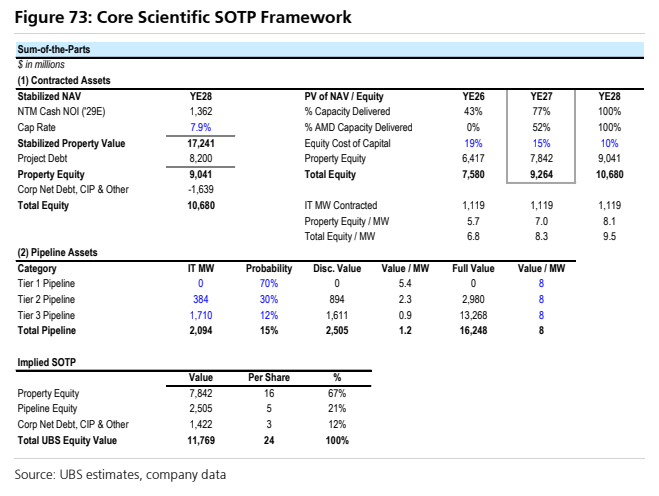
- Core Scientific(CORZ):首次覆盖给予买入评级;凭借绿地新建能力推进CoreWeave与AMD租约交付,合同IT负荷向1,119MW推进。
- Cipher Digital(CIFR):首次覆盖给予买入评级;预计2027年完成收入向HPC托管的全面转型,EBITDA预计从2026年的-200万美元大幅增长至2027年的6.48亿美元。
关键图表
图1. 瑞银数字基础设施覆盖概览(单位:百万美元)
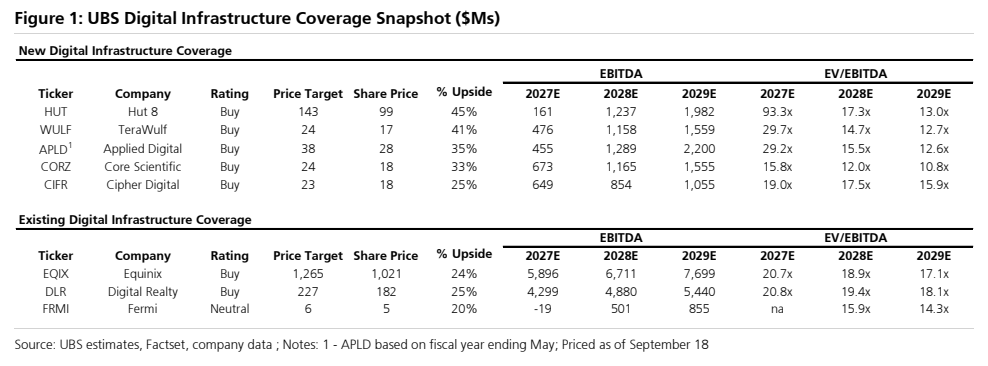
图2. 2028年预测收入构成

图3. Lake Mariner数据中心开发情况

图4. Applied Digital数据中心业务布局
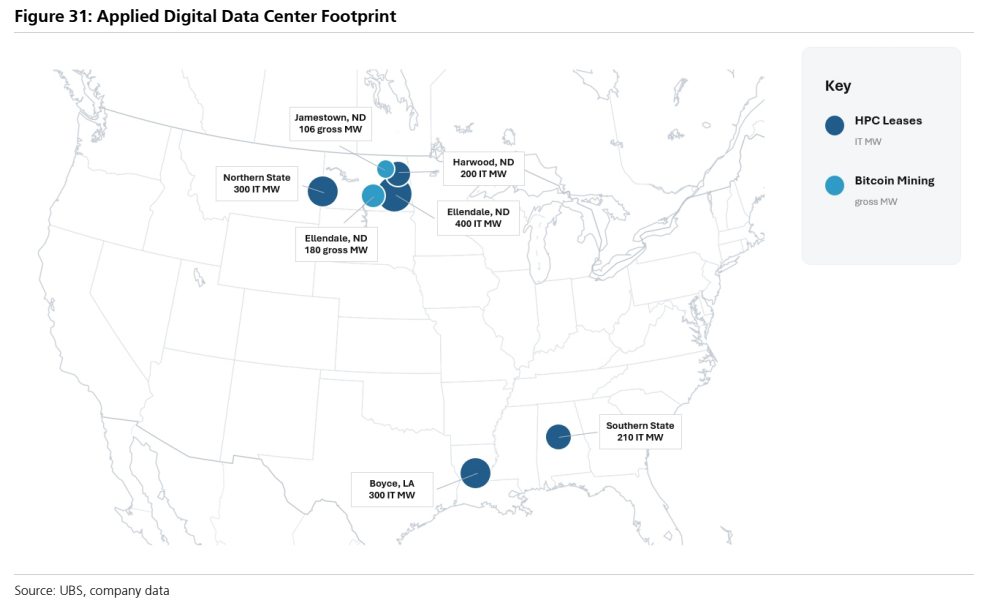
图5. Applied Digital财务摘要

图6. Cipher数字电力投资组合(总兆瓦)
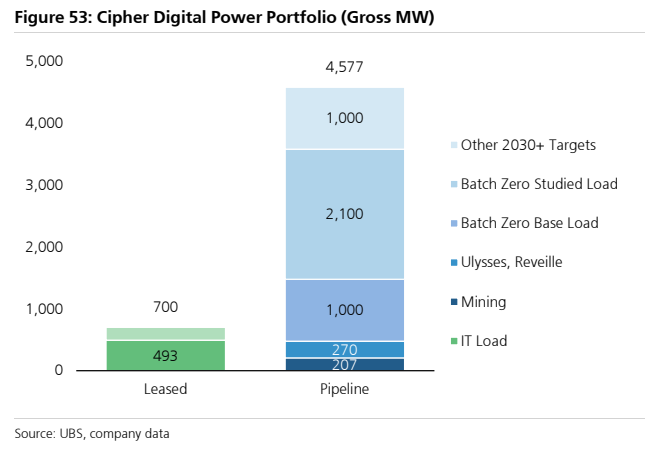
图7. Core Scientific预计交付时间表

图8. Core Scientific分部估值(SOTP)框架