花旗 美国电气设备:第三季度业绩前瞻:持久增长的可能性;手表产品的价格成本
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗对第三季度电气设备行业持建设性态度,预计数据中心基础设施投资带来的长期顺风和短期需求改善将支撑营收动能。 分析师预计行业平均有机增长率为8.4%,但指出持续的通胀压力和投入成本上升可能对21.9%的营业利润率预测构成风险。 尽管存在地缘政治不确定性和利率环境挑战,花旗认为多数公司采取了更主动的定价策略,有望缓解短期价格/成本压力。 报告重点关注数据中心需求的可持续性及工业周期的广度,并列出了多只首选标的。
主要观点
- 预计第三季度行业平均有机增长率为8.4%,较第二季度的6.9%有所回升。
- 行业平均营业利润率预测为21.9%,高于2026年第二季度的21.4%和2025年第三季度的21.2%。
- 9月份PMI指数为54.5,已连续9个月高于50,显示工业趋势可能正在扩大。
- 花旗将Eaton (ETN) 2026/2027年调整后每股收益预期分别上调至13.55美元和16.05美元。
- Symbotic (SYM) 目标价维持70美元,基于2028财年每股收益预期的约60倍市盈率。
- Vertiv (VRT) 目标价维持358美元,基于2028年调整后EBITDA预期的23倍EV/EBITDA倍数。
- 行业平均NTM市盈率(P/E)为1.15倍,高于10年平均水平1.08倍。
论述逻辑
- 数据中心基础设施投资(长期顺风)+ 短期需求改善 -> 支撑营收动能 -> 尽管存在通胀和成本压力 -> 多数公司采取主动定价策略 -> 预计利润率保持韧性 -> 维持对行业建设性看法。
关键展望
- 预计第三季度业绩将展现持久增长,但需警惕价格与成本的剪刀差风险。
- 关注选举后国会两院可能出现的政策变化带来的不确定性。
推荐标的
- PH, VRT, EMR, TT, DOV, ETN:首选标的,看好其营收和盈利动能。
- IR:开启正面催化剂观察(Catalyst Watch)。
- CARR:买入评级,目标价80美元。
- CGNX:中性评级,目标价74美元。
- ETN:买入评级,目标价上调至498美元。
- FLS:买入评级,目标价92美元。
- SYM:买入/高风险评级,目标价70美元。
- VRT:买入评级,目标价358美元。
关键图表
图1. 内生增长
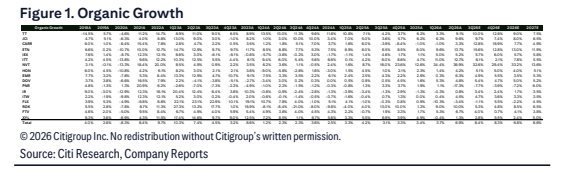
图2. 营业利润率
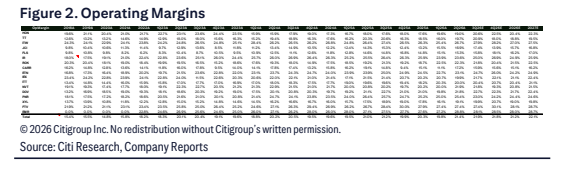
图3. 行业未来十二个月市盈率绝对估值
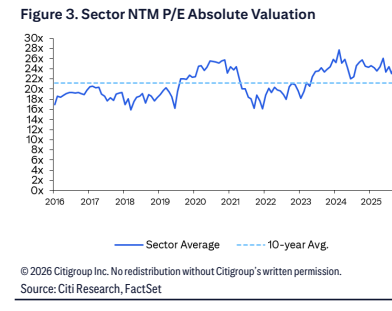
图4. 行业未来十二个月市盈率相对估值
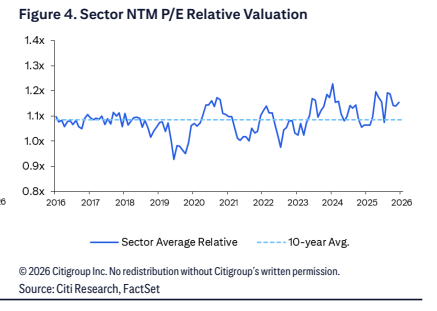
图5. 可比公司表(正面)
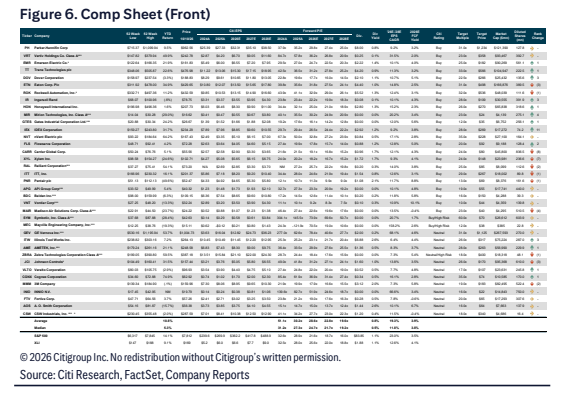
图6. 可比公司表(背面)
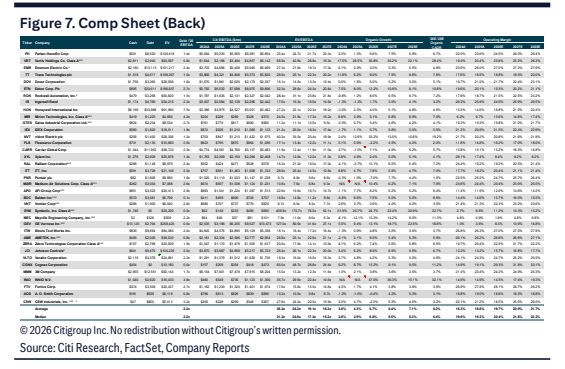
图7. 名称 股票代码 上次报告年份 货币