瑞银 亚洲半导体脉搏:台积电美国扩张、联发科讨论、测试行业首次覆盖、9月销售额
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银本期亚洲半导体脉搏围绕四条主线展开。 台积电方面,媒体报道其在亚利桑那US$265bn投资之外正评估美国德州新扩张,瑞银认为若为满足回流要求而加速美国制造扩张是可能的,但首座亚利桑那厂从宣布到量产约需4.5年,德州有意义产出最早要到2029-2030年,也不排除最终专注亚利桑那并于今年购置第二块土地;更高的美国制造承诺将推升capex(尤其fab外壳与基础设施支出),瑞银据此在Q326财报前瞻中将2027E/2028E capex预测上调至US$90/US$105bn(2026年估计为US$63bn)。 联发科方面,过去两周围绕博通竞争、谷歌采用COT并新增ASIC伙伴带来的v10含量/利润率风险、TPUv9流片与EMIB-T良率、v8t放量延后等争论未改其正面判断:v8t仍有望在Q426实现>US$2bn销售、2027年UBSe达US$18bn,v9流片仍瞄准11月初(若谷歌延后需在2-3周内通知),谷歌已于H225敲定v9 TPU规格(N2 + EMIB-T),Ibiden良率提升领先计划并已达约50%量产目标,v10于H229放量后联发科TPU销售有望在2029-30年增至>US$50-60bn,瑞银重申买入并视回调为买点。 测试行业,云端AI令die与封装结构更复杂、提升晶圆级与封装级测试重要性,瑞银首次覆盖并给予三家台湾公司买入评级:HTSI(热控制/CPO成长、新覆盖中风险回报最具吸引力)、CHPT(CPU/TPU项目与测试板含量提升,2026-10-08目标价NT$5000.00)与WinWay(socket含量增长与利润率修复)。 9月销售方面,台湾半导体覆盖公司Q3销售普遍超前预期,台积电与联发科跑赢共识,环球晶圆Q3低于预期但Q4应回升。
主要观点
- 过去12-18个月台积电在地缘政治动态中展现更大雄心与灵活性,媒体报道其在亚利桑那US$265bn投资之外正评估美国德州新扩张;瑞银初步认为若为满足回流要求加速美国制造扩张是可能的,但任何新扩张都需要时间。
- 德州扩产节奏存在不确定性:首座亚利桑那厂从宣布到量产约4.5年,即便德州时间表可能缩短,有意义产出最早也要到2029-2030年;也不排除台积电最终专注亚利桑那扩张并于今年取得第二块土地以加快扩产。
- 更高程度的美国制造承诺将进一步推升台积电capex,尤其是fab外壳与基础设施支出;瑞银在Q326财报前瞻中将2027E/2028E capex预测上调至US$90/US$105bn,2026年估计为US$63bn,反映领先制程扩产提速预期。
- 联发科过去两周的四大争论:博通竞争担忧再起、若谷歌对算力采用更多COT并引入GUC等新ASIC伙伴带来的v10含量/利润率风险、TPUv9流片与EMIB-T良率、v8t放量延后;瑞银喜欢这些争论并认为执行兑现中存在有意义上行空间。
- 联发科v8t仍有望在Q426实现>US$2bn销售、2027年UBSe达US$18bn;v9流片交付仍瞄准11月初,若谷歌决定延后,瑞银认为需在未来2-3周内通知联发科/台积电;即便推迟,任何股价回调都会重申买入。
- 联发科TPU路线图清晰:谷歌已于H225敲定v9 TPU规格(N2 + EMIB-T),体现对联发科伙伴关系承诺加深;EMIB-T执行好于担忧,Ibiden良率提升领先计划并已达约50%的量产目标。
- v10于H229放量时联发科应仍是谷歌主要ASIC供应商,TPU销售有望在2029-30年增至>US$50-60bn;报告TPU预测见图1,技术拥挤度评分见图6与图7。
- 云端AI趋向更复杂的die与封装结构,正在提升测试在晶圆级与封装级的重要性与含量,构成首次覆盖台湾测试股的行业基础。
- 瑞银首次覆盖三家台湾测试公司并均给予买入:HTSI为测试解决方案供应商,看点是热控制/CPO成长,新覆盖中风险回报最具吸引力;CHPT为测试界面PCB供应商,看点是CPU/TPU项目与测试板含量提升;WinWay为半导体测试socket龙头,看点是socket含量增长与利润率修复,投资论点汇总见图3。
- 9月销售:台湾半导体覆盖公司Q3销售普遍超前预期,台积电与联发科跑赢共识;环球晶圆Q3销售低于预期但Q4应回升,详见报告图4。
论述逻辑
- 供应链回流要求 → 台积电评估在德州新增扩张(叠加亚利桑那US$265bn投资) → 新厂建设周期长(首座亚利桑那厂约4.5年、德州有意义产出最早2029-2030) → 更高美国制造承诺推升capex尤其fab外壳与基础设施 → 瑞银上调2027E/2028E capex至US$90/US$105bn → 云端AI令die与封装结构更复杂 → 测试在晶圆级/封装级的重要性与含量提升 → 首次覆盖HTSI/CHPT/WinWay并均给予买入 → 9月销售验证台湾半导体Q3普遍超前预期(台积电、联发科超共识,环球晶圆Q4回升) → 联发科TPU路线图清晰(v9规格H225定案、EMIB-T执行好于担忧、v10 H229放量)支撑重申买入并视回调为买点。
关键展望
- 台积电美国新扩张需时,德州有意义产出最早要到2029-2030年;另一种可能是最终专注亚利桑那扩张并于今年取得第二块土地以加快扩产。
- 联发科v9流片交付目标仍瞄准11月初;若谷歌决定延后,需在未来2-3周内通知联发科/台积电;v8t目标为Q426销售>US$2bn、2027年UBSe US$18bn。
- v10将于H229放量,联发科应保持谷歌主要ASIC供应商地位,TPU销售有望在2029-30年增至>US$50-60bn。
- 环球晶圆Q3销售低于预期但Q4应回升。
- 风险提示:CHPT面临AI成长好于/差于预期影响探针卡/测试板订单、SoIC/CoPoS/CPO等技术推进放缓或延后、原材料成本上升等风险;台积电面临技术快速变化、激烈竞争、高资本投入与周期性需求;联发科面临手机SoC、电视SoC等价格竞争、市场份额提升慢于预期与需求复苏弱于预期。
推荐标的
- Hermes Testing (HTSI):首次覆盖给予买入;测试解决方案供应商,看点为热控制/CPO成长,是瑞银新覆盖组合中风险回报最具吸引力者。
- Chunghwa Precision Test (CHPT):首次覆盖给予买入;测试界面PCB供应商,看点为CPU/TPU项目与测试板含量提升。
- WinWay:首次覆盖给予买入;半导体测试socket龙头,看点为socket含量增长与利润率修复。
- MediaTek(联发科):重申买入,理由是TPU结构性行情;v8t目标Q426销售>US$2bn、2027年UBSe US$18bn、TPU销售2029-30年增至>US$50-60bn,任何回调都视为买点;评级历史表显示2023-07-07首次覆盖时股价NT$682.00、目标价NT$792.00、评级Buy。
- TSMC(台积电):报告覆盖标的,目标价基于PE估值法;看好其在美国生态系统中相关性进一步加深,美国扩张或推升capex(瑞银2027E/2028E预测US$90/US$105bn、2026年估计US$63bn)。
- Chunghwa Precision Test评级历史表:2026-10-08给予买入,目标价NT$5000.00(当日股价NT$3320.00);MediaTek评级历史表:2023-07-07给予Buy,目标价NT$792.00(当时股价NT$682.00)。
- GlobalWafers(环球晶圆):报告在9月销售部分提及,Q3销售低于预期但Q4应回升;本报告可见文本中未给出其评级与目标价。
关键图表
图1. 瑞银对联发科TPU业务的预测
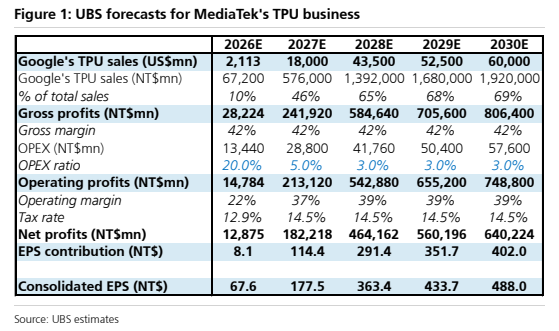
图2. 联发科关键增长驱动因素基准情景
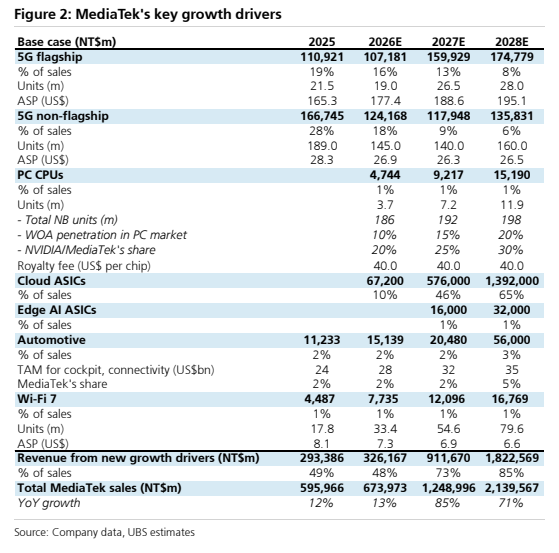
图3. 我们新测试行业覆盖的投资逻辑摘要

图4. 台湾半导体 - 2026年9月销售额
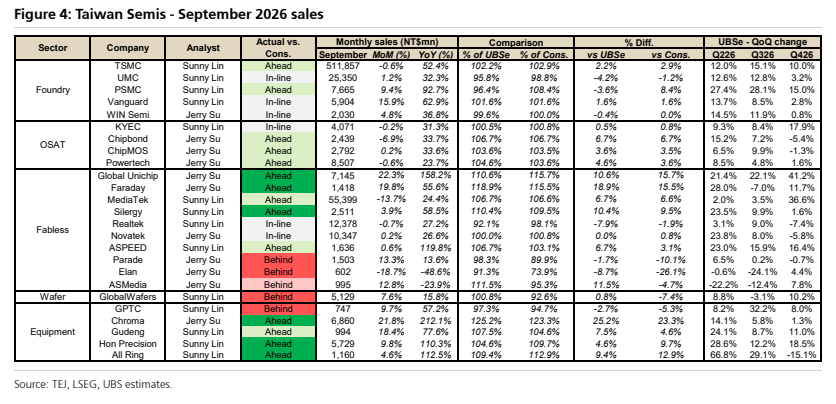
图5. 台积电拥挤度评分

图6. 联发科拥挤度评分

图7. 估值:台积电、联发科、费城半导体指数及台湾加权指数的一致预期远期市盈率

图8. 亚太半导体估值:晶圆代工与无晶圆厂

图9. 亚太半导体估值:半导体封测与硅片

图10. 日期 股价(新台币) 目标价(新台币) 评级

图11. 颖崴科技(新台币)
