伯恩斯坦 欧洲航空:较弱的航空公司快速倒闭(第三季度2026前瞻)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在 2026 年三季度前瞻中指出,四季度刚开始一周,行业出清就已加速:Animawings 进入破产程序、airBaltic 申请 Chapter 11、Volotea 寻求预防性债权人保护,危机最终将令行业运力比伊朗冲突前的预期更加短缺。 现货航油已回到 $1,500/MT 附近,2027 年航油远期较一年前高出 $400-700/MT,对 2027 年盈利构成重大逆风;欧洲内部冬季时刻表较一个月前在 Q4 削减约 2%、Q1 削减约 3%,远程航司 Q4 和 Q1 各削减约 1%,以中东及非洲航线为首。 运力收缩反过来支撑收益率,北大西洋远程最强,欧洲内部点对点票价在 9 月和四季度出现改善迹象。 就三季度业绩而言,共识预期大致合理,超预期概率最大的是 Air France-KLM(伯恩斯坦 EBIT 预测 1,272 vs 共识 1,046,+21.6%),风险最大的是 Lufthansa,其全年 EBIT 指引区间为 €1.7bn-€2.2bn,伯恩斯坦预测 €1.75bn 位于低端、可能需至少下调区间上端。 霍尔木兹海峡再度紧张使航油从 6 月底/7 月初约 $900/吨升至 $1,200/吨以上,报告认为 Ryanair 和 IAG 最能抵御高油价并受益于行业运力出清;Ryanair 获 Outperform 评级、12 个月目标价 €30.00(28% 上行空间),当前股价仅折入每客净利 €9.60 的盈利能力,远低于伯恩斯坦 €12+ 的预期;Wizz Air 为 Market-Perform(目标价 1,400p)。
主要观点
- 行业出清加速:Animawings 进入破产程序、airBaltic 申请 Chapter 11、Volotea 寻求预防性债权人保护,危机最终将令行业运力比伊朗冲突前的预期更加短缺。
- 燃油仍是主要逆风:现货航油回到 $1,500/MT 附近,2026 年多数欧洲航司对冲充分但未对冲成本较二季度指引上升;2027 年航油远期较一年前高出 $400-700/MT,意味着明年航空公司经济性将受到重大冲击。
- 运力正在响应油价:欧洲内部冬季时刻表较一个月前在 Q4 削减约 2%、Q1 削减约 3%,集中在经济性最弱的季节性休闲市场;远程航司 Q4 和 Q1 各削减约 1%,以中东及非洲航线的削减为首。
- Transavia CEO 称在当前油价下低成本航司保持盈利“quasi impossible”;伯恩斯坦预计若油价维持高位将进一步削减亏损航班,冬季盈利艰难,运力削减既包括自愿调整时刻表,也包括航司进入破产保护后永久性缩减机队。
- 收益率获得支撑:燃油成本迫使航司移除负贡献航班、收紧行业供给;北大西洋远程收益率最强(受低基数推动),欧洲内部点对点票价夏季偏弱但 9 月和四季度出现改善迹象;运力纪律持续越久,票价上行压力越大。
- 三季度定位:Air France-KLM 共识偏轻、超预期概率最大,伯恩斯坦预测其 EBIT 1,272(€m)vs 共识 1,046(+21.6%)、调整后净利 963 vs 701(+37.4%),Q3 北大西洋收益率应受更轻松同比基数支撑。
- Lufthansa 存在指引风险:可能需至少下调全年 EBIT 指引区间的上端,现区间为 €1.7bn-€2.2bn,伯恩斯坦预测 €1.75bn 位于低端。
- 霍尔木兹再度紧张推升油价威胁:7 月 12 日伊朗政府宣布海峡关闭,航油升至 $1,200/吨以上(6 月底/7 月初约 $900/吨),欧洲库存自 1 月以来几乎减半;伯恩斯坦认为 Ryanair 和 IAG 最能抵御油价上涨、并从竞争对手被迫运力削减中抢夺份额。
- Ryanair 估值有吸引力:股价年初至今 -10%(传统航司整体 +10%),以长期 EV/EBIT 衡量,股价仅折入每客净利 €9.60 的盈利能力,相对伯恩斯坦 €12+ 的预期过低,其高单位经济性与强资产负债表(净现金)使其成为高油价下的首选。
- Ryanair 投资主题:Outperform,12 个月目标价 €30.00(28% 上行空间),催化剂包括回购与分红提高现金回报、FY'27 夏季更强的定价环境、非燃油成本涨幅放缓,以及整合与破产带来的欧洲内部运力增长放缓。
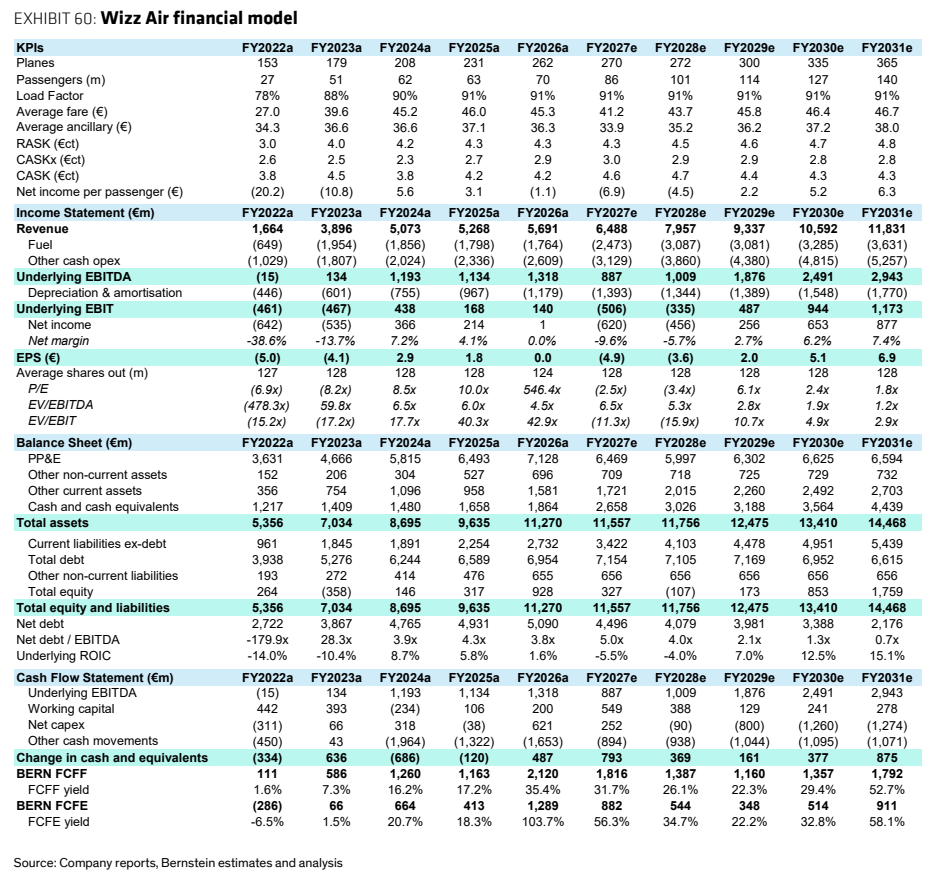
- 伯恩斯坦下调 easyJet 与 Wizz Air 预测:easyJet FY2027e underlying EBIT 从 260(£m)下调至 (8);Wizz Air FY2027e EBIT 从 (163)(€m)下调至 (506),FY2027e 净利预测为 (620)(€m),至 FY2029e 才恢复至 487(€m)。
- Wizz Air 三季度预测与评级:CQ3 2026E ASK 同比 +19.6%、客座率 93.5%、平均票价 €54(同比 -6.0%)、调整后 EBIT 407(€m),高于共识 355(+14.8%);评级历史显示其为 Market-Perform(07/07/2026 目标价 1,400.00p)。
论述逻辑
- 霍尔木兹冲突反复推升航油(现货 $1,500/MT,2027 远期较一年前高 $400-700/MT)→ 高油价令冬季大量航班不经济,航司自愿削班并进入破产出清(Animawings、airBaltic、Volotea)→ 行业供给收紧支撑收益率,尤其北大西洋远程 → 因此 Q3 共识大致合理但分化:AF-KLM 最可能超预期,Lufthansa 存在下调全年 EBIT 指引(现 €1.7bn-€2.2bn)风险 → 若油价维持高位、2027 年燃油远期高企,弱者将继续倒闭、行业运力将比伊朗冲突前预期更短缺 → 防御与进攻兼备的首选是单位经济性和资产负债表最强的 Ryanair(Outperform,目标价 €30.00、28% 上行)与 IAG,对 Wizz Air 维持相对谨慎(Market-Perform,1,400p)。
关键展望
- Q3 报告季验证点:共识预期大致合理,AF-KLM 上行空间最大;Lufthansa 可能需至少下调全年 EBIT 指引区间上端(现 €1.7bn-€2.2bn)。
- 冬季验证点:若油价维持高位,预计将进一步削减亏损航班,冬季盈利艰难;运力削减可能来自自愿调整和破产保护下的永久性机队缩减。
- 2027 年盈利风险:2027 年航油远期较一年前高出 $400-700/MT,意味着对明年航空公司经济性的重大冲击。
- Ryanair 催化剂:通过回购和分红提高现金回报、FY'27 夏季定价环境更好且订座收尾强劲、FY'27 非燃油成本涨幅放缓(尽管监管收费上涨和 MAX-10 交付前机组投入)、整合与破产导致欧洲内部运力增长放缓。
- Ryanair 投资风险:多国推高机场收费的成本通胀、宏观逆风限制需求且燃油拖累盈利、Wizz Air 在中东欧恢复增长、政府进一步限飞或征税。
- 运力纪律与票价:运力纪律持续越久,在当前燃油远期曲线下票价上行压力越大;欧洲内部票价改善部分源于 3、4 月更普遍的燃油短缺担忧缓解。
推荐标的
- Ryanair:Outperform,12 个月目标价 €30.00(28% 上行空间);欧洲航空业最安全投资,净现金资产负债表、高资本回报,并与 IAG 并列为最能抵御油价上涨、受益于行业出清的标的。
- IAG:与 Ryanair 并列为最佳防御与进攻组合,拥有各自模式中最高的单位经济性和最强的资产负债表,竞争对手若被迫削减运力其可抢占份额;报告同时给出 IAG 财务模型(FY2026E underlying EBIT 4,225(€m)),本节未列示具体评级。
- Air France-KLM:三季度超预期概率最大的标的,伯恩斯坦 EBIT 预测 1,272(€m)高于共识 1,046(+21.6%);未给出评级。
- Lufthansa:三季度指引风险标的,可能需至少下调全年 EBIT 指引区间上端(现 €1.7bn-€2.2bn),伯恩斯坦预测 €1.75bn;未给出评级。
- easyJet:伯恩斯坦下调预测,FY2027e underlying EBIT 从 260(£m)下调至 (8)、FY2026e 从 177 下调至 172;本节未给出评级。
- Wizz Air:评级历史显示为 Market-Perform(07/07/2026 目标价 1,400.00p);伯恩斯坦预测 FY2027e EBIT (506)(€m)、净利 (620)(€m),但三季度 EBIT 预测 407(€m)高于共识 355(+14.8%)。
关键图表
图1. CQ3:伯恩斯坦预期 vs 市场一致预期
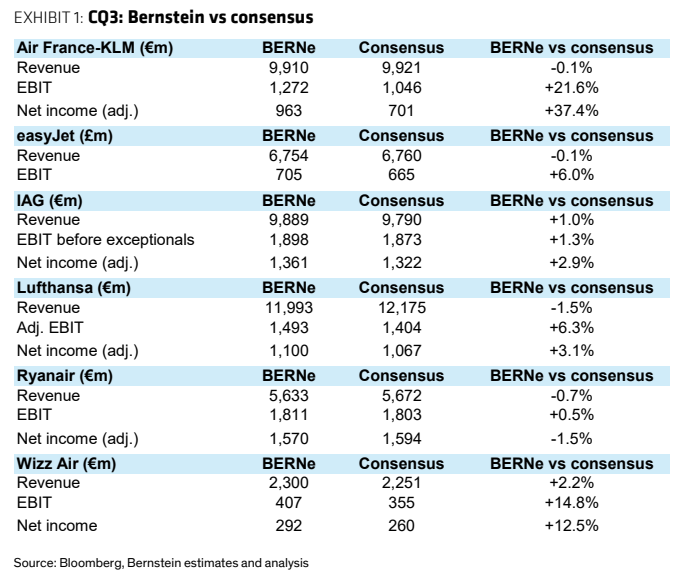
图2. 欧洲航空公司:主要市场运力供需平衡,2026年第三季度同比
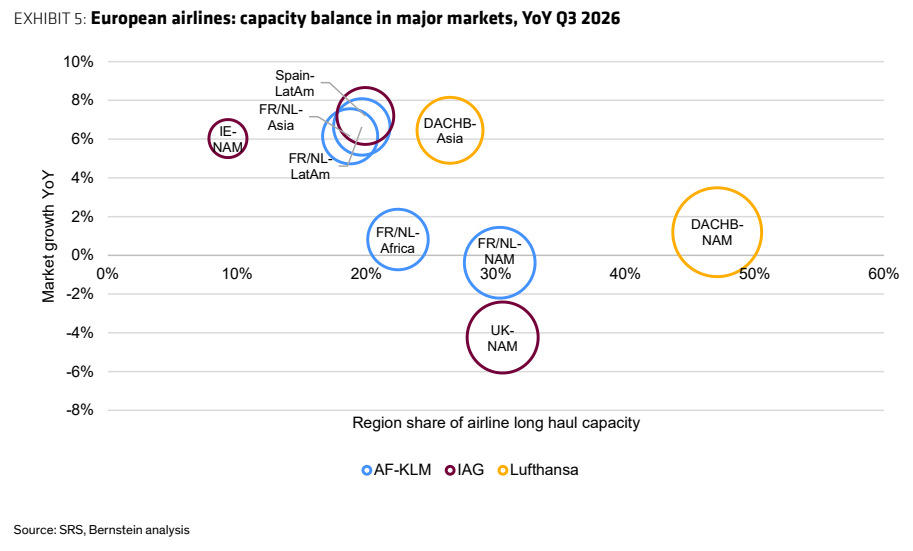
图3. 瑞安航空股价隐含的每乘客净利润不足10欧元:我们认为这一水平过低
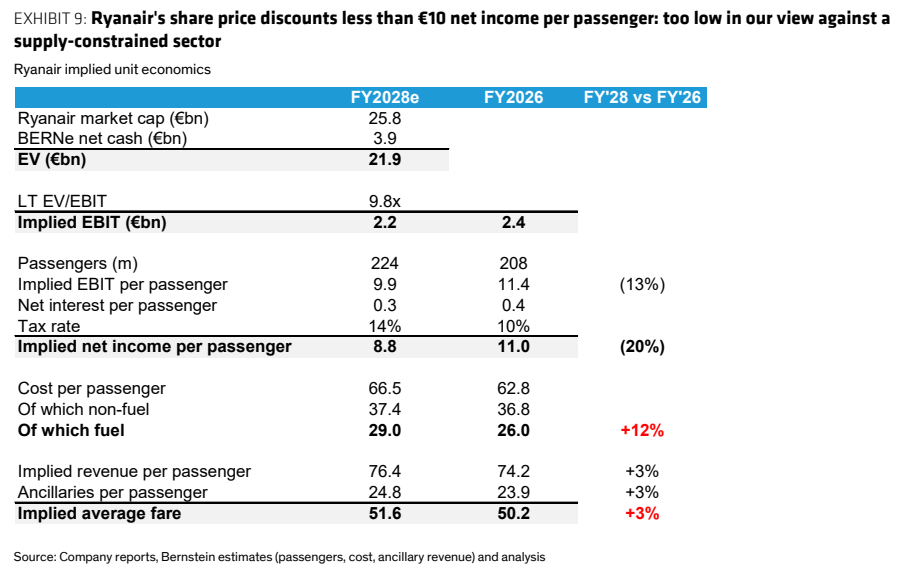
图4. 法荷航集团(Air France-KLM)一致预期每股收益
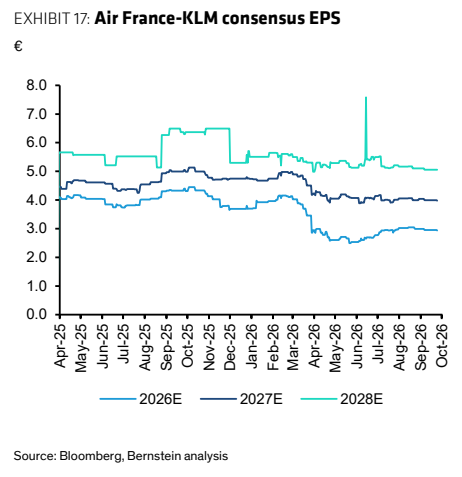
图5. IAG一致预期评级与目标价
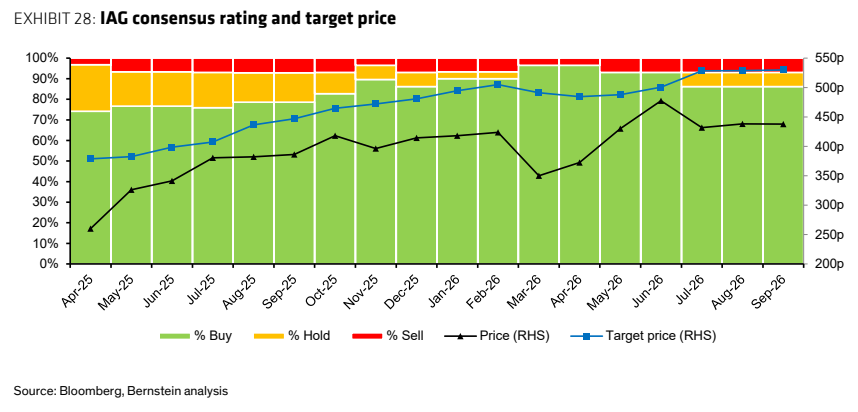
图6. 瑞安航空关键绩效指标(KPI)逐季走势
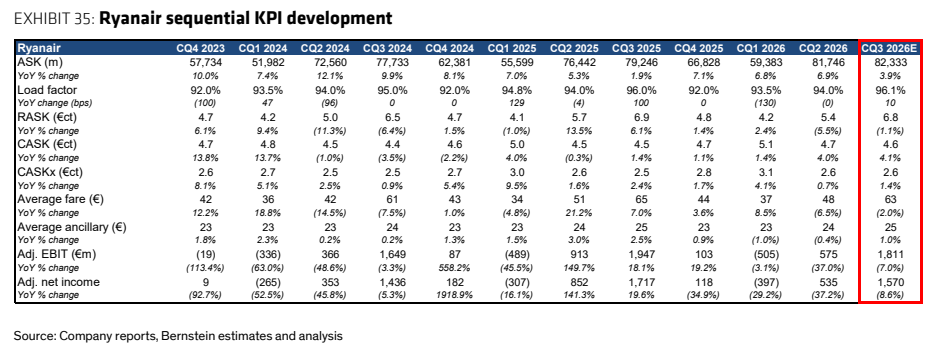
图7. 维兹航空(Wizz Air)关键绩效指标(KPI)逐季走势
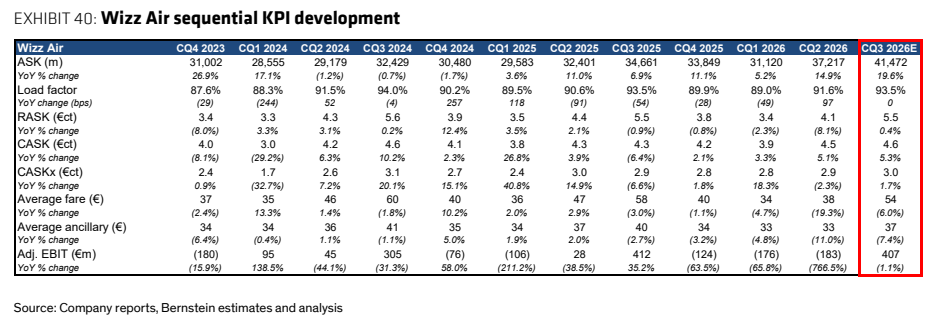
图8. 法荷航集团(Air France-KLM)KPI预测的调整
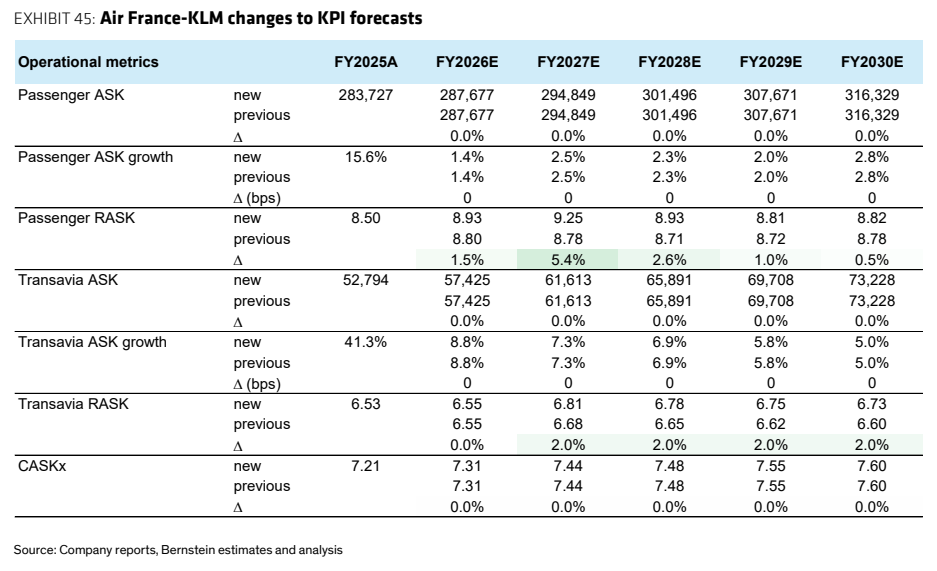
图9. 我们对IAG KPI预测的调整
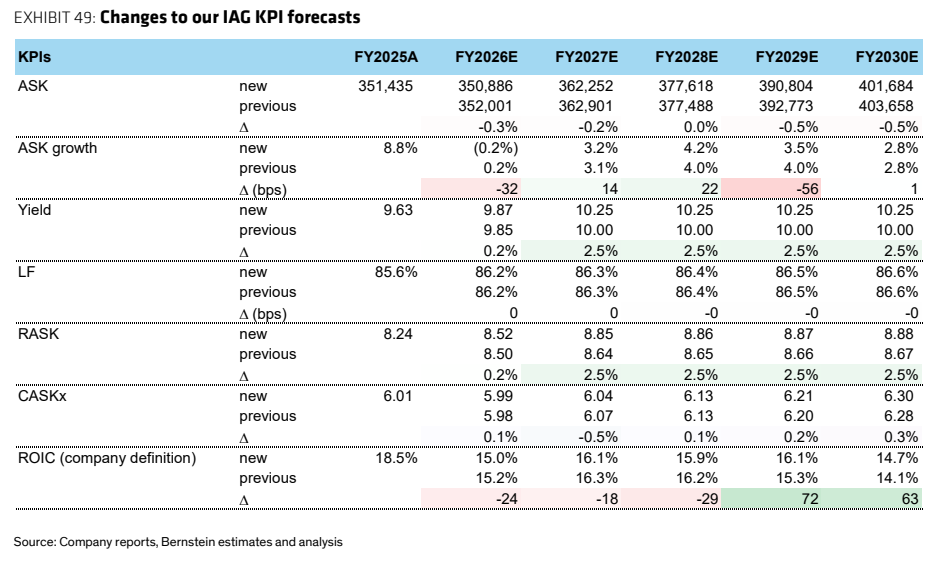
图10. 瑞安航空KPI预测的调整
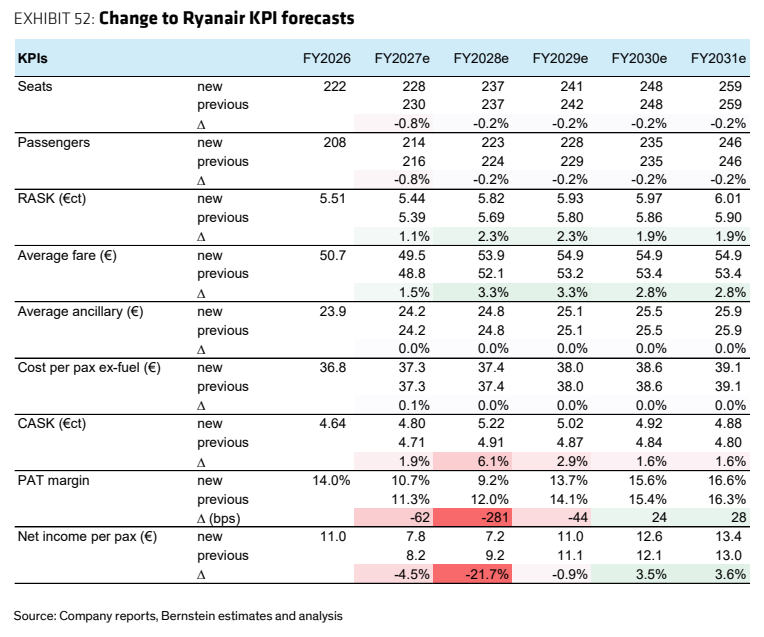
图11. 易捷航空(easyJet)财务模型
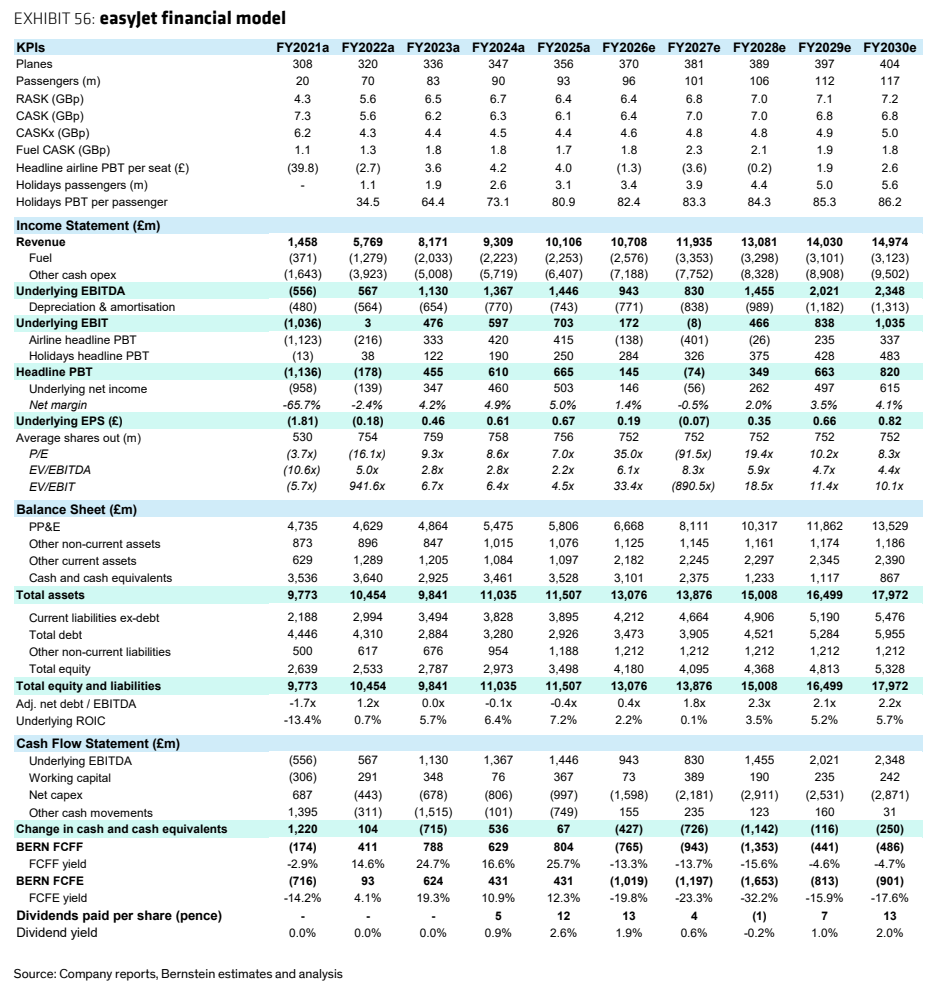
图12. 维兹航空(Wizz Air)财务模型