光大证券 房地产(地产开发)行业光大核心城市房地产销售跟踪(2026年8月):1 8月光大核心15城二手住宅成交面积占比69%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
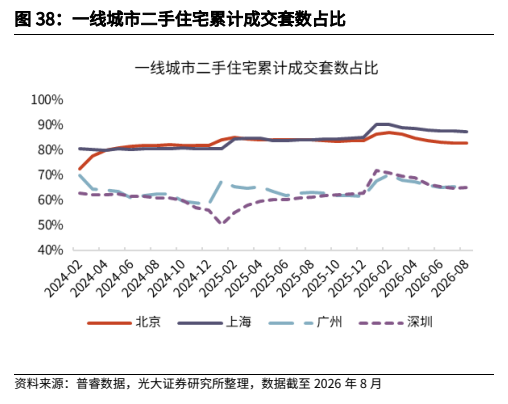
光大证券跟踪2026年8月核心城市房地产销售高频数据,维持房地产行业“增持”评级。 新房方面,8月光大核心30城商品住宅(不含保障)成交金额2,050亿元,同比-4.3%、环比-8.7%;1-8月累计成交金额1.86万亿元,同比-8.9%,累计成交均价23,663元/㎡,同比-0.8%,其中北上广深杭蓉累计成交金额9,651亿元(同比-9.7%)、均价同比+5.2%,二线24城均价同比-2.6%。 1-8月30城累计成交面积7,840万㎡(同比-8.2%)、累计成交套数630,186套(同比-9.3%)。 二手房方面,8月核心15城二手住宅成交面积1,407万㎡,同比+7.4%,成交套数143,778套,同比+6.7%;1-8月累计成交面积11,857万㎡(同比+1.8%)、成交套数1,223,115套(同比+2.3%),但累计成交均价19,556元/㎡,同比-10.3%。 报告援引住建部表态:二手房交易占比(按面积)从2020年的27%提高到2025年的46%,2026年1-8月达52%,超过50%标志着进入存量时代;核心15城1-8月二手住宅成交金额/成交面积/成交套数占比分别为61.7%/68.8%/73.8%,北京/上海/广州/深圳成交面积占比为77.6%/82.5%/61.6%/62.5%。 投资逻辑上,一揽子政策持续落地、城市分化加深,信用优势明显、融资成本较低的龙头央国企地产将持续受益于竞争结构优化、行业集中度加速提升,报告沿稳健央国企、存量运营与公募REIT、物业服务三条主线给出推荐。 风险涵盖政策宽松推进不及预期、市场需求不及预期、房价下行超预期、房企信用风险、项目竣工不及预期等。
主要观点
- 8月光大核心30城商品住宅(不含保障)成交金额2,050亿元,同比-4.3%、环比-8.7%;1-8月累计成交金额1.86万亿元,同比-8.9%
- 新房市场城市分化:8月北上广深杭蓉成交金额1,069亿元(同比-3.4%),二线24城980亿元(同比-5.3%);1-8月北上广深杭蓉累计9,651亿元(同比-9.7%),二线24城8,900亿元(同比-8.1%)
- 8月30城新房成交面积868万㎡,同比-5.8%;1-8月累计成交面积7,840万㎡,同比-8.2%,其中北上广深杭蓉同比-14.2%,二线24城同比-5.6%
- 8月30城新房成交套数70,373套,同比-7.0%;1-8月累计成交套数630,186套,同比-9.3%,其中北上广深杭蓉同比-15.9%,二线24城同比-6.4%
- 新房价格结构分化:8月30城成交均价23,607元/㎡(同比+1.6%、环比-4.3%);1-8月累计均价23,663元/㎡(同比-0.8%),其中北上广深杭蓉42,956元/㎡(同比+5.2%),二线24城15,913元/㎡(同比-2.6%)
- 二手房成交金额:8月核心15城二手住宅成交金额2,730亿元,同比-2.1%;1-8月累计2.32万亿元,同比-8.6%,其中北上广深杭蓉16,540亿元(同比-6.0%),余下9城6,648亿元(同比-14.7%)
- 8月核心15城二手住宅成交面积1,407万㎡,同比+7.4%、环比-7.2%;1-8月累计成交面积11,857万㎡,同比+1.8%,其中北上广深杭蓉5,758万㎡(同比+2.6%),余下9城6,099万㎡(同比+1.1%)
- 二手房量增价跌:8月15城二手住宅成交套数143,778套(同比+6.7%),成交均价19,406元/㎡(同比-8.8%、环比+0.8%);1-8月累计成交套数1,223,115套(同比+2.3%)、累计均价19,556元/㎡(同比-10.3%),余下9城均价同比-15.6%
- 存量时代确立:住建部表示二手房交易占比(按面积)从2020年的27%提高到2025年的46%,2026年1-8月达52%,超过50%标志着进入存量时代;1-8月全国二手房交易网签面积5.49亿平方米(同比+10.6%),同期新建商品房销售面积4.99亿平方米(同比-12.1%)
- 2026年1-8月核心15城二手住宅成交金额/成交面积/成交套数占比分别为61.7%/68.8%/73.8%,同比+0.2pct/+2.9pct/+3.1pct;北京/上海/广州/深圳成交面积占比77.6%/82.5%/61.6%/62.5%,同比-1.4pct/+4.2pct/+1.7pct/+2.4pct
- 政策端从2025年7月中央城市工作会议、《“十五五”规划建议》、2025年12月中央经济工作会议到2026开年《求是》集中刊文,明确改善和稳定房地产预期;供给侧逐步出清下,信用优势明显、融资成本较低的龙头央国企地产持续受益于竞争结构优化,行业集中度将进一步加速提升
- 报告提示多维风险:政策宽松推进不及预期、市场需求不及预期、房企信用风险、房价下行超预期、项目竣工不及预期、多元化业务经营不佳,以及物业板块人工成本刚性上涨、增值服务拓展、关联方依赖与外包风险
论述逻辑
- 高频量价跟踪 → 存量时代判断 → 政策催化确认 → 三条选股主线:报告先以普睿数据跟踪光大核心30城新房与15城二手房逐月量价,发现新房1-8月成交金额/面积/套数同比-8.9%/-8.2%/-9.3%全面下滑,二手房面积/套数同比+1.8%/+2.3%正增长但均价同比-10.3%;再结合住建部“二手房面积占比2026年1-8月达52%、超过50%进入存量时代”的表态及核心15城二手占比61.7%/68.8%/73.8%、一线占比77.6%/82.5%/61.6%/62.5%的数据,确立市场进入存量时代的核心判断;随后梳理中央城市工作会议、《“十五五”规划建议》、中央经济工作会议与《求是》刊文等政策信号,推演一揽子政策落地将推动高能级城市“止跌回稳”、供给侧出清加速集中度提升;最终落到稳健央国企、存量运营与公募REIT、物业服务三条投资主线并提示风险。
关键展望
- 报告未给出量化预测目标或明确时间窗口;方向性判断为一揽子房地产政策持续落地后,区域和城市分化加深,部分高能级城市获益于城市更新、加快政府收购和“以旧换新”,逐步实现“止跌回稳”,龙头央国企受益于竞争结构优化、行业集中度加速提升
- 行业评级为增持(维持),对应未来6-12个月行业投资收益率领先市场基准指数5%至15%的评级定义
- 报告提示风险包括:政策宽松推进不及预期、市场需求不及预期、房价下行超预期、房企信用风险、项目竣工不及预期、多元化业务经营不佳,以及物业服务企业人工成本刚性上涨、增值服务拓展、关联方依赖、外包风险
- 报告注明高频数据存在披露延迟的修正风险
推荐标的
- 行业评级:增持(维持)
- 主线一(稳健央国企/龙头房企):推荐中国金茂、中国海外发展、保利发展、招商蛇口、越秀地产、滨江集团,建议关注中国海外宏洋;理由为具备片区综合开发能力、积极参与城中村改造和城市更新、融资成本较低、产品美誉度较高、在核心城市销售表现较好
- 主线二(存量运营与公募REIT):推荐华润置地、新城控股,建议关注上海临港;理由为公募REIT积极推进、先发布局多元赛道、存量资源丰富、具备运营品牌与运营核心竞争力
- 主线三(物业服务):推荐绿城服务、华润万象生活、招商积余、保利物业、中海物业,建议关注碧桂园服务、万物云、滨江服务、金茂服务、越秀服务、建发物业、永升服务;理由为宏观政策支持服务消费、《“十五五”规划建议》提出“实施物业服务质量提升行动”,看好物业服务长期发展空间
关键图表
图1. 光大核心 30 城商品住宅(不含保障)成交金额单月值
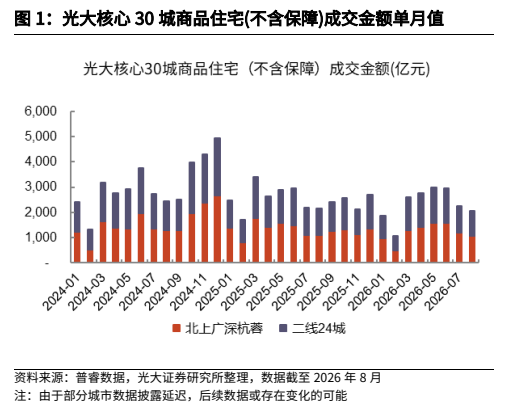
图2. 光大核心 30 城商品住宅(不含保障)成交面积单月同比
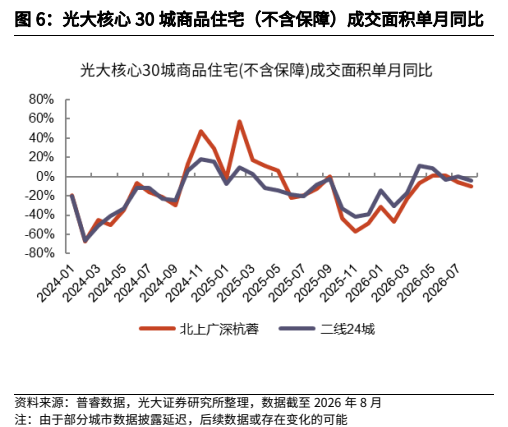
图3. 光大核心 30 城商品住宅(不含保障)成交均价累计同比
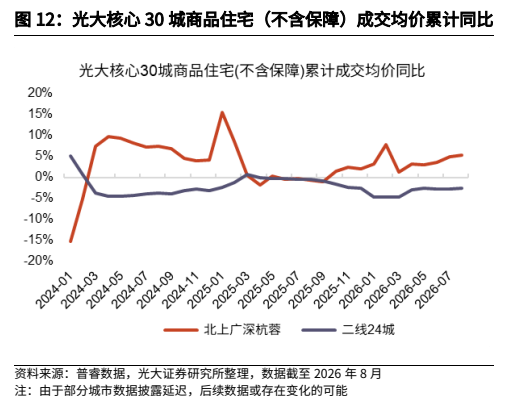
图4. 光大核心 15 城二手住宅成交金额当月值
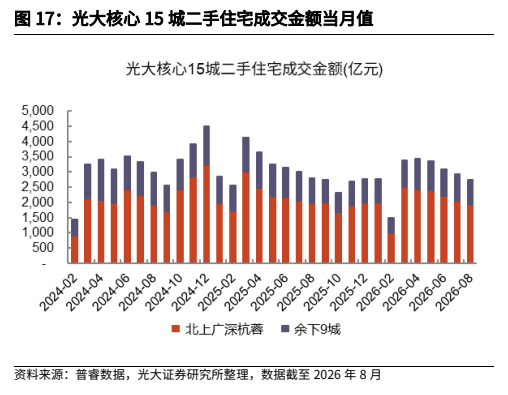
图5. 光大核心 15 城二手住宅成交面积当月同比
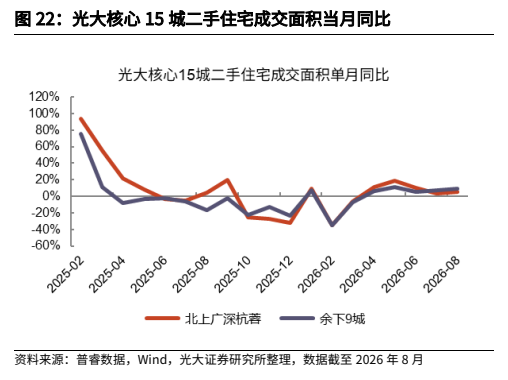
图6. 光大核心 15 城二手住宅成交均价累计值
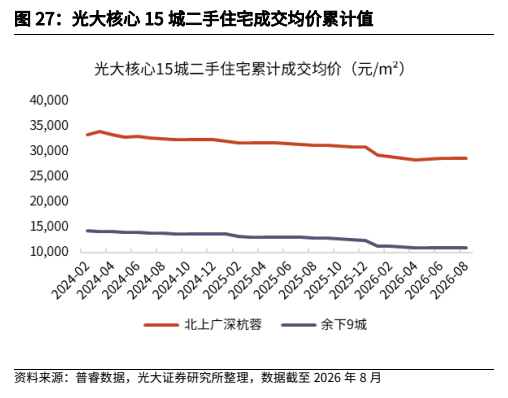
图7. 核心 15 城二手住宅累计成交金额占比
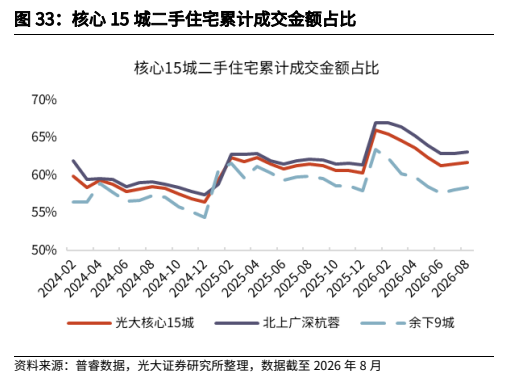
图8. 一线城市二手住宅累计成交套数占比