张伟 任思雨 宏观经济 中国经济 美元贬、日元升,发生了什么
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
财通证券张伟、任思雨团队认为,2026年7月30日日元兑美元在47分钟内快速升值约2.7%,美元兑日元自163.7最低下探至158,日内最大波动幅度达3.6%,此轮汇率异动是美日联合干预的结果而非基本面趋势逆转。 干预的四大特征包括升值幅度超常规、发生在非亚盘时段、刻意卡在美联储议息会议(7月29日)之后与日央行货币政策会议(7月31日)之前,以及美国对日元开展"汇率检查"。 抑制日元贬值符合双方诉求:日本需缓解输入性通胀(布伦特原油7月31日达96.6美元/桶)和政治压力(多家民调支持率创新低),美国需避免日本大规模抛售美债(日本自2026年2月起持有量从1.24万亿降至5月1.14万亿美元)并减少日系产品对美国制造业的冲击。 但报告判断中长期日元难以摆脱贬值趋势:日本工资-通胀螺旋已形成(2026年春斗答复涨薪5.01%),经济缺乏内生动力(OECD预测2026年GDP增速仅0.61%),且政府债务占GDP比达206.5%,形成"越加息越贬值"的恶性循环。 短期缓解变量在于中东局势缓和与油价回落。
主要观点
- 7月30日日元极速升值具有典型汇率干预特征,47分钟内升值约2.7%,远超日内常规波动范畴。
- 干预时间窗口选择在非亚盘时段(北京时间21:30至22:30),处于欧盘与美盘重叠时段,以最小干预资金实现最大价格波动。
- 日本刻意将干预窗口卡在美联储议息会议(7月29日)之后、日央行货币政策会议(7月31日)之前,借美联储偏鸽表态放大汇率拉升效果。
- 美国对日元开展"汇率检查"侧面证实本次波动属美日联合干预,此前1月美国财政部报告已将日本列入"汇率观察名单"。
- 2022年以来日本财务省已披露至少4轮汇率干预,本次为第5轮,历史上干预也大多发生在美联储议息会议后和非亚盘时段。
- 日本抑制日元贬值的核心诉求之一是缓解输入性通胀,日本能源自给率明显低于主要经济体平均水平,油价高企直接推高进口成本。
- 日本政治压力加大,多家媒体民调显示7月支持率创新低:时事通讯社49%(跌5.3个百分点)、每日新闻41%(不支持率44%首超支持率)、读卖新闻57%(跌12个百分点)。
- 美国抑制日元贬值的核心诉求是避免日本大规模抛售美债,日本自2026年2月起美债持有量从1.24万亿美元降至5月的1.14万亿美元。
- 美国还需减少日系产品对美国制造业冲击,日元贬值将使丰田、本田、索尼等以价格优势冲击美国本土制造业,与特朗普争取蓝领选票目标相悖。
- 本次日元升值对人民币影响有限,人民币兑美元仅升值0.07%(6.761至6.756),但兑日元贬值1.4%(4.136至4.196)。
- 日本工资-通胀螺旋已形成闭环:输入性通胀→劳动力短缺推高工资→企业经营成本上升→转嫁消费品价格→薪资谈判更高涨幅诉求,2026年春斗答复涨薪5.01%、工会诉求5.94%。
- 日本经济增长缺乏内生动力,AI产业占比有限(2024年约118.4亿美元、占GDP的0.28%),OECD预测2026年GDP增速仅0.61%、2027年0.75%,在主要发达国家中几乎垫底。
- 日本政府债务占GDP比达206.5%,2026财年国债费高达31.3万亿日元、占财政支出25.6%,加息加剧财政压力形成"越加息越贬值"的恶性循环。
论述逻辑
- 事件识别:7月30日日元47分钟内升值约2.7%、日内最大波动3.6%,升值幅度大、发生在非亚盘时段、卡在两央行会议之间,叠加美国"汇率检查"信号 → 判定为美日联合干预而非基本面逆转。
- 动机分析:日本端——输入性通胀加剧(布伦特96.6美元/桶、能源自给率低)+ 政治支持率暴跌 → 需要干预稳定汇率和民意;美国端——日本已开始减持美债(1.24万亿降至1.14万亿)+ 日系产品价格优势冲击美国制造业 → 需配合干预阻止日元继续贬值。
- 中长期判断:工资-通胀螺旋闭环(春斗涨薪5.01%)→ 通胀黏性高限制央行操作空间;AI占比仅0.28%、实际工资指数回落、海外生产率超30% → 经济缺乏内生动力、滞胀格局未变;债务占GDP 206.5%、国债费占财政25.6% → 加息加剧财政压力,形成"加息→财政恶化→日元贬值→再加息"死循环。
- 短期变量:中东局势缓和→霍尔木兹海峡航运恢复→油价回落→日本输入性通胀减轻→阶段性暂缓日元贬值恶性循环;反之若冲突长期化,滞胀风险上升、贬值压力加剧。
关键展望
- 中东局势缓和与油价回落是短期缓解日元贬值压力的关键变量,若海峡航运恢复可阶段性暂缓恶性循环。
- 若中东冲突长期化、油价维持高位,日本滞胀风险显著上升,日元贬值压力加剧。
- 美伊冲突存在不确定性,若持续高强度冲突将推高油价并影响美联储操作。
- 美日货币政策超预期变动风险:美联储降息节奏放缓或日央行加息不及预期,美日利差再度走阔将使日元重回贬值通道。
- AI产业增长不及预期风险:全球AI资本开支落地低于预期,难以改变日本产业基本面。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观深度分析,聚焦汇率干预机制与日元中长期趋势判断,未涉及个股评级或目标价。
关键图表
图1. 年7月30日美元兑日元分时图在短短47分钟内日元升值约27%4
图2. 纽约联储获授权干预外汇市场7
图3. 近期家媒体民调显示7月不支率均上9
图4. 年5月2日4点10分后日元快速升值
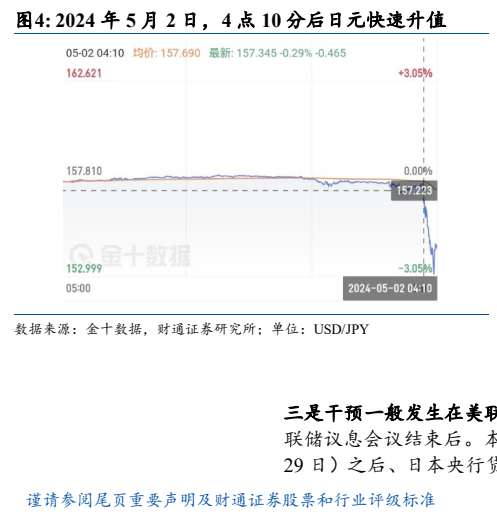
图5. 报告关键图表(第12页)
图表 5
