高盛 好市多(COST):第四财季营收强劲增长;公司正将关税退税再投资于会员价值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
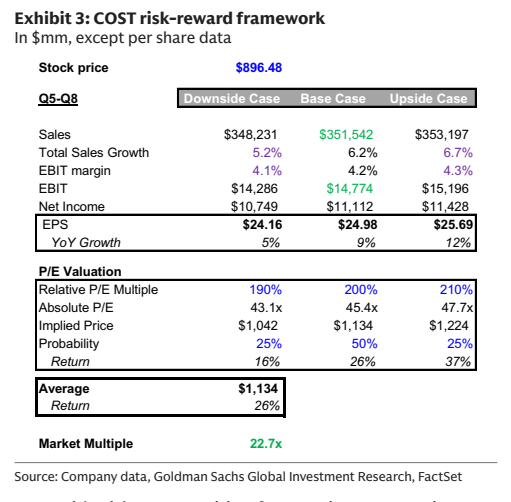
好市多第四财季 EPS 为 $6.60,高于 LSEG 一致预期的 $6.53、低于高盛预期的 $6.62,且该数字未计入 $0.15 的关税退税净收益;总同店销售(除汽油)达 6.7%,过去一年同店增长(除汽油和汇率)维持在 +6-7% 区间,会员支出保持韧性。 第四财季公司收到 $184mn 关税退税(含 $174mn 退税和 $10mn 利息),约为预期退税总额的三分之一强,并已在季度后半段通过日用品、生鲜、肉类、饮料及家居五金等降价把部分资金返还会员,公司计划再投资大部分退税;进入 F1Q27 已收到与 F4Q 相近金额的退税,绝大部分预计在 1H27 到账。 会员结构持续优化,40 岁以下会员自疫情以来增长近 60%、占总会员超过 25%,同时 Uber Eats 与 DoorDash 合作扩展至全美、与 Instacart 形成互补,三大平台平均配送时间均不足一小时。 开店方面,FY27 计划开业 33 家卖场(含 5 家搬迁,即净新增 28 家),其中欧洲 4 家、加拿大 5 家、墨西哥 1 家,FY28 在亚洲和澳大利亚有强劲储备,长期目标每年净新开 30 家。 高盛将 FY27/FY28 EPS 预测下调至 $22.96(-2.3%)和 $24.98(-2.1%),12 个月目标价从 $1,159 下调至 $1,134,基于 190%/200%/210% 的相对 P/E 框架,对应 26.5% 上行空间,维持 BUY 评级。
主要观点
- F4Q EPS $6.60 高于一致预期 $6.53、低于高盛预期的 $6.62,且未计入 $0.15 的关税退税净收益(扣除部分再投资);总同店销售(除汽油)达 6.7%
- 关税退税优先用于价格投资:F4Q 收到 $184mn 退税(含 $174mn 退税和 $10mn 利息),约为预期退税总额的三分之一强
- 公司在 F4Q 后半段通过日用品、生鲜、肉类、饮料及家居、五金等非食品降价将部分退税返还会员;由于退税在季度最后几周才到账,当前投资力度不代表未来计划,公司计划再投资大部分退税
- F1Q27 至今收到的关税退税金额与 F4Q 相近,公司预计绝大部分退税在 1H27 到账;消费端反应方面,管理层指出降价投资后单位增长强劲
- 过去一年同店增长(除汽油和汇率)维持在 +6-7% 区间,会员支出保持韧性,F4Q 非食品同比增长 +MSD 至 +HSD
- 40 岁以下会员自疫情以来增长近 60%,占总会员比例提升至超过 25%;会员在 40-55 岁区间因家庭规模和收入达到消费峰值,使用 Instacart 的会员参与通常是增量的
- Uber Eats 和 DoorDash 合作扩展至全美,与 Instacart 形成互补;三大平台平均配送时间均不足一小时,使用新平台的会员明显比整体会员更年轻,管理层认为存在增量
- F4Q 开业 12 家卖场(美国 10 家、墨西哥 1 家、台湾 1 家搬迁);FY27 计划开业 33 家(含 5 家搬迁,净新增 28 家),其中欧洲 4 家、加拿大 5 家、墨西哥 1 家,多数为填充式选址;FY28 亚洲、澳大利亚及其他国际市场储备强劲,长期目标每年净新开 30 家
- F4Q 毛利率 10.9% 低于高盛对齐一致预期的 11.1%,但剔除关税退税影响后,核心核心利润率同比提升 18 bps
- 高盛小幅下调预测:FY27E 收入 $331,057mn(-0.4%)、FY28E $351,542mn(-0.5%);1Q27E EPS $5.27(-0.4%)、FY27E EPS $22.96(-2.3%)、FY28E EPS $24.98(-2.1%)、FY29E EPS $27.21
- 12 个月目标价由 $1,159 下调至 $1,134,基于下调后的 190%/200%/210% 相对 P/E 乘数(原 200%/210%/220%),市场乘数升至 22.7x(原 22.2x),基准情形乘数接近 3 年/5 年均值 45.4x/41.9x
- 风险收益框架显示悲观/基准/乐观情形隐含股价 $1,042/$1,134/$1,224,对应回报 16%/26%/37%,概率 25%/50%/25%;下行风险包括各业态竞争、商品/汇率/关税逆风、消费需求走软、宏观逆风及供应链(含运费)问题
论述逻辑
- F4Q 财报落地(EPS $6.60 超一致预期、同店销售除汽油 +6.7%、毛利率 10.9% 略低于预期但核心核心利润率同比 +18 bps)→ 公司在季末最后几周收到 $184mn 关税退税(约占总预期三分之一强),并将其优先再投资于日用品、生鲜、肉类、饮料及非食品降价以回馈会员 → 退税节奏上,F1Q27 至今已收到与 F4Q 相近金额、绝大部分预计 1H27 到账,意味着后续会员价值投资仍有大部分弹药 → 增长支撑来自会员结构改善(40 岁以下会员疫情以来增长近 60%、占比超 25%)以及扩展至全美的 Uber Eats/DoorDash 与 Instacart 配送组合(配送时间不足一小时且具增量性)→ 开店方面 FY27 净新增 28 家(多为填充式选址、会员增长形态预计相似)、FY28 亚洲/澳大利亚储备强劲、长期每年净开 30 家 → 尽管小幅下调 FY27/FY28 EPS(-2.3%/-2.1%)并将目标价由 $1,159 降至 $1,134(相对 P/E 由 200%/210%/220% 降至 190%/200%/210%),高盛认为关税退税再投资与会员增长逻辑未变,维持 BUY 评级,对应 26.5% 上行空间。
关键展望
- 公司预计绝大部分关税退税在 1H27 到账;F1Q27 至今已收到与 F4Q 相近金额的退税,并计划再投资大部分退税
- FY27 计划开业 33 家卖场(含 5 家搬迁、净新增 28 家);FY28 在亚洲、澳大利亚及其他国际市场有强劲的新开店储备;长期目标每年净新开 30 家
- 鉴于多数新店可能为填充式选址,高盛预计 FY27 会员增长形态相似;管理层认为公司可继续增长 MFI,Executive 会员渗透率提升是重要驱动
- 高盛季度/年度预测:11/26E EPS $5.27、2/27E $5.46、5/27E $5.31;FY27E EPS $22.96、FY28E $24.98、FY29E $27.21;FY27E 收入 $331,057.3mn
- 下行风险提示:杂货、便利、大卖场、其他仓储会员店或纯电商的竞争,商品/汇率/关税相关逆风,消费需求环境走软,宏观逆风,以及包括运费在内的供应链问题
推荐标的
- 好市多(COST):维持 BUY 评级(自 2019 年 7 月 11 日以来),12 个月目标价 $1,134.00(由 $1,159 下调),现价 $896.48,上行空间 26.5%;理由:第四财季营收强劲、公司将关税退税再投资于会员价值、年轻会员基础和第三方配送渠道带来增长动力
关键图表
图1. COST预期变动摘要
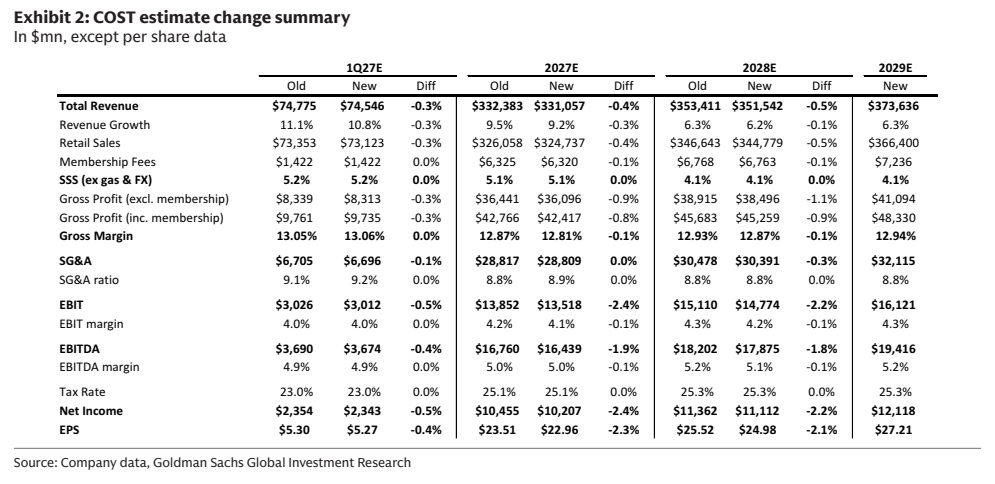
图2. COST风险回报框架