申万宏源 家电行业周报8月大电内需销售承压,华之杰收购格丽明切入半导体探针
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申万宏源发布2026/09/28-2026/10/09家电周报,维持行业“看好”评级。 本周申万家电板块指数上涨0.7%,跑赢同期下跌0.9%的沪深300,九阳股份(21.0%)、奥佳华(9.8%)、莱克电气(6.5%)领涨,华之杰(-19.0%)、石头科技(-8.9%)、民爆光电(-6.5%)领跌。 产业在线8月数据显示行业“内需承压、外销分化”:空调产量1072.00万台、同比下降16.78%,内销同比下降27.98%、出口同比上升3.60%;冰箱内销同比下降5.91%、出口同比上升4.24%;洗衣机内外销分别同比下降5.27%、7.21%。 公司层面,华之杰拟以发行股份及支付现金方式收购格丽明,先期以现金4500万元加3500万元完成初步交易、取得16.49%股权,切入测试座、测试探针、分选换型套件等半导体业务。 原材料端截至10月9日长江有色铜价111625元/吨、同比上升29.92%,铝价23655元/吨、同比上升12.88%,成本压力抬升。 国庆以旧换新叠加地方补贴,10月1-6日家电以旧换新284.8万台、带动销售额123.4亿元,内需仍有政策支撑。 报告沿“红利、科技、出海”三大主线布局:关注美的、海尔、格力+海信视像、海信家电组合,关注华之杰、民爆光电、绿联科技、安孚科技,推荐九号公司、科沃斯、石头科技、德昌股份、欧圣电气、隆鑫通用;风险为汇率波动与原材料价格波动。
主要观点
- 本周家电板块跑赢沪深300:申万家电指数上涨0.7%,沪深300下跌0.9%;九阳股份(21.0%)、奥佳华(9.8%)、莱克电气(6.5%)领涨,华之杰(-19.0%)、石头科技(-8.9%)、民爆光电(-6.5%)领跌。
- 8月家电及制冷暖通产业链“内需承压、外销分化”:空气源热泵、燃气壁挂炉出口分别高增58.4%、64.5%,洗碗机、油烟机出口两位数增长;空调电机、涡旋压缩机出口高增,转子压缩机与阀件内销承压,制冷剂HFC-R32产量同比大幅下降、HFC-134a高增。
- 空调8月产销双降:产量1072.00万台、同比下降16.78%,总销量1104.88万台、同比下降15.16%,内销557.18万台、同比下降27.98%,出口547.70万台、同比上升3.60%;分品牌美的以25.50%市占率居首,格力20.40%、海尔11.90%、奥克斯8.90%、海信6.80%。
- 冰箱8月产量持平、内外销分化:产量871.30万台同比持平,销量859.18万台、同比下降0.33%,内销364.88万台、同比下降5.91%,出口494.30万台、同比上升4.24%。
- 洗衣机8月内外销均下滑:产量792.90万台、同比下降8.1%,销量811.64万台、同比下降6.34%,内销368.50万台、同比下降5.27%,出口443.14万台、同比下降7.21%。
- 华之杰拟以发行股份及支付现金方式收购格丽明:9月24日先以现金4500万元购买赵蝶持有的注册资本、以现金3500万元认购格丽明新增注册资本,交易完成后上市公司持有16.49%股权、赵蝶持有83.51%;格丽明主营测试座、测试探针、分选换型套件,切入半导体封装测试配套业务。
- 原材料价格同比全面上行:截至10月9日长江有色铜价111625元/吨、同比上升29.92%、环比下降0.75%,铝价23655元/吨、同比上升12.88%、环比下降0.42%;截至9月30日冷轧不锈钢板经销价15300元/吨、同比上升11.27%;塑料城价格指数987.33、同比上升25.21%;10月65寸open cell面板160美元、同比下降4.19%。
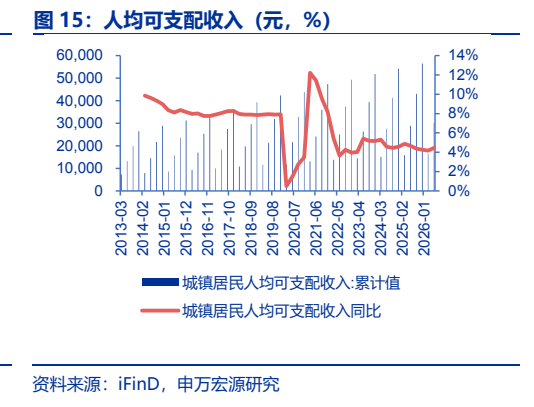
- 宏观环境:截至10月9日美元兑人民币汇率中间价报6.7330、年初至今下降4.21%;8月社会零售商品总额39824.40亿元、同比增长0.4%;截至6月城镇居民人均可支配收入累计值30126.00元、同比增长4.79%。
- 回购进展:石头科技拟以1500万元(含)至3000万元(含)回购、价格不超过154.95元/股,截至9月30日累计回购15.2509万股、占总股本0.0588%、已支付1750.46万元;格力电器回购资金总额不低于50亿元且不超过100亿元、价格上限调整为54.55元/股,累计回购2831.98万股、占总股本0.5056%、支付10.83亿元。
- 其他公告:苏泊尔完成股票期权授予、行权价31.21元/股、共104.30万份,行权考核为2026年度、2027年度加权平均净资产收益率不低于26%;老板电器拟与老板集团按51%和49%比例合计出资不超过130,000万元,全额用于支付收购iTronics Holding Limited 60%股权的17,504.00万美元转让款;莱克电气拟注册发行不超过20亿元、期限不超过270天的超短期融资券。
- 国庆“以旧换新+地方补贴”拉动消费:10月1-6日消费品以旧换新惠及639.2万人次、带动销售额334.8亿元,其中家电以旧换新284.8万台、带动销售额123.4亿元,数码和智能产品购新305.2万件、带动销售额86.8亿元;商务部重点监测78个步行街(商圈)客流量、营业额分别增长2.5%、4.7%;河南对6类家电1级能效产品按最终售价15%补贴、每件不超过1500元。
- 投资要点沿三大主线:【红利】白黑电领先企业兼具“低估值、高分红、稳增长”;【科技】泛科技家电向机器人、数据中心液冷、半导体迁移,关注华之杰、民爆光电、绿联科技、安孚科技;【出海】清洁电器、两轮车、智能影像渗透率提升,推荐九号公司、科沃斯、石头科技、德昌股份、欧圣电气、隆鑫通用。
论述逻辑
- 产业在线发布8月全产业链数据 → 空调内销同比下降27.98%、冰箱内销下降5.91%、洗衣机内外销分别下降5.27%和7.21%,验证“内需承压” → 空调出口上升3.60%、冰箱出口上升4.24%、空气源热泵/燃气壁挂炉出口高增58.4%/64.5%,验证“外销分化” → 同期华之杰拟收购格丽明切入测试座、测试探针等半导体业务,泛科技转型再添案例 → 国庆以旧换新叠加地方补贴带动家电销售额123.4亿元,内需政策端仍有支撑 → 落到三大投资主线:【红利】白黑电龙头低估值、高分红,26年以旧换新效果有望保持稳定;【科技】跨行业转型打开第二成长曲线;【出海】新兴市场长期需求向好,推荐强α标的。
关键展望
- 内销政策端:25年以旧换新政策落地效果持续超预期,26年仍有望保持稳定;国庆10月1-6日家电以旧换新284.8万台、带动销售额123.4亿元,地方补贴品类持续扩容。
- 出口与新兴市场:头部大家电企业均在全球多地布局生产基地以应对关税变化等国际贸易波动,东南亚、南美、中东非等新兴市场长期需求向好,有望拉动家电长期增量空间。
- 科技新业务放量:华之杰激励目标高举高打,液冷+无人机+机器人等新业务即将放量;民爆光电收购厦芝精密切入PCB钻针高景气赛道;安孚科技外延并购及投资开拓半导体第二主业。
- 风险提示:汇率波动风险;原材料价格波动风险。
推荐标的
- 【红利】主线:建议关注三大白“美的、海尔、格力”+两海信“视像、家电”的组合;估值表(10月8日收盘价)显示美的集团(买入,81.74元,2026E PE 13)、格力电器(买入,38.32元,PE 7)、海尔智家(买入,20.43元,PE 9)、海信视像(增持,27.10元,PE 13)、海信家电(买入,26.52元,PE 11)。
- 【科技】主线建议关注:华之杰(买入,47.70元,2026E PE 38,液冷+无人机+机器人等新业务即将放量);民爆光电(增持,103.97元,收购厦芝精密切入PCB钻针高景气赛道);绿联科技(买入,45.73元,消费电子出海新势力,AI+NAS空间大有可为);安孚科技(买入,33.90元,电池主业现金流稳健,外延并购开拓半导体第二主业)。
- 【出海】主线推荐:九号公司(买入,36.56元,中报业绩超预期、强α+割草机等新品放量);扫地机双子星科沃斯(买入,47.96元)、石头科技(买入,107.15元,海外需求回暖、内销新品持续高景气);德昌股份(买入,12.09元,小家电出口大客户开拓顺利、EPS电机量产贡献成长);欧圣电气(买入,15.32元,大客户订单突破带动收入放量、盈利能力打开修复空间);隆鑫通用(买入,14.04元,自主品牌布局大排量摩托车出海的行业领军者)。
- 报告附家用电器行业重点公司估值表(10月8日收盘价),覆盖白电及零部件、大厨电、厨房小家电、个护小家电、清洁小家电、电工照明、黑电、两轮车等板块;“买入”评级公司包括美的集团、格力电器、海尔智家、奥克斯电气、盾安环境、海信家电、华翔股份、华之杰、老板电器、万和电气、苏泊尔、JS环球生活、新宝股份、科沃斯、石头科技、莱克电气、德昌股份、欧圣电气、公牛集团、欧普照明、安孚科技、绿联科技、隆鑫通用、爱玛科技、九号公司等。
关键图表
图1. 本周申万板块涨跌幅(%)
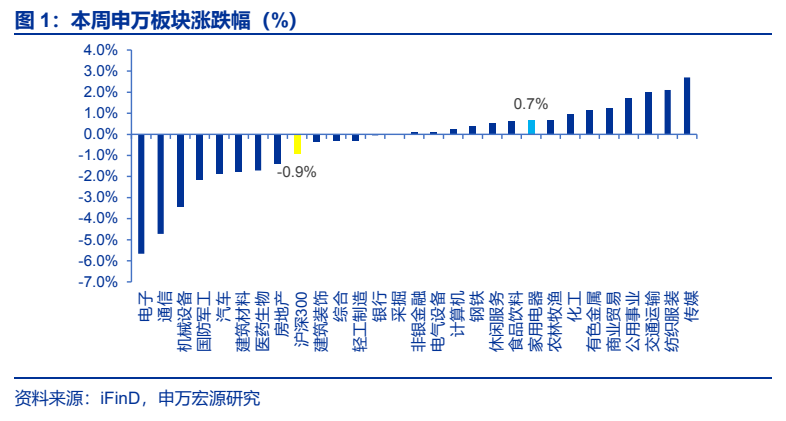
图2. 申万家电板块公司涨跌幅情况(%)
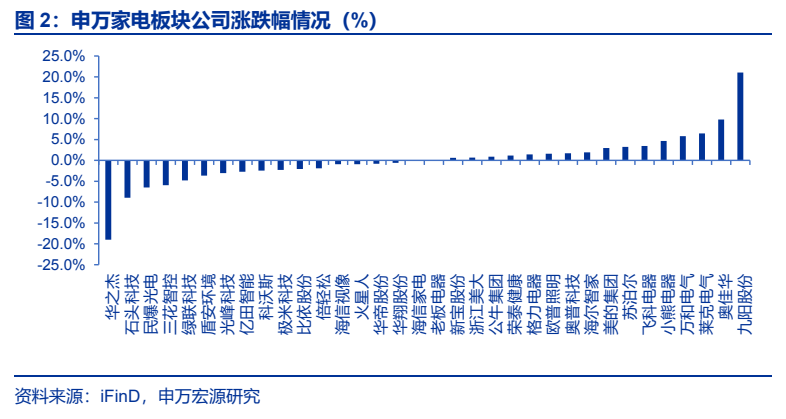
图3. 截至 10 月 9 日,塑料城价格指数同比上涨
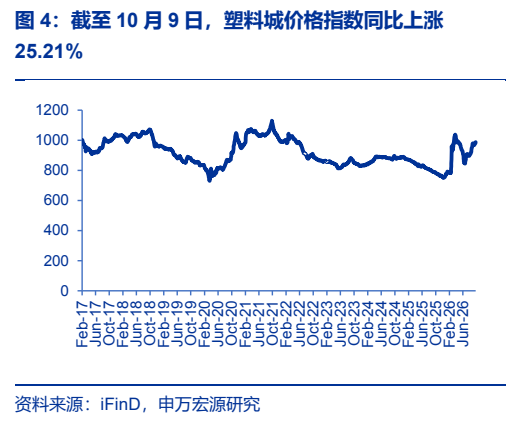
图4. 10 月 65 寸面板价格同比下降 4.19%(美元)
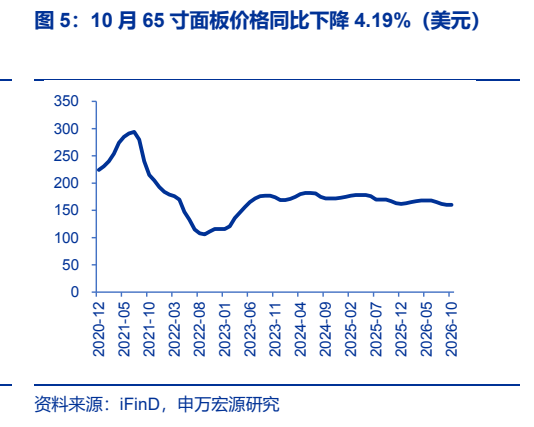
图5. 8 月空调行业内销同比下降 27.98%(单位:万
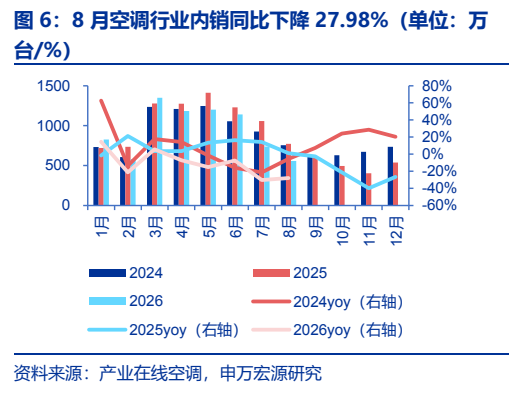
图6. 8 月空调行业出口同比上升 3.60%(单位:万
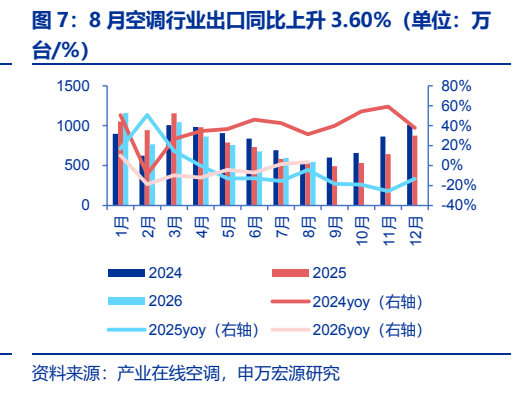
图7. 8 月冰箱行业内销同比下降 5.91%(单位:万台
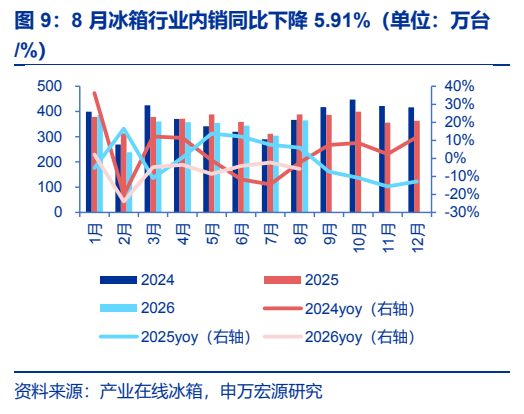
图8. 8 月冰箱行业出口同比上升 4.24%(单位:万台
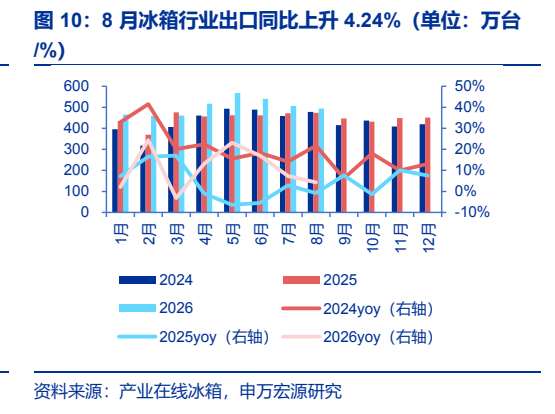
图9. 8 月洗衣机行业内销同比下降 5.27%(单位:万
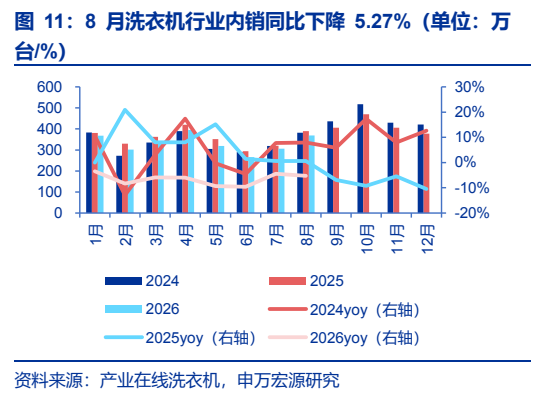
图10. 8 月洗衣机行业外销同比下降 7.21%(单位:万
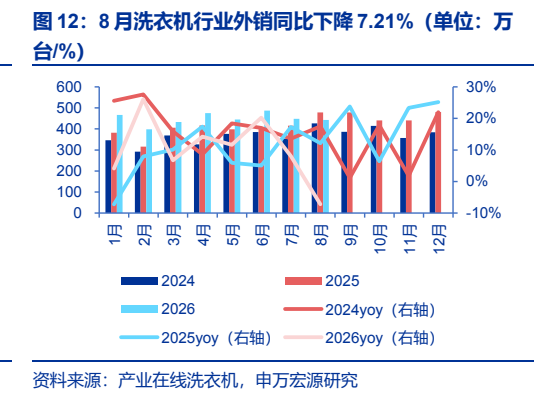
图11. 社会零售商品总额(亿元,%)
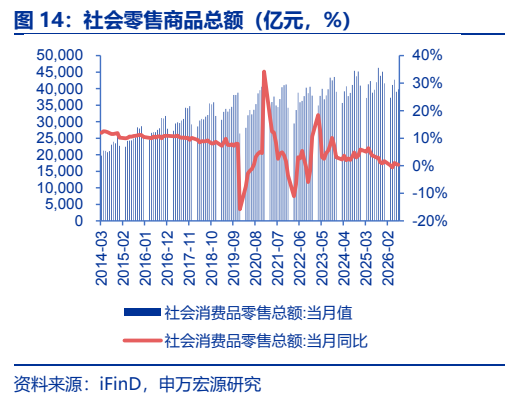
图12. 人均可支配收入(元,%)