浙商证券 “菱形策略”系列3:AI4S主题投资,医药重估上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券发布策略专题报告指出,AI4S(AI for Science)正处于循环阶段的“科研场景革命”,将打破传统新药研发“十年周期、十亿美元投入、成功率不足10%”的“双十定律”,打开医药板块重估的上行空间。 当前技术路线上,干实验以蛋白质结构预测为代表相对成熟,湿实验正从“辅助人类”向“部分流程自主”的二到三级过渡。 效率端数据显示,AI使从头抗体设计命中率由不足0.1%提升至约16%,靶点发现至临床前候选周期缩短至13-18个月,I期成功率翻倍至80%-90%,但II期约40%仍待攻克。 商业回报已在合成环节率先兑现,Twist Bioscience 26Q3基因交付量同比增56%、对应科研需求的DSPS收入同比增39%且单季经营现金流首次转正。 中美G2正从战略表态转向实体投入,一级市场资金加速向稀缺的验证端与自主实验闭环流入。 产业链配置上,建议把握上游工具耗材的高确定性、中游设计平台的弹性以及下游CXO受景气外溢带动的订单需求。
主要观点
- AI4S是AI进入循环阶段的科研场景革命,行业整体处于五级自主度框架的第二到三级过渡期。
- AI4S在设计端显著击穿传统药物研发瓶颈,使抗体命中率提升超百倍且研发周期缩短超七成。
- 验证端I期临床成功率接近翻倍至80%-90%,但II期临床成功率约40%仍是待攻克环节。
- 合成环节率先兑现商业回报,Twist Bioscience 26Q3交付量与收入高增且现金流转正。
- 中美国家战略从表态转向实体投入,美国启动创世纪任务,中国强化基础研究。
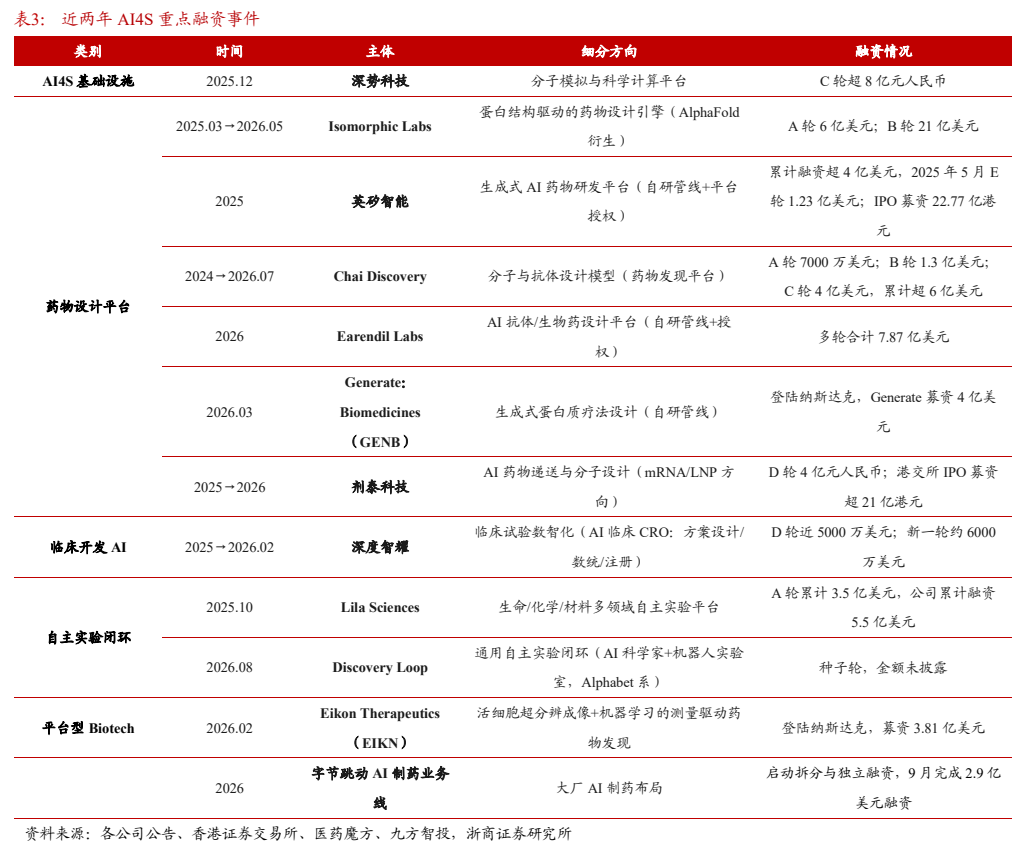
- 一级市场资金密集分布于设计端,并加速补位稀缺的实体验证端及自主实验闭环。
- 上游研发工具与耗材环节确定性最高,需求随研发频次增加放量且不绑定单一药物成败。
- 下游CXO不会被替代,反而受益于前端管线基数做大带来的外包景气外溢。
论述逻辑
- 从AI演进机理出发,指出循环型AI带来科研范式革新,推动生命科学由概念验证走向临床阳性数据实证。
- 通过效率数据与Twist产业链财务数据,论证新药研发“双十定律”被打破且上游耗材已获真金白银验证。
- 结合G2政策加码与一级市场验证端融资加速,推导AI4S具备强主题三要素,得出医药产业链各环节重估结论。
关键展望
- Twist Bioscience预计AI相关订单在2026与2027财年实现三位数增长,管理层承诺2026年四季度实现盈亏平衡。
- 未来催化剂包括AI癌症疫苗突破、AI抗衰老分子突破及顶级AI巨头一级市场投资布局。
- 需警惕AI设计药物II期及之后临床成功率不及预期、商业化节奏低于预期以及海外经营与地缘风险。
推荐标的
- 报告未明确给出针对具体股票的投资评级或目标价,但建议沿产业链重点布局上游研发工具耗材、中游平台型企业及下游CXO环节。
关键图表
图1. AI 叙事演进示意图
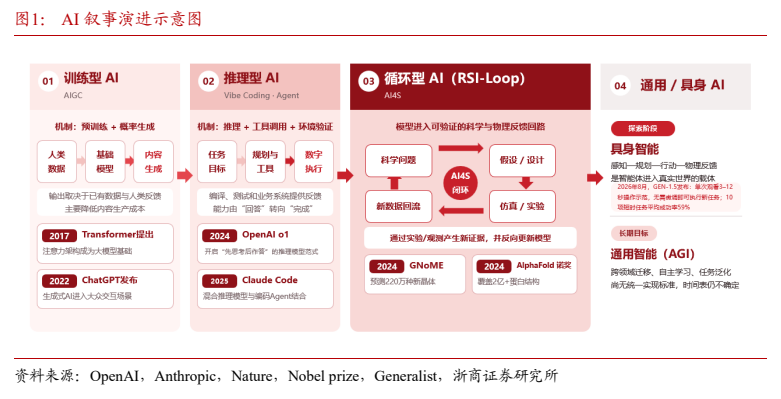
图2. 表 1: 近两年 AI4S 重大应用级突破
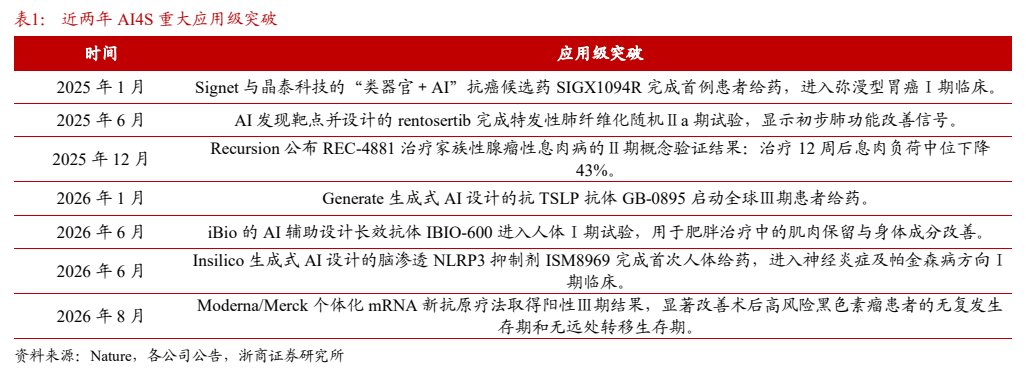
图3. 自主科学发现的五级分级体系
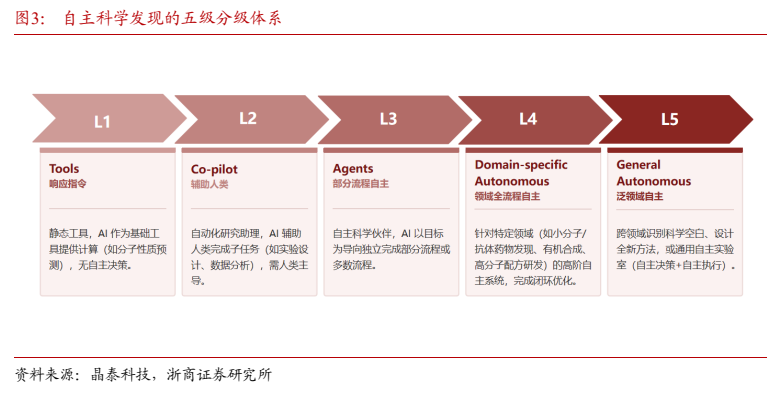
图4. 表 2: AI4S 在药物研发关键环节成效
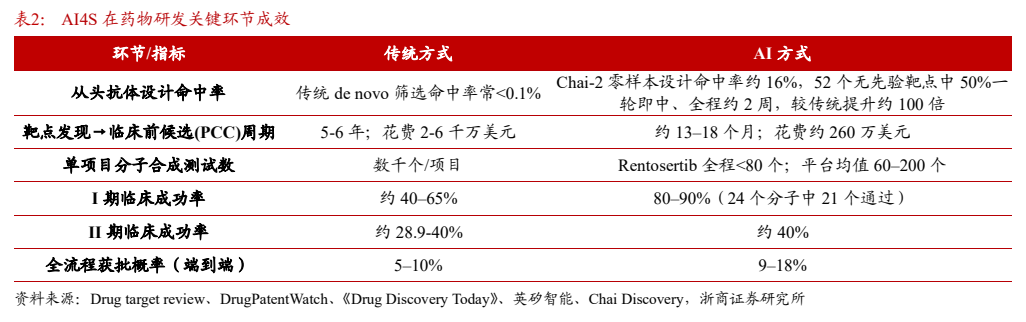
图5. Twist Bioscience 营业总收入、同比增速与毛利率
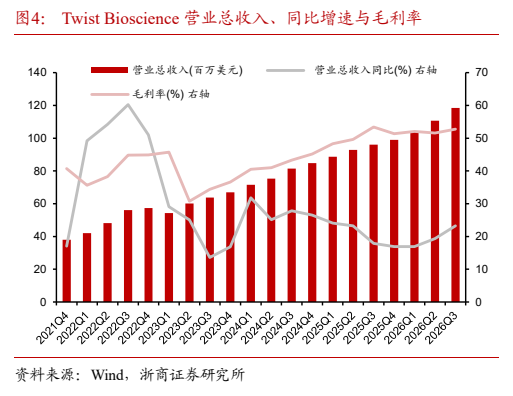
图6. 调整后 EBITDA&净利润
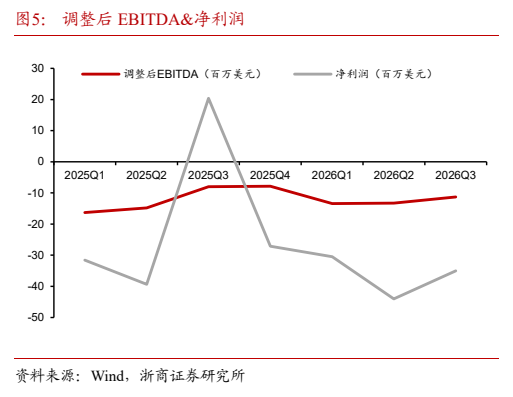
图7. DSPS 收入增速显著高于 NGS
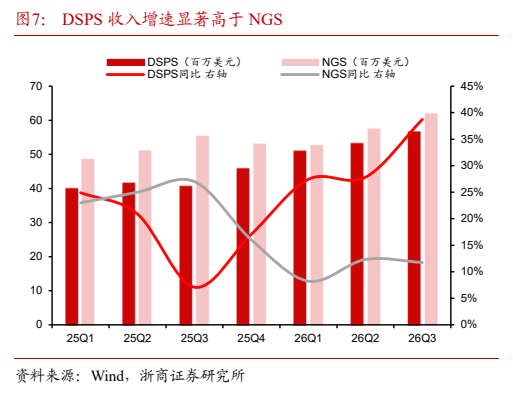
图8. 表 3: 近两年 AI4S 重点融资事件