瑞银全球股票策略:为何我们偏好中国和美国而非日本
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银全球股票策略报告指出,当前全球股票配置中,中国和美国市场相对于日本更具吸引力。报告认为,中国受益于政策宽松和经济复苏预期,美国则受益于科技股盈利韧性和利率见顶预期,而日本面临货币政策正常化和出口放缓的压力。报告建议超配中国和美国股票,低配日本股票。
主要观点
- 中国股市估值处于历史低位,MSCI中国指数远期PE约10倍,低于历史均值。
- 中国政策转向宽松,包括降准和财政刺激,有望推动盈利增长。
- 美国科技股盈利增长强劲,标普500指数2026年EPS增速预期为12%。
- 美联储加息周期接近尾声,利率下行利好成长股估值。
- 日本央行可能进一步加息,日元升值将压制出口企业盈利。
- 日本股市估值偏高,TOPIX指数远期PE约15倍,高于历史中位数。
- 全球资金流向显示,过去3个月中国和美国股票基金净流入,日本股票基金净流出。
- 地缘政治风险方面,中美关系缓和利好中国,而日本受制于贸易摩擦。
论述逻辑
报告从估值、政策、盈利和资金流向四个维度展开:首先,中国和美国估值更具吸引力,日本估值偏高;其次,中国政策宽松、美国利率见顶,而日本货币政策收紧;再次,中国和美国盈利增长预期更优,日本出口受汇率压制;最后,资金已开始从日本流向中国和美国。综合判断,中国和美国相对日本有更好的风险收益比。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示若中国政策效果不及预期或美国通胀反弹,则偏好可能改变。
推荐标的
报告未明确给出具体推荐标的。
关键图表
图1. 日本女性劳动力参与率

图2. 兼职和非正规工作也一直

图3. 瑞银预测与远期曲线

图4. 日本公布的股票回购

图5. 净回购占市值百分比

图6. 日本策略师首选股
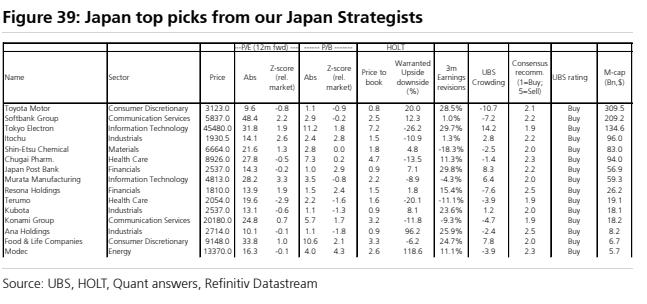
图7. 当全球PMI放缓时,美国往往表现更好

图8. 科技股12个月远期市盈率相对市场
