欧阳予 田晨曦 公司研究 业绩点评 重庆啤酒(600132):需求&成本扰动,经营略有承压:重庆啤酒(600132):2026年中报点评
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券维持重庆啤酒(600132)“强推”评级,目标价 50 元(当前价 41.15 元)。 公司 2026 年上半年实现营业总收入 85.8 亿元,同比下滑 3.0%,归母净利润 8.0 亿元,同比下滑 8.0%;单 Q2 营收 42.3 亿元同降 5.8%,归母净利润 3.6 亿元同降 8.7%。 Q2 销量 86.3 万千升、同降 6.0%,主因天气影响居民外出就餐、现饮渠道疲软,而吨价 4753.3 元/千升同比基本持平;分结构看高档/主流/经济产品收入同比 -5.4%/-7.6%/+2.8%,嘉士伯、乐堡保持增长,区域品牌下滑。 铝罐等包材成本上涨致 Q2 吨成本同增 1.3%、毛利率同降 0.5pct 至 50.7%,叠加赛事及产品推广费投增加,销售费用率同增 2.1pcts 至 19.5%。 展望下半年,公司预计现饮渠道仍将承压、7-8 月销量同比个位数下滑,成本端继续受油价及大宗商品价格上升冲击。 应对上,公司以 1L 装、大规格 PET 及多元风味新品和即时零售布局挖增量,测算 26 年股息率约 5.8%(25 年分红率 98.3%)。 华创将 26-28 年归母净利润预测调整为 11.7/12.1/12.7 亿元,给予 27 年 20 倍 PE,维持“强推”评级。
主要观点
- 26H1 收入利润双降:营业总收入 85.8 亿元(-3.0%),归母净利润 8.0 亿元(-8.0%),扣非归母净利润 7.8 亿元(-8.3%)
- 单 Q2 降幅扩大:营收 42.3 亿元同降 5.8%,归母净利润 3.6 亿元同降 8.7%,扣非同降 9.7%
- Q2 销量个位数下滑、吨价坚挺:销量 86.3 万千升同降 6.0%,吨价 4753.3 元/千升同比基本持平,主因天气压制现饮渠道
- 产品结构分化:Q2 高档/主流/经济收入 25.2/14.7/1.1 亿元,同比 -5.4%/-7.6%/+2.8%,高档占比略升;嘉士伯、乐堡保持增长,区域品牌下滑
- 区域表现分化:Q2 西北区/中区/南区收入同比 -2.1%/-12.2%/-1.9%,西北区受益大城市计划展现韧性,中区受竞争加剧拖累降幅高于整体
- 包材成本上涨叠加费投增加拖累盈利:Q2 吨成本同增 1.3%,毛利率同降 0.5pct 至 50.7%;销售费用率同增 2.1pcts 至 19.5%,归母净利率同降 0.3pct
- 下半年现饮需求仍有压力:公司预计现饮渠道仍将承压、短期需求修复偏慢,7-8 月销量同比个位数下滑
- 挖增量举措:今年推出 1L 装、大规格 PET 及多元风味新品销售反馈较好;即时零售布局较早,将持续推进线上线下协同、增强非现饮覆盖
- 成本与费用对冲:下半年预计继续受油价及大宗商品价格上升冲击,公司通过套期保值、供应链优化对冲,并灵活调整费投节奏及力度
- 高分红提供支撑:25 年分红率 98.3%,测算 26 年股息率约 5.8%,具备吸引力
- 下调盈利预测但维持强推:26-28 年归母净利润预测调整为 11.7/12.1/12.7 亿元(原预测 13.6/14.6/15.1 亿元),给予 27 年 20 倍 PE,目标价 50 元
- 预测口径:2026E-2028E 营业总收入 143.45/146.05/149.36 亿元,同比 -2.6%/+1.8%/+2.3%;EPS 2.42/2.50/2.63 元,对应 PE 17/16/15 倍
论述逻辑
- 中报数据(Q2 收入、利润下滑)→ 量价拆分显示销量受天气与现饮疲软拖累、吨价坚挺 → 包材成本上涨+广宣费投增加压低毛利率与净利率 → 由此判断下半年现饮渠道仍承压、成本压力年内持续 → 公司以新品与非现饮渠道挖增量、套保与供应链优化控成本、灵活控费 → 高分红(26 年股息率约 5.8%)提供安全边际,中期高端化与多元化布局提供成长逻辑 → 据此下调 26-28 年盈利预测至 11.7/12.1/12.7 亿元,给予 27 年 20 倍 PE,目标价 50 元,维持“强推”
关键展望
- 公司预计下半年现饮渠道仍将承压、短期需求修复偏慢,7-8 月销量同比个位数下滑
- 成本端下半年预计继续受油价及大宗商品价格上升冲击,公司通过套期保值、供应链优化对冲;费用端持续降本增效并灵活调整费投节奏
- 维持“强推”评级,目标价 50 元(基于 27 年 20 倍 PE),测算 26 年股息率约 5.8%
- 风险提示:高端化不及预期、竞争加剧、成本大幅波动、恶劣天气等
推荐标的
- 重庆啤酒(600132):维持“强推”评级,目标价 50 元(当前价 41.15 元);理由为短期经营虽有扰动,但 26 年股息率约 5.8%具备吸引力,中期高端化持续推进、多元化产品布局有望率先把握酒饮需求转型机遇
关键图表
图1. 表2. 重庆啤酒PE Band
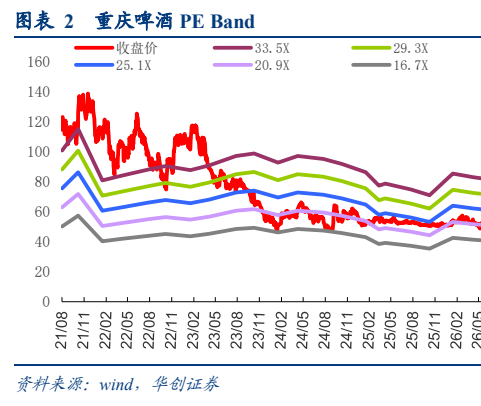
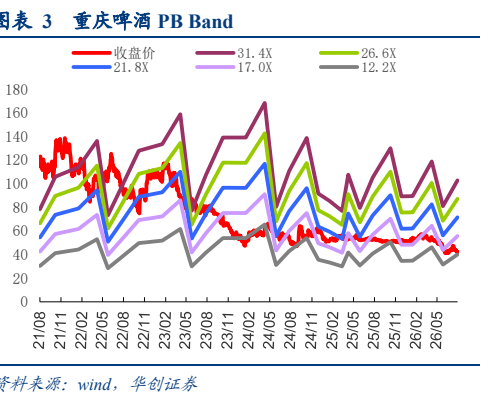
图2. 表3. 重庆啤酒PB Band