摩根大通 Meta Platforms Inc(META.US)模型与智能体已然登场,缪斯消费与企业紧随其后;重申增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
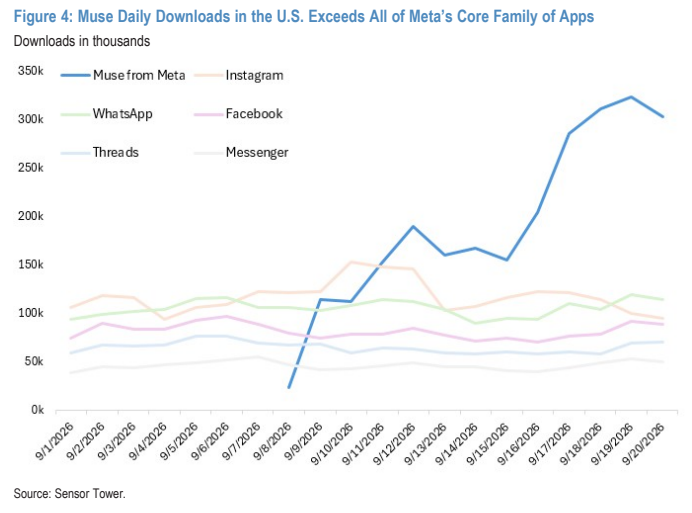
摩根大通在2026年9月10日上调评级后继续维持对Meta的看涨观点,并重申增持评级及820.00美元的目标价(目标价基准为2027年12月)。 自两周前Muse发布以来,Meta股价已上涨21%,而标普500指数同期上涨1%。 Muse在美加苹果应用商店已跃升至免费下载榜第一名,在美的日下载量超越Meta旗下所有核心应用系列,展现出强劲的病毒式传播效应与产品市场契合度。 摩根大通认为Meta近期的首要任务是推动用户普及与活跃度,向重度用户订阅以外的全面商业化预计至少要到2027年才会展开,未来有望通过交易抽成/佣金模式及企业智能体对智能体交互变现。 当前Meta股价对应摩根大通2028年预期GAAP每股收益35.44美元的21倍市盈率,估值仍显保守。
主要观点
- 自两周前发布Muse以来Meta股价上涨21%,远跑赢同期标普500指数的1%涨幅,摩根大通重申增持评级与820美元目标价。
- Muse已成为美国和加拿大苹果应用商店下载量第一的免费应用,在美的每日下载量已超越Meta旗下所有核心应用系列。
- Meta在Muse发布两周内快速迭代,推出针对美国企业的呼出测试版、开放连接器开发者权限、推出Mac版及Shop Pay智能体结账功能。
- Muse每周提供慷慨的1亿免费Token额度,并提供邀请好友获10亿Token的激励,相较Grok Bot(每月30美元以上)和Gemini Spark(每月20美元)具备明显使用门槛优势。
- Muse与传统聊天机器人形成鲜明差异,强调计算机操作能力与跨日常应用执行任务,早期覆盖电商购物、本地预订、个人理财等多类场景。
- 长期变现路径依托于促成交易或目标的抽成/佣金模式以及增量用量订阅,未来数千万乃至数亿企业在Muse建立智能体后的“智能体对智能体”交互将构成商业化基石。
- 短期部分平台可能抵制智能体接入(如亚马逊已屏蔽Muse访问),但摩根大通预计随着智能体被证实能带来增量流量与交易,更广泛的生态系统将逐步接入。
- Meta当前股价对应摩根大通2028年预期GAAP每股收益35.44美元的21倍市盈率,其820美元目标价对应约23倍2028年预期GAAP每股收益,较标普500的16倍享有溢价。
论述逻辑
- Muse模型能力与计算机操作特性驱动产品契合度 -> 慷慨免费Token额度与Meta分发网络推动下载量跃升全美第一 -> 开放Connector开发者权限推动企业入驻 -> 形成数以亿计智能体间的Agent-to-Agent交互生态 -> 最终通过交易抽成、佣金及订阅实现数万亿美元潜在市场规模的变现并支撑长期估值溢价。
关键展望
- Meta开发者大会(Meta Connect)将于9月23日至24日举行,马克的主题演讲定于美国东部时间9月23日晚7点,预计聚焦AI模型、智能体Muse、开发者工具以及无摄像头智能眼镜和混合现实头显等硬件进展。
- 市场期待的Watermelon模型预计不会在Meta Connect上立即发布,更可能在后续日期推出,同时OpenAI竞争性智能体产品的发布可能构成短期战术性波动。
- 下行风险包括:AI高额投资但变现滞后拖累营业利润与自由现金流、营收放缓限制AI变现空间、AI产品未获认可影响留存与利润率、面临Google/TikTok/OpenAI广告竞争,以及诉讼引发核心广告产品调整。
推荐标的
- Meta Platforms Inc(META.US):重申增持评级,2026年9月21日收盘价为741.24美元,目标价820.00美元(至2027年12月),基于约23倍2028年预期GAAP EPS 35.44美元估算。
关键图表
图1. 涵盖广泛类别的Muse高频使用场景
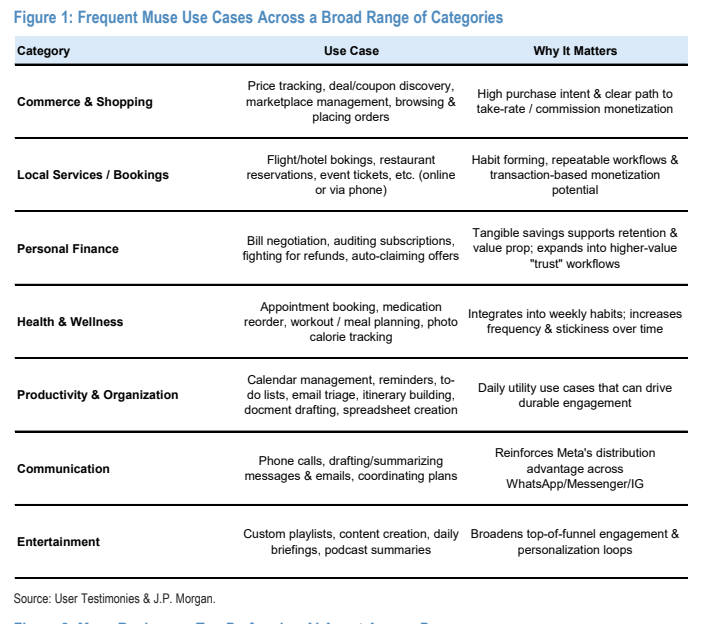
图2. Muse在同类产品中名列表现顶尖的AI智能体
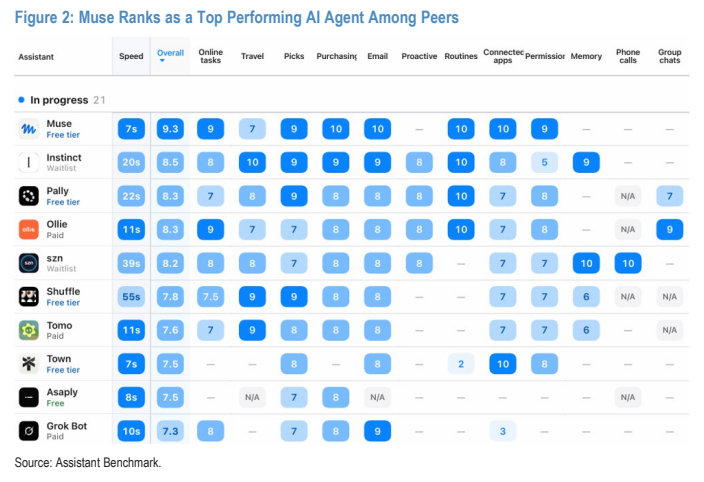
图3. Muse在美国苹果应用商店的排名
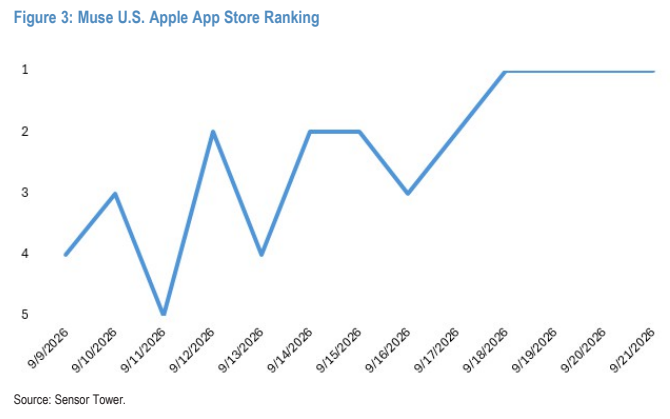
图4. Muse在美国的每日下载量超过Meta所有核心应用家族产品