摩根大通 建滔积层板(1888.HK)销量增长、利润率上升与市场份额提升三重催化剂:映美控股净利润至2028年将增长8倍;首次覆盖给予增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖全球最大常规覆铜板(CCL)生产商建滔积层板(1888.HK),给予“增持”评级,设定2027年12月目标价为65.00港元,对应41%的上行空间。 由于AI及通用服务器需求激增,电子级玻璃纤维布出现严重结构性短缺,E玻纤价格年内涨幅已超100%,推动行业缺口在2026年和2027年分别扩大至4%和5%。 此外,佛冈新厂21ktpa产线投产将加速放量HVLP1-3电子铜箔并冲击HVLP4认证。 摩根大通预测建滔积层板2025至2028年每股收益(EPS)将由0.782港元大幅攀升8倍至5.446港元,净利润突破171亿港元。
主要观点
- 首次覆盖建滔积层板并给予增持评级,设定2027年12月目标价65.00港元,潜在涨幅41%。
- 受多重利好驱动,预计公司2025至2028年每股收益将增长8倍,净利润自24.42亿港元增至171.63亿港元。
- 由于行业短缺与向高端CCL产品迁移,公司CCL综合平均售价预计将实现150%的累计上调。
- 玻纤布短缺将至少持续至2027年,同台织机生产低介电(Low-DK 1及以上)较7628 E玻纤产能损失超60%。
- 电子级铜箔成为最新短缺材料,公司佛冈21ktpa新厂预计于2027年第三季度投产HVLP 1-3铜箔,2026年加工费预计上涨20%-60%。
- 本轮CCL景气周期或成为历史最长周期,不仅受AI服务器带动,通用服务器出货量同比增速亦预计在2026年达22%、2027年达25%的历史新高。
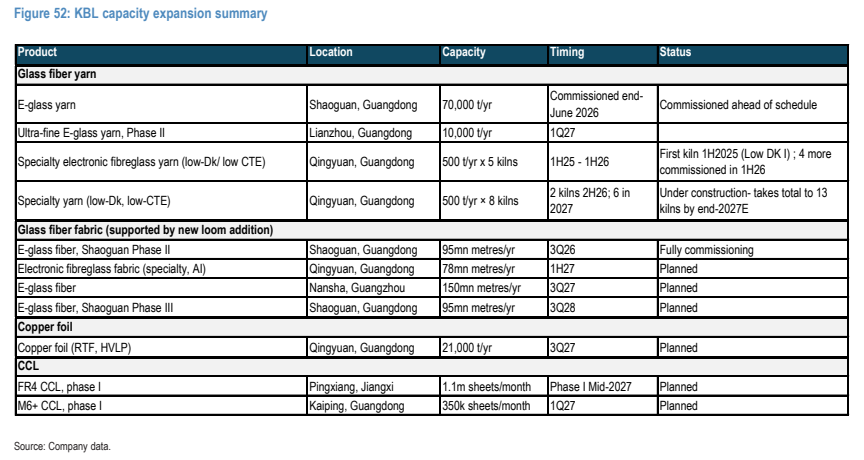
- 公司特种玻璃纤维产能将通过8座新窑炉在2028年前扩张5倍至1亿平方米/年,并已开始向台光电子、斗山及生益科技等主要客户供货。
论述逻辑
- AI与通用服务器需求共振导致高规格玻纤布产能转换损失严重(>60%)且行业供给严重不足 → 全球玻纤布年化供需缺口扩大(2026年4%、2027年5%)并传导至常规CCL与高端覆铜板全面提价 → 建滔凭借一体化全产业链自供及丰田织布机采购壁垒持续扩产,享受CCL与玻纤布ASP上涨与份额双击 → 佛冈铜箔产线落地推进HVLP高端放量,最终推升2025至2028年净利润实现8倍爆发式增长。
关键展望
- 2027年12月目标价定为65.00港元,基准估值采用亚洲PCB供应链平均的20倍2027年预期P/E,并计入30%折价以反映对创始家族高位减持的担忧,对应2026/2027年预期市盈率为21倍/13倍(或25倍/12.5倍)。
- 关键下行风险包括:E玻纤及CCL进入下行周期、PTFE替代加速削弱高规格玻纤需求、创始家族股权变动不确定性,以及扩产资本支出超预期。
推荐标的
- 建滔积层板 (1888.HK):首次覆盖给予“增持”评级,2026年9月22日收盘价为46.16港元,目标价为65.00港元。推荐理由为全球最大常规覆铜板一体化巨头,坐拥产能扩张、ASP涨价及市场份额提升三重催化剂,净利润料在2028年前增长8倍。
- 南亚塑胶 (1303.TW):评级为“增持”,2026年9月22日收盘价为231.50新台币。推荐理由为除建滔外全球唯二具备全产业链垂直一体化覆铜板材料供应链的企业。
- 台塑石化 (6505.TW):评级为“增持”,2026年9月22日收盘价为87.20新台币。
关键图表
图1. 建滔净利润至2028年预期或将增长8倍
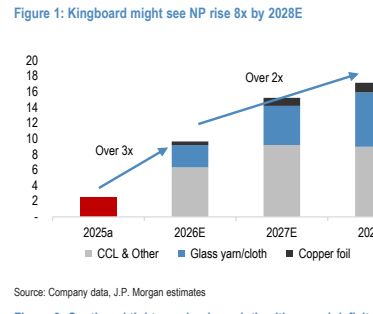
图2. 建滔积层板盈利——摩根大通预测较彭博一致预期高24%
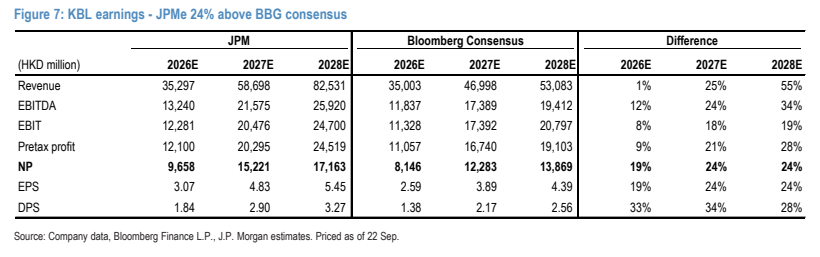
图3. 中国G75玻璃纤维纱
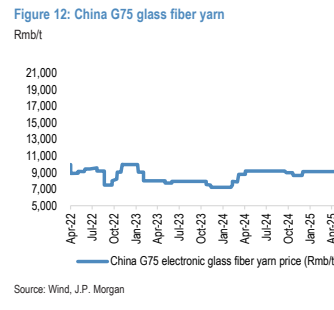
图4. AI高速材料需求加速与产能挤出效应是否会推动传统覆铜板迎来更持久的高景气周期?
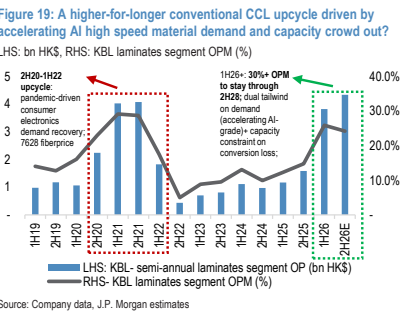
图5. 服务器年度出货量及同比趋势
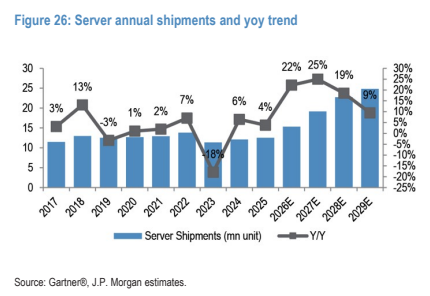
图6. 7月抛售潮中建滔积层板股价跌幅超过其他覆铜板个股(指数,2025年1月=100)
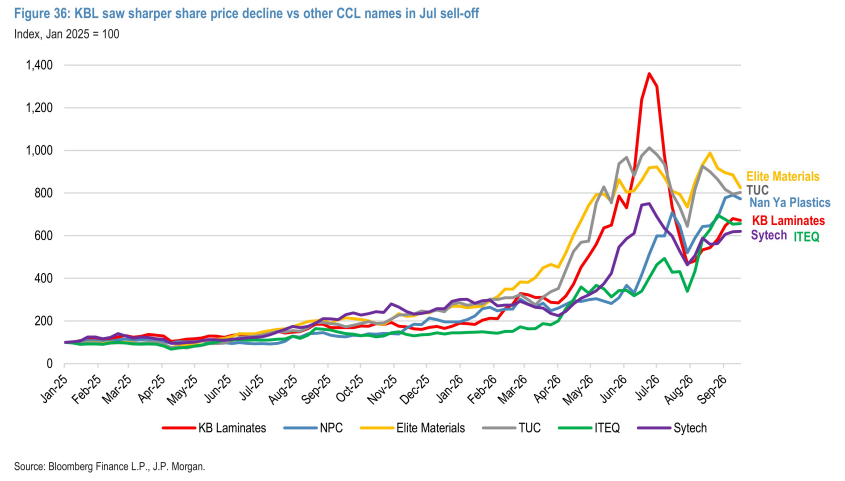
图7. 建滔公司架构
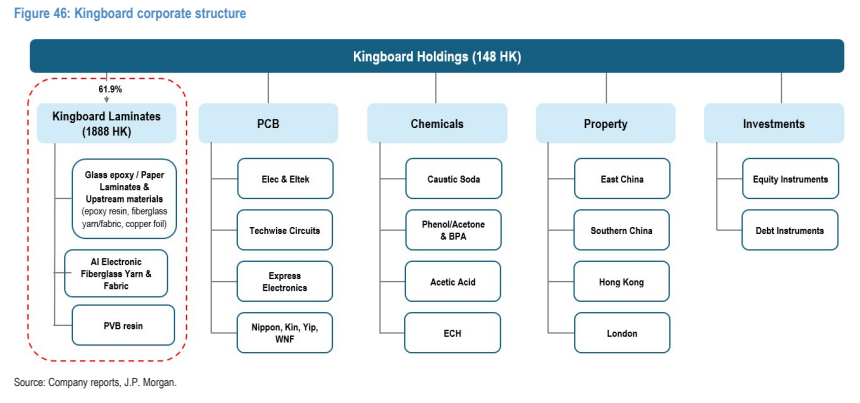
图8. 建滔积层板产能扩张汇总