希音 W(00625.HK) 公司首次覆盖报告柔性供应链筑基,全球平台化启航 2026 10 08
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告首次覆盖希音-W并给予“买入”评级,当前股价33.220港元,总市值1,410.59亿港元。 公司为全球时尚及生活方式平台龙头,已形成“1P自营+3P商城”双轮格局,截至2025年业务覆盖约160个市场、服务2.73亿活跃消费者。 1P端依托约7500家合约制造商,以100-200件小单测试、最快5天补单的LATR机制及内容营销构筑“高时尚度+高性价比”壁垒;3P端Marketplace自2023年推出后延伸至20多个品类,2023-2025年服务收入占比由2.7%提升至11.3%,2026H1进一步达13.4%。 区域上公司加速拓展拉美、中东等新兴市场,2025年其他地区收入占比升至40.5%。 预计2026-2028年营业收入分别为423.5/457.4/494.0亿美元,归母净利润30.3/19.6/27.1亿美元,EPS分别为0.71/0.46/0.64美元,对应PE分别为6.9/10.7/7.7倍,低于可比公司2026年平均PE 21.6X,当前估值具备性价比。
主要观点
- 首次覆盖希音-W并给予“买入”评级,预计2026-2028年归母净利润分别为30.3/19.6/27.1亿美元,对应EPS分别为0.71/0.46/0.64美元,当前股价对应PE分别为6.9/10.7/7.7倍。
- 公司从跨境零售起步经三阶段演进为全球时尚电商龙头,截至2025年业务覆盖约160个市场、服务2.73亿活跃消费者,形成“1P自营+3P商城”双轮协同格局。
- 收入增速短期承压但毛利率持续优化:2024/2025/2026H1营收387.5/418.5/201.3亿美元,同比+20.7%/+8.0%/+1.0%;毛利率60.6%/67.9%/70.1%持续上行;2026H1经调整净利润5.0亿美元,受中东地缘局势推升油价及运费拖累。
- 3P扩张推动收入结构优化:服务收入占比由2024年8.8%升至2026H1的13.4%,2026H1服务收入同比+24.9%;非服收入占比2025年达36.2%,2026Q1进一步提升至38.6%。
- 全球电商持续扩容:2025年全球电商收入4.94万亿美元,预计2026年达5.36万亿美元(同比+8.6%);2025年拉美电商收入增速+12.4%领跑主要地区;2025年我国跨境电商出口总值2.27万亿元(同比+5.4%)创历史新高。
- 小包免税红利消退推动行业品牌化与履约建设:取消小包免税后跨境小包整体成本将提升20%,服饰、鞋履、箱包、家纺等核心品类成本增幅或达30%以上;55%品牌零售商选择提价,2025年43%消费者更注重质量(2023年为30%)。
- 时尚行业线上渗透率仍有提升空间:2025年全球时尚零售市场1.74万亿美元,预计2030年达2.05万亿美元;线上渗透率由34.9%升至2030年38.7%(约3.8pct空间),服装品类占时尚零售约79%。
- LATR柔性供应链是1P核心壁垒:新品以约100-200件小单测试、热门商品最快5天内补货,2023-2025年合约制造商为5800/7200/7500家;2018年爆款打造率约50%,截至2026年3月平台消费者平均每天可发现约4700个新款式。
- 新兴市场成为增长引擎:2025年拉美零售电商1912.5亿美元(同比+12.2%),SHEIN位居智利时尚电商首位、巴西市场前三;MENA电商约907亿美元(同比+10%-15%),SHEIN在沙特/阿联酋时尚电商分列第一、三名;其他地区收入占比由38.8%提高至40.5%。
- 品牌化升级打开价格带与单客价值:由SHEIN主品牌向DAZY、ROMWE、MOTF等多品牌矩阵延伸;截至2025年底Xcelerator已引入20个全球品牌,相关品牌全渠道收入合计超过5.8亿美元,首年销售额同比+190%。
- 3P平台提升单客价值与盈利韧性:2025年SHEIN平均订单金额约64美元、年购买频次仅约4次、单客GMV仅257美元,提升空间大;预计服务收入2026-2028年同比+10.6%/+15.1%/+14.6%,占总收入比重由2025年11.3%提升至2028年14.0%。
- 本地化履约体系强化全球壁垒:截至2026年6月公司共拥有72座仓库,欧洲以波兰为节点2023-2025年新增9个仓储中心,美国印第安纳2026年9月新增73.7万平方英尺自动化配送中心,公司计划2026年底约85%的巴西销售来自本地制造商及卖家。
论述逻辑
- 全球电商持续扩容、时尚行业线上渗透率仍有约3.8pct提升空间 → 美国取消小包免税使跨境小包整体成本提升20%、核心品类或达30%以上,行业进入品牌化+本地履约建设阶段 → SHEIN 1P端以LATR机制(100-200件小单测试、最快5天补单)+约7500家合约制造商数字化网络+社媒内容营销,解决时尚行业“更多款式、更快更新”与“更低库存”的三难困境,构筑“高时尚度+高性价比”壁垒 → 3P Marketplace自2023年起以全托管/半托管/自主运营三类模式扩商家、扩品类(20多个品类)、扩区域,带动服务收入占比由2.7%升至2026H1的13.4%、毛利率升至70.1%,弱化商品采购与库存风险 → 拉美、中东等新兴市场高增(2025年拉美电商+12.4%、MENA +10%-15%),其他地区收入占比达40.5%,区域多元化驱动下一阶段用户与收入扩张 → 预计2026-2028年归母净利润30.3/19.6/27.1亿美元、PE 6.9/10.7/7.7倍,低于可比公司2026年平均PE 21.6X → 首次覆盖给予“买入”评级。
关键展望
- 盈利预测:预计2026-2028年营业收入423.5/457.4/494.0亿美元,归母净利润30.3/19.6/27.1亿美元(同比+46.8%/-35.2%/+37.9%),EPS分别为0.71/0.46/0.64美元。
- 收入结构展望:预计2026-2028年服务收入52.4/60.3/69.1亿美元(+10.6%/+15.1%/+14.6%),占总收入比重由2025年11.3%提升至2028年14.0%;综合毛利率预计2026-2028年分别达到69.8%/69.6%/69.9%。
- 费用率展望:预计2026-2028年履约费用率分别为48.5%/47.3%/46.4%,营销费用率均为15.0%,短期履约与营销投入仍处高位,后续随海外仓成熟与订单密度提升逐步改善。
- 区域验证点:公司计划2026年底约85%的巴西销售来自本地制造商及卖家;2026年巴西时尚电商收入预计达到10%以上增长;2025年MENA电商市场保持10%-15%增长,为继欧美之后的重要增量市场。
- 风险因素:贸易政策风险(欧美低值包裹政策调整及关税变化)、行业竞争加剧(Temu、TikTok Shop等平台扩张推升获客成本)、业务拓展不及预期、合规风险。
推荐标的
- 希音-W(00625.HK):买入(首次覆盖)。当前股价33.220港元(2026/10/6),总市值1,410.59亿港元;预计2026-2028年EPS分别为0.71/0.46/0.64美元,对应PE分别为6.9/10.7/7.7倍;2026年可比公司平均PE为21.6X,考虑全球时尚品牌心智、LATR柔性供应链壁垒及平台化长期成长空间,当前估值具备性价比。
- 可比公司:赛维时代(301381.SZ,买入)、安克创新(300866.SZ,买入)、吉宏股份(002803.SZ,买入)、致欧科技(301376.SZ,买入),均为品牌出海及跨境电商相关公司,2026年可比公司平均估值水平为PE 21.6X。
关键图表
图1. 从跨境零售到全球时尚电商龙头,SHEIN 三阶段演进路径
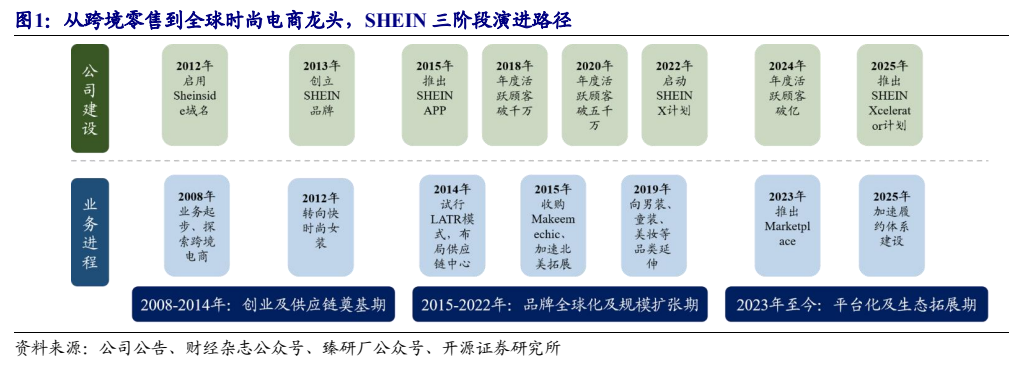
图2. 公司净利润受优先股公允价值影响较大
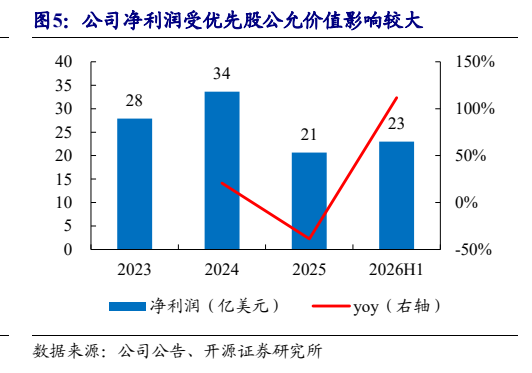
图3. 公司现金储备充足

图4. 美国低值小包运输方式以空运为主
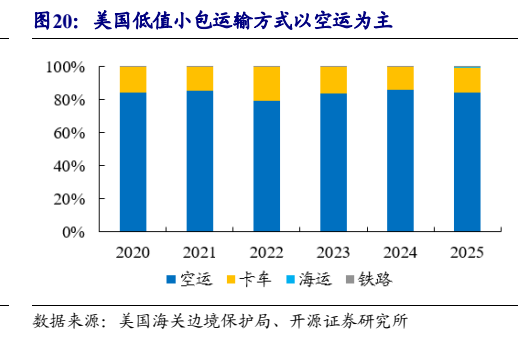
图5. 快时尚模式将预测需求转变为验证需求

图6. 快速响应可以获得更高的利润和更少的滞销库存

图7. X 平台用户表示“Addicted to SHEIN”

图8. 2024Q4,SHEIN 在中东及北非地区已具品牌心智

图9. 公司已具备品牌心智

图10. SHEIN 下单频次较低、访问转化率较高

图11. 截至 2026 年 6 月,公司共拥有 72 座仓库

图12. 表 7: 公司为全球时尚龙头,中长期盈利能力有望改善,当前估值具备性价比
